
올리버 켈(Oliver Kell)이 공개한 '가격 행동 사이클' 규칙을 2004~2026년 미국 주식에 그대로 적용하면, 어떤 방향으로 손봐도 같은 주식 비중으로 S&P 500 ETF(SPY)를 든 것을 꾸준히 넘지 못했습니다. 그해 크게 오른 종목만 골라 거래했다고 가정하면 계좌가 연 +36.7%까지 올라갔습니다. 수익을 가른 것은 규칙이 아니라 종목 선택이었습니다.
켈은 2020년 미국 투자 대회(U.S. Investing Championship) 주식 부문에서 +941.1%로 1위를 한 트레이더입니다. 주가가 10일·20일 지수이동평균(EMA)을 기준으로 바닥, 반등, 추세, 과열, 천장을 순서대로 돈다고 보고, 단계마다 사고파는 자리를 정해 가르칩니다. 이 글은 그의 이력과 검증 수준, 사이클의 여섯 단계와 매매 규칙, 실제 차트 예시를 먼저 정리합니다. 이어서 핀지가 미국 주식 22년 1분봉·일봉으로 그의 규칙을 그대로 재생한 실험 결과를 진입, 손절·청산, 종목 선택으로 나눠 보여 드립니다.
먼저 기억할 세 가지
- 켈의 돌파 진입은 같은 종목을 상승 추세 중 아무 날에나 산 것보다 20일 수익이 낮았습니다(+0.4% 대 +1.3%, 비용 전). 진입 신호에서 타이밍의 가치를 찾지 못했습니다.
- 그가 가르치는 좁은 손절(진입일 저가)과 10/20일 EMA 이탈 청산은 편도 0.30% 비용에서 계좌 연 −14.2%였습니다. 손절을 넓히고 50일선까지 들면 +3.7%로 올라왔지만, 같은 주식 비중의 SPY(+4.7%)에는 못 미쳤습니다.
- 사후 정보로 '그해 수익률 상위 100종목'만 거래하면 넓은 청산 계좌는 연 +36.7%, 그 밖의 종목만 거래하면 −9.0%였습니다. 같은 상위 종목을 원래 청산으로 거래하면 +0.7%에 그쳤습니다.
이 글은 교육·연구 목적의 기록입니다. 특정 종목이나 전략의 매수 권유, 개인 투자 자문이 아닙니다. 과거 시뮬레이션 결과는 미래 수익을 보장하지 않으며, 실험에 넣은 비용·체결 가정은 실제 거래와 다를 수 있습니다.
1. 올리버 켈은 누구인가 — 이력과 검증 수준
올리버 켈은 1987년 샌프란시스코에서 태어났고, 아버지는 퍼시픽 증권거래소의 마켓메이커였습니다. 2010년 보든 칼리지(Bowdoin College)를 졸업한 뒤 뉴욕의 소규모 프랍 트레이딩 회사, 국제 차익거래 회사 보조, 증권사 BTIG의 기관 주문 집행 담당을 거쳤습니다. 2020년 대회 기간에는 다른 회사의 영업직을 겸하고 있었습니다(미국 투자자문인 공시 기록). 지금은 주(州) 등록 투자자문사 켈 캐피털(Kell Capital)을 운영하고, 뉴스레터와 트레이더 교육 과정을 엽니다.
본인은 대학 소식지 인터뷰에서 "10년 동안 매매했지만 처음 6년은 돈을 벌지 못했다"고 말했습니다. 10/20 EMA는 데이트레이더들이 일중 차트에 쓰던 것을 일봉에 옮겨 과거 큰 승자 종목에 대 보면서 쓰게 됐다고 설명합니다.
대회 기록과 그 밖의 실적
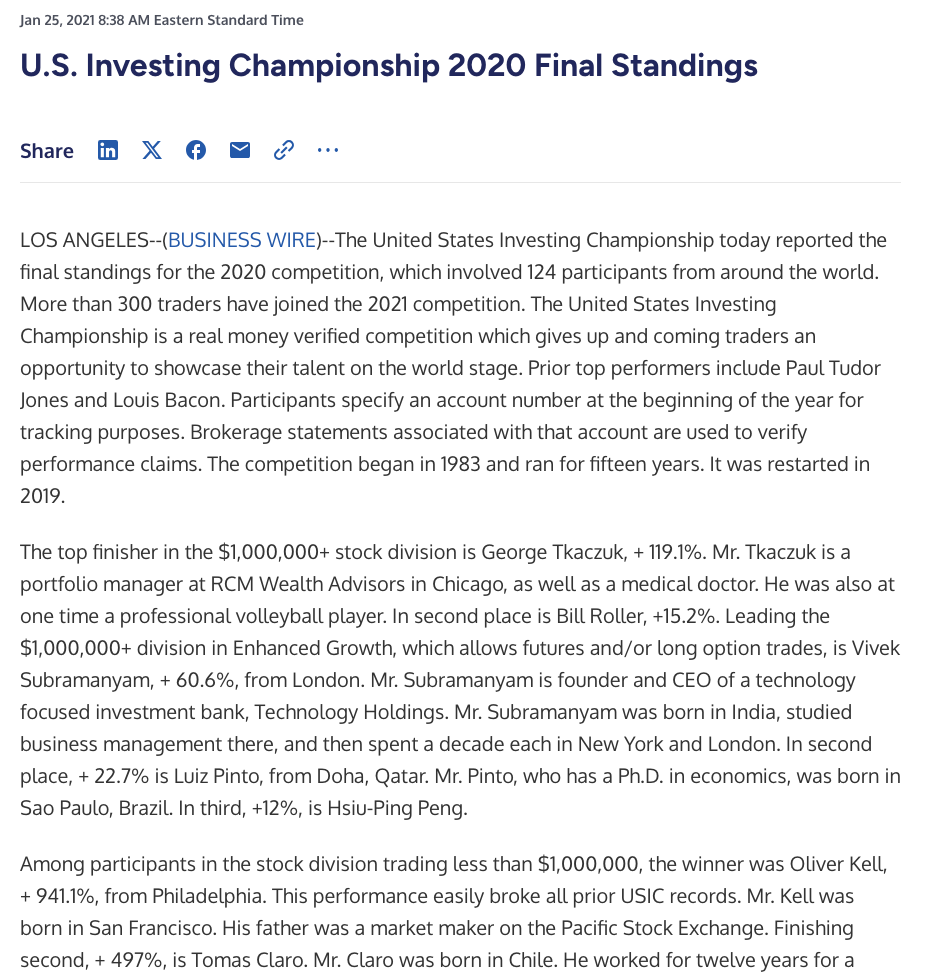
대회 결과는 주최 측 보도자료로 확인됩니다. 2020년 계좌 100만 달러 미만 주식 부문에서 +941.1%로 1위였고, 그해 대회 참가자는 124명, 2위는 +497%였습니다. 이 대회는 1~12월 한 해 수익률을 증권사 명세서로 확인합니다. 회계 감사는 아닙니다. 중간 순위를 보면 6월 말 3위(+242.6%), 9월 말 3위(+387.9%), 10월 말 3위(+335%), 11월 말 1위(+597%)를 거쳐 최종 +941.1%가 됐습니다. 본인은 9~10월에 큰 낙폭을 겪고 전부 판 뒤 사흘을 쉬었다고 말했습니다.
아래는 주최 측이 2021년 1월 25일 낸 최종 순위 보도자료 원문입니다. 참가자 수, 명세서로 수익을 확인한다는 설명, 그리고 100만 달러 미만 주식 부문 우승자 문장이 함께 보입니다.
| 항목 | 내용 | 검증 수준 |
|---|---|---|
| 2020 대회 주식 부문 | 1위, +941.1% | 대회 주최측 기록 |
| 2021~2025 대회 | 최종 명단에 이름 없음 | 대회 주최측 명단 |
| 레버리지 | 마진 사용, 옵션 안 함 | 본인 진술 |
| 2021~2025 수익률 | 공개된 수치 없음 | 확인 못 함 |
| 2023년 | 수익의 60% 이상 엔비디아 | 본인 진술 |
| 평년 수익 | "높은 두 자릿수, 세 자릿수 해도" | 본인 진술 |
2021~2025년 대회 최종 명단(참가 338·326·352·451·579명)에는 그의 이름이 없습니다. 다만 이 명단은 이익을 낸 참가자만 싣기 때문에, 불참했는지 손실이었는지는 구분할 수 없습니다. 본인은 인터뷰에서 마진을 쓴다고 밝혔지만("I do use margin") 배수와 시작 금액은 확인되지 않았습니다. 본인도 "모두 내가 매년 900%쯤 버는 줄 아는데 현실이 아니다"라고 말했고, 목표는 매년 약 100%라고 했습니다.
그가 우승 직후 리처드 모글렌(Richard Moglen)과 한 인터뷰에서 경력과 2020년 한 해의 매매를 직접 설명합니다.
책과 자료
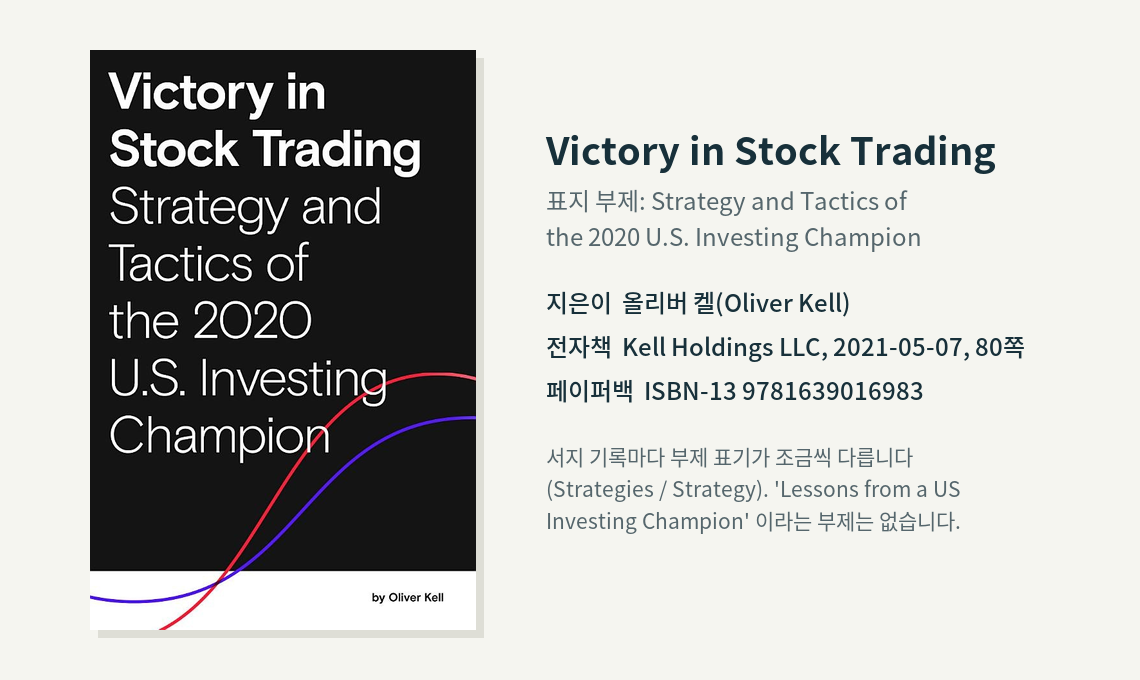
그의 책은 『Victory in Stock Trading: Strategies and Tactics of the 2020 U.S. Investing Champion』입니다(전자책, Kell Holdings LLC, 2021년 5월 7일, 80쪽). 페이퍼백은 부제가 'Strategy & Tactics of the 2020 U.S. Investing Champion'으로 한 단어 다릅니다(ISBN-13 9781639016983). 전자책 표지에는 'Strategy and Tactics of the 2020 U.S. Investing Champion'으로 인쇄돼 있어, 판본과 기록마다 표기가 조금씩 다릅니다. 흔히 'Lessons from a US Investing Champion'이라는 부제로 소개되지만, 서지 기록 어디에도 그 부제는 없습니다. 공개된 목차에는 종목 고르기(Name Selection), 손절 위치와 매도(Stop Loss Placement / Selling), 비중과 포트폴리오 구성(Position Sizing / Portfolio Construction) 장이 보입니다.
핀지는 책 본문을 확보하지 못했습니다. 이 글의 규칙은 켈 본인이 말하고 쓴 자료에서 정리했습니다. 컨퍼런스 강연(2021·2024·2025), 웨비나 슬라이드, 스크리닝 가이드, 서면 인터뷰, 공개 게시글을 포함해 본인이 화자인 영상 74편을 읽었습니다. 책 소개문과 그의 사이트는 대회 수익을 '연환산(annualized) 941%'라고 적습니다. 대회 기록은 한 해의 1~12월 수익률이므로 이 표현은 정확하지 않습니다.
그의 가르침이 설득력을 갖는 이유도 분명합니다. 사이클은 차트에서 눈으로 확인하기 쉽고, 손절 위치와 위험 한도가 숫자로 정해져 있습니다. 이평에서 멀리 산 매수나 첫 과열에 판 것 같은 자신의 실수도 구체적으로 공개합니다. 대회 기록도 주최 측이 명세서로 확인한 사실입니다.
2. 가격 행동 사이클의 여섯 단계
켈의 출발점은 신호등입니다. 가격이 10일·20일 EMA 위에 있으면 매수만 보고, 아래에 있으면 대부분 현금으로 둡니다. 그 위에서 주가의 일생을 여섯 단계로 나눕니다. 그가 2021년 3월 게시글에 적은 순서는 Reversal Extension → Wedge Pop → EMA Crossback → Base n Break → Exhaustion Extension → Wedge Drop입니다. 반드시 나타나는 단계는 Wedge Pop과 Wedge Drop뿐이고, 그 사이는 종목마다 조금씩 다르다고 말합니다. 상승은 보통 6~12주, 하락은 2~4주로 더 빠르다고 설명합니다.
그의 사이트도 같은 여섯 단계를 첫 화면에 소개합니다.
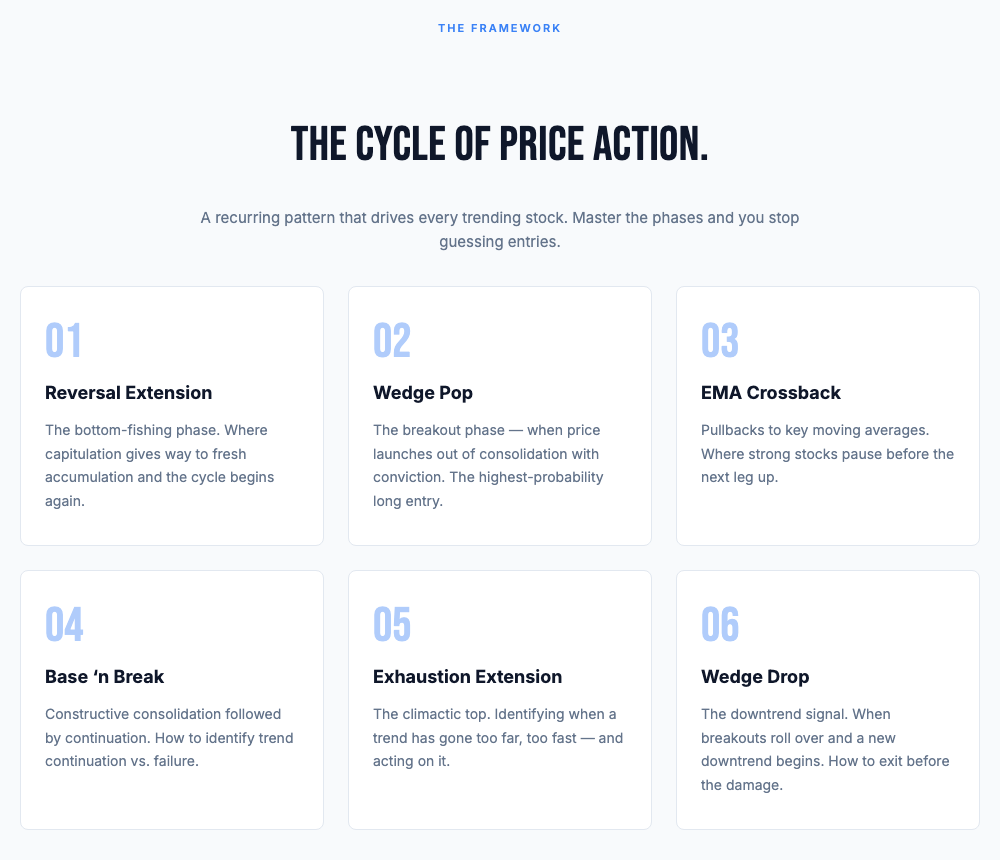
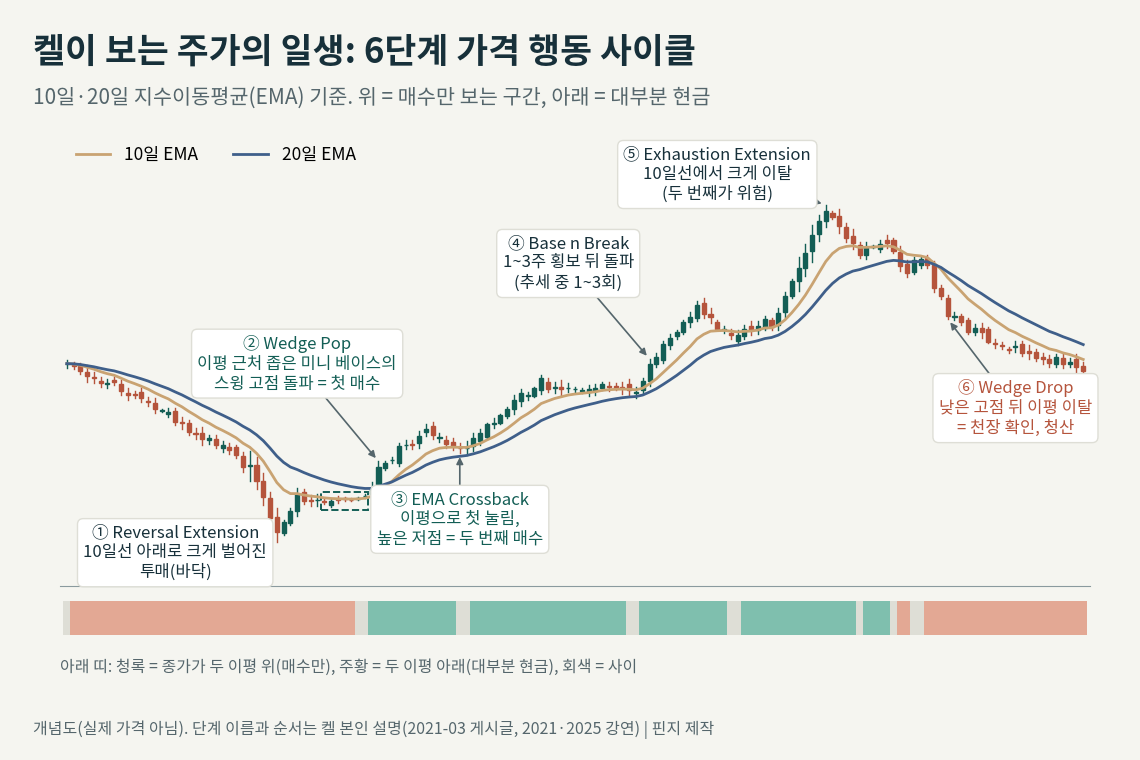
| 단계 | 모양 | 켈의 행동 |
|---|---|---|
| ① Reversal Extension | 10일선 아래로 크게 벌어진 투매 | 일봉에선 대체로 안 삼 |
| ② Wedge Pop | 미니 베이스 스윙 고점 돌파 | 가장 선호하는 첫 매수 |
| ③ EMA Crossback | 이평으로 첫 눌림, 높은 저점 | 두 번째 매수 |
| ④ Base n Break | 1~3주 횡보 뒤 돌파 | 추가 매수·짧은 스윙 |
| ⑤ Exhaustion Extension | 10일선에서 크게 이탈 | 두 번째 과열에 크게 매도 |
| ⑥ Wedge Drop | 낮은 고점 뒤 이평 이탈 | 천장 확인, 청산 |
켈이 단계마다 무엇을 보는지 직접 설명하는 짧은 영상입니다.
가장 많이 오해받는 것이 Wedge Pop입니다. 흔히 '가격이 10/20 EMA를 뚫고 올라오는 것'으로 소개되지만, 켈은 2025년 강연에서 이를 직접 부정했습니다. 보통 이평을 함께 뚫기는 하지만 그것이 매수 자리는 아니라는 것입니다. 그는 "가격 구조, 즉 스윙 고점을 뚫는 것(breaking through the price structure, that is the swing high)"이 핵심이라고 말합니다. 이평 근처에서 며칠 동안 가격이 좁게 조여진 '미니 베이스'를 만들고, 그 고점을 넘는 순간이 Wedge Pop입니다.
과열을 세는 방법도 독특합니다. 추세 초반의 첫 상승은 과열로 치지 않고, 베이스(Base n Break)가 하나 생길 때마다 10일선에서 크게 벌어지는 상승을 한 번씩 셉니다. 건강한 주도주는 보통 두 번 과열되고, 두 번째 과열 뒤에는 더 세게 팔리거나 몇 달짜리 베이스를 만든다고 설명합니다. 그래서 두 번째 과열에서 크게 판다는 것이 그의 매도 원칙입니다. Exhaustion Extension은 그 자리에서는 알 수 없고, 뒤에 Wedge Drop이 나와야 확인된다고 덧붙입니다.
3. 종목·시장·진입·손절·청산 규칙
아래는 켈이 강연·웨비나·인터뷰에서 숫자로 밝힌 규칙입니다. 시기마다 조금씩 바뀌었기 때문에, 시기별로 다른 경우 그 범위를 적었습니다.
종목 고르기
- 대상: 유동성이 크고 가격이 높고 지수보다 약 두 배 빨리 움직이는 성장주. 주가 20달러 이상(선호 50달러, 100달러 이상). 2024년 기준 하루 거래대금 2천만 달러가 최소입니다. 바이오텍과 중국 종목은 다루지 않습니다.
- 추세 조건: 20주 EMA 아래 종목은 사지 않고, 200일선 아래 종목은 아무리 좋아 보여도 낮게 봅니다. 50일선은 오르는 중이어야 합니다. 주봉 베이스는 최소 5~8주, 3~5개월이면 더 좋다고 합니다.
- 실적: 분기 주당순이익(EPS)과 매출 증가율 25% 이상(본인은 40% 이상 선호), 자기자본이익률(ROE) 17% 이상. 성장률이 빨라지는 종목을 최고로 봅니다.
- 테마의 대장: 전기차는 테슬라, AI는 엔비디아, 크립토는 코인베이스, 사이버보안은 크라우드스트라이크처럼 테마마다 가장 강한 종목을 고릅니다. 이 판단에는 '이 종목이 왜 그룹에서 가장 강한지 이유'가 필요하다고 말합니다.
시장 조건
같은 사이클을 나스닥100 ETF(QQQ)에도 적용합니다. 지수가 이평 아래(빨간불)면 계좌의 30% 이하만 매매합니다(그가 '30 규칙'이라 부르는 것). 한 달 손실이 −5%면 노출을 30%로, −7.5%면 10~15%로 줄이고, −10%면 그달 매매를 멈춥니다. 다만 2026년 대화에서는 지수가 20일선 아래로 내려가도 종목이 오르는 50일선 위에 있으면 괜찮을 수 있다고 견해를 바꿨습니다.
진입
- Wedge Pop: 3~10일 미니 베이스의 스윙 고점을 넘을 때. 손절은 전일 저가 또는 당일 저가.
- EMA Crossback: Wedge Pop 뒤 10/20 EMA로 처음 눌린 높은 저점에서, 짧은 분봉(65분·30분)으로 반등을 확인하고 삽니다.
- Base n Break: 추세 중 1~3주 횡보의 고점 돌파. 늦은 진입이라 며칠 뒤 파는 짧은 스윙으로 다룹니다.
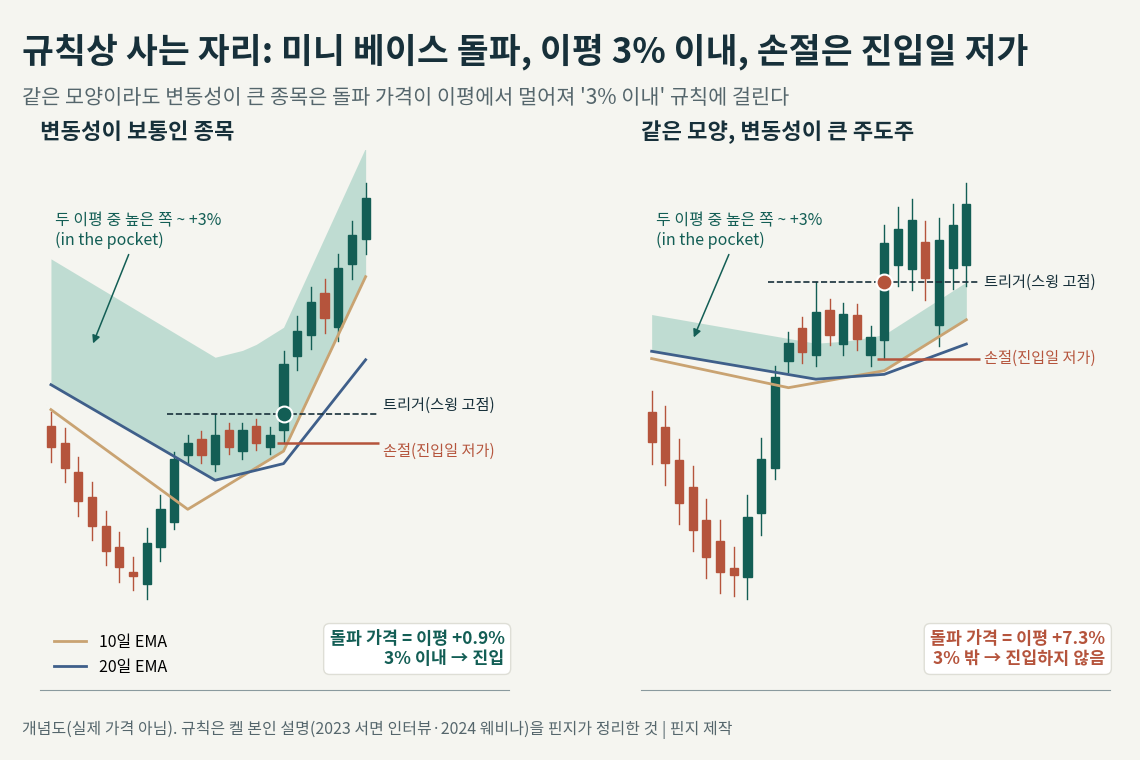
- 이평 3% 이내(in the pocket): 2023년 서면 인터뷰에서 "손실 거래는 거의 전부 이평에서 너무 멀리 산 것"이고, 이평보다 3~4%만 위여도 너무 멀 수 있다고 말했습니다. 개장 직후 15~30분은 지켜봅니다.
- 나눠서 사기: 2025년 설명은 이틀에서 나흘에 걸쳐 15% → +10% → +10%로 키우는 방식입니다. 추가 매수는 첫 매수분의 손절을 본전으로 올릴 수 있을 때만 합니다.
손절·비중
- 첫 손절: 돌파 매수는 진입일 저가가 '무조건 지키는 손절(max pain stop)'입니다. 손절 폭은 보통 1~3%, 상한 3~5%입니다.
- 장 마감 규칙: 산 날 장 마감에 손실이면 그날 팔고 다음 날 다시 삽니다.
- 한 번에 거는 위험: 계좌의 0.20~0.25%(큰 베이스 돌파는 0.50~0.60%). 손절이 본전에 오지 않은 종목의 위험을 다 합쳐 계좌의 약 2.5%까지.
- 비중: 최상위 종목 최대 30~35%(2025년 영상 하나에서는 35~40%), 보통 5~10종목.
- 피라미딩 예시: 100달러에 10%(손절 2%) → 104달러에 10% 추가하고 첫 매수분 손절을 본전으로. 그러면 20% 포지션에 위험은 0.2% 그대로이고, 120달러까지 가면 위험의 18배(18R)를 번다고 설명합니다. R 배수는 처음 건 위험 대비 손익의 배수입니다.
그가 포지션 크기와 손절을 어떻게 조절하는지는 2024년 인터뷰에서도 자세히 말합니다.
청산
- 두 번째 10일선 과열과 주봉 10주선 대비 12~15% 과열이 겹치면 크게 팝니다(2021년에는 전량, 이후에는 1/3 이상).
- 나머지는 세 번 지지해 준 이평(기본은 20일선)으로 따라가다 이탈하면 팝니다. 이 이탈이 곧 Wedge Drop입니다. 50일선까지는 들고 가지 않는다고 여러 번 말했습니다.
- 실적 발표 전에는 비중을 1/6~1/7로 줄입니다(2024년 설명).
- 본인은 한 해 이익의 대부분이 2~3종목에서 나온다고 말합니다(순이익의 90~95%라는 언급도 있습니다).
4. 실제 차트로 보는 사이클 — 테슬라와 로빈후드
켈이 인터뷰와 강연에서 설명한 매매 가운데 두 개를 실제 일봉에 옮겼습니다. 두 그림 모두 패턴이 실제로 어떻게 생겼는지 보여 드리기 위한 예시이고, 매수 권유가 아닙니다.
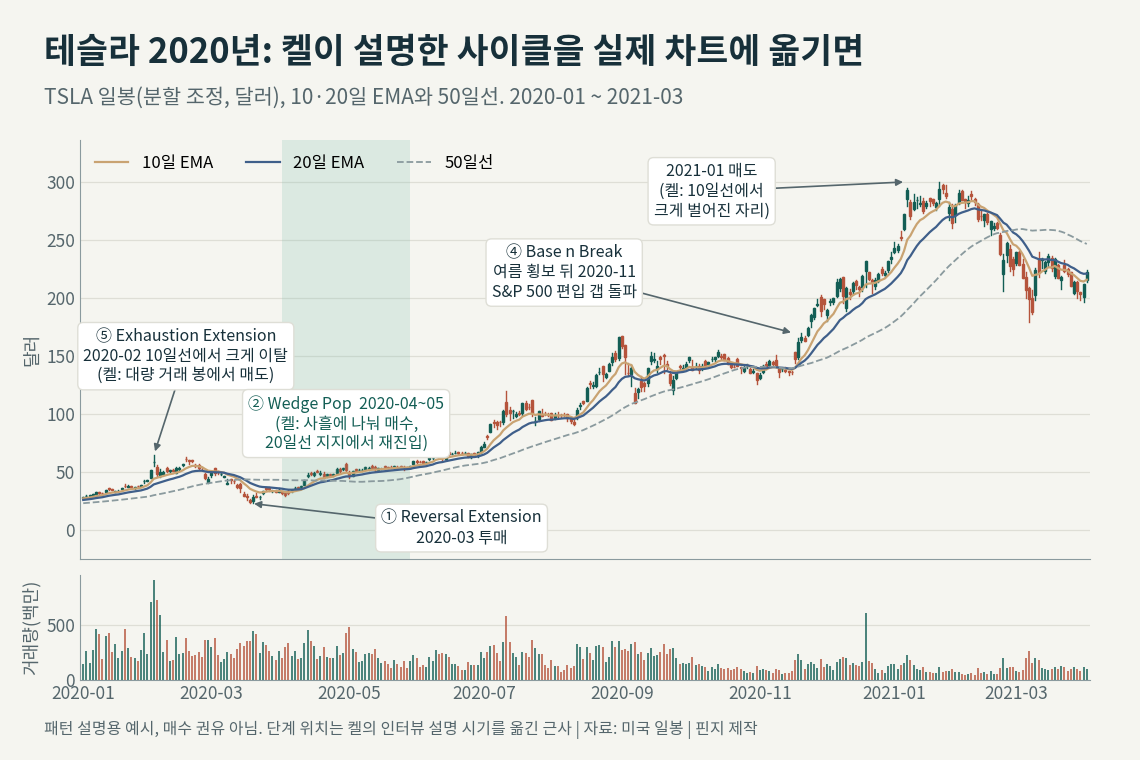
켈의 설명에 따르면 2020년 2월 테슬라는 10일선에서 크게 벌어진 상태에서 대량 거래 봉이 나와 그 자리에서 팔았습니다(Exhaustion Extension). 3월 투매(Reversal Extension) 뒤 4~5월에는 20일선 부근의 Wedge Pop을 사흘에 나눠 샀고, 실적 발표 뒤 갭이 꺾이자 팔았다가 20일선에서 지지받을 때 다시 샀습니다. 여름 횡보(컵앤핸들 모양의 Base n Break) 뒤 11월 S&P 500 편입 발표 갭 돌파에서 다시 큰 포지션을 잡았습니다. 2021년 1월 10일선에서 크게 벌어진 자리에서 팔았다고 합니다.
이 테슬라 매매는 켈이 TraderLion 과정에서 진입부터 매도까지 직접 설명했고, 그 일부가 공개돼 있습니다.
핀지 실험에서 이 구간(2020-06~2021-01)을 그냥 들고 있었다면 +342%였습니다. 그의 규칙을 기계로 옮긴 진입은, 원래의 '이평 3% 이내' 규칙으로는 한 번도 나오지 않았습니다. 이평과의 거리 기준을 종목 변동성(평균 일중 변동폭의 1.5배)으로 바꾸면 7건이 나왔습니다. 그 7건을 원래 청산으로 거래하면 +54%, 넓은 청산(뒤 6절)으로 거래하면 +218%였습니다.
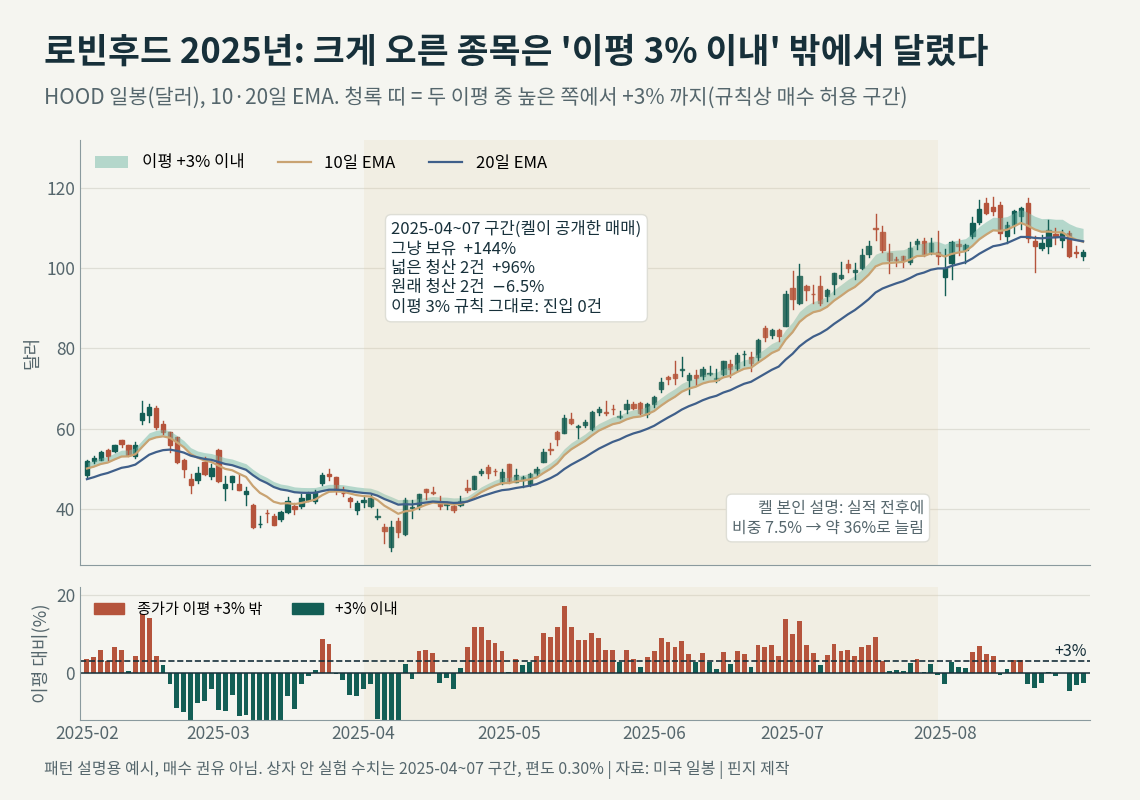
로빈후드는 켈이 2025년 실적 전후로 비중을 7.5%에서 약 36%까지 늘렸다고 설명한 종목입니다. 2025년 4~7월 구간을 그냥 들었다면 +144%였습니다. 아래 막대를 보면 상승 구간 내내 종가가 이평보다 3% 넘게 위에 있는 날이 많습니다. 그래서 '이평 3% 이내' 규칙을 그대로 쓰면 진입이 한 번도 나오지 않았습니다. 거리 기준을 변동성으로 바꾸면 2건이 나왔고, 원래 청산으로는 −6.5%, 넓은 청산으로는 +96%였습니다.
켈은 2025년 강연에서 이 로빈후드 매매를 사례로 직접 설명합니다. 2절에 옮긴 Wedge Pop 정의도 같은 강연에서 나온 말입니다.
5. 어떻게 검증했나
핀지는 2004~2026년 미국 주식 1분봉과 일봉으로 그의 공개 규칙을 그대로 재생했습니다. 처음 구현한 실험은 체결 순서와 정보 시점 처리에 오류가 있어 버렸고, 오류를 고친 수정 재실험과 그 뒤의 개선·한계 실험만 씁니다.
자료
- 미국 보통주 일봉(2003-09~2026-11, 분할 조정, 상장폐지 종목 포함)과 정규장 1분봉. 바이오텍(켈이 다루지 않는 업종)과 ETF는 뺐습니다.
- 분기 실적은 미국 증권거래위원회(SEC) 공시를 공시일 이후에만 쓰도록 맞췄습니다(2009년부터 자료가 있습니다).
- 지수 조건에는 QQQ 일봉을 썼습니다.
규칙을 코드로 옮긴 방식
- 사이클 판정: 일봉마다 단계를 정하는 판정기를 만들었습니다. Wedge Pop은 '두 EMA 아래로 내려갔던 종목이 3~10일 좁은 미니 베이스(폭이 평균 일중 변동폭의 2.5배 이하)를 만든 뒤, 그 고점을 넘고 종가가 두 EMA 위로 올라온 날'로 정의했습니다. 켈이 실시간으로 남긴 QQQ의 Wedge Pop 판정 네 번(2021-10-14, 2023-03-03, 2023-10-06, 2025-03-24)을 모두 같은 날 잡았습니다.
- 후보: 위 조건으로 다음 날 매수 후보 58만 713건이 나왔습니다(Base n Break, Wedge Pop, Crossback 합계).
- 진입: 다음 날 09:45~15:30 1분봉에서 고가가 트리거를 넘는 분에 삽니다. 진입가는 그 봉 시가와 트리거 중 높은 값입니다. 이평 3% 이내 규칙을 적용하고, 손절 폭이 5%를 넘으면 사지 않습니다.
- 원래 청산: 진입일 저가 손절, 산 날 마감 손실이면 청산, 손절 상향, 위험 4배 이익에서 일부 매도, 두 번째 과열 매도, 10/20 EMA 이탈 청산.
- 시장 조건: QQQ가 20일선 위이고, 50일선이 내려가지 않고, 10일선보다 4% 넘게 위가 아닐 때만 새로 삽니다.
- 계좌: 처음 10만 달러. 원래 규칙은 켈의 크기 규칙(한 거래 위험 0.5%, 종목당 15%, 최대 10종목, 본전 전 위험 합 2.5%)으로, 넓은 청산은 종목당 10%·최대 10종목으로 굴렸습니다.
체결과 기업 이벤트
손절은 산 분 이후에만 걸리게 했습니다. 같은 분에 진입과 손절이 모두 가능해 순서를 알 수 없으면 손절로 처리했습니다. 시가가 손절선 아래에서 시작하면 불리한 시가로 팔았습니다. 매수 수량은 당시 실제 가격과 정수 주식, 그 시각의 현금으로 정했습니다. 상장폐지나 인수로 시세가 끊긴 보유분은 마지막 가격으로 회수했고, 회수액을 0으로 보는 경우도 따로 계산했습니다.
비용과 비교 기준
- 비용: 편도 0.30%(사고팔 때 각각 0.30%, 30bp)가 기본입니다. bp는 0.01%p입니다. 비용 민감도로 편도 0.05%와 0%도 봤습니다.
- 같은 노출 SPY: 전략이 날마다 들고 있던 주식 비중만큼만 SPY를 들었을 때의 수익입니다. 현금 비중이 큰 전략을 SPY 100% 보유와 비교하면 불공정해서 씁니다. 같은 기간 SPY를 그냥 들었다면 연 +8.6~8.9%(배당 제외)였습니다.
- 대조군: 같은 종목을 상승 추세 중 아무 날에나 산 경우입니다. 패턴이 '아무것도 아닌 날'보다 나은지 봅니다.
- 오라클: 사후 정보로 '그해 수익률 상위 종목만 거래했다면'을 계산한 것입니다. 실행할 수 없습니다. 수익이 규칙에서 오는지 종목 선택에서 오는지 가르는 용도입니다.
- CAGR은 계좌의 연평균 복리 수익률, PF(이익계수)는 이익 합 ÷ 손실 합, MDD는 계좌 고점 대비 최대 낙폭입니다.
6. 결과
원래 규칙 그대로: 연 −5.77%
그의 원칙에 가장 가깝게 맞춘 구성부터 봅니다. 분기 EPS·매출이 전년 대비 25% 이상인 성장주로 좁히고, 큰 주봉 베이스 돌파는 개장 직후부터 사도록 분리한 계좌입니다. 그의 2024년 엔비디아 매매처럼 장 초반에 크게 사는 큰 베이스 돌파는 '이평 3% 이내' 원칙과 부딪히기 때문에 따로 떼었습니다.
| 항목 | 값 |
|---|---|
| 계좌에 들어간 거래 | 2,343건 |
| 거래당 순수익 | −0.42% |
| PF(이익 합 ÷ 손실 합) | 0.63 |
| 계좌 연수익(CAGR) | −5.77% |
| 최대 낙폭(MDD) | −76.3% |
| 같은 노출 SPY | +0.87% |
기간은 2004-01~2026-11, 편도 0.30%, 처음 10만 달러입니다. 실적 자료가 2009년부터라 첫 거래는 2009년 10월에 나왔고 그 전은 현금입니다. 성장주 조건과 큰 베이스만 남기면 −0.56%, 실적 가속까지 요구하면 −4.25%였습니다. 비용을 편도 0.05%로 낮춰도 +0.07%였습니다. 그의 2024년 1월 엔비디아 돌파 신호(09:34)도 이 계좌에서 나왔고, 이 거래를 빼도 −5.86%였습니다.
진입: 돌파한 날이 아무 날보다 나빴다
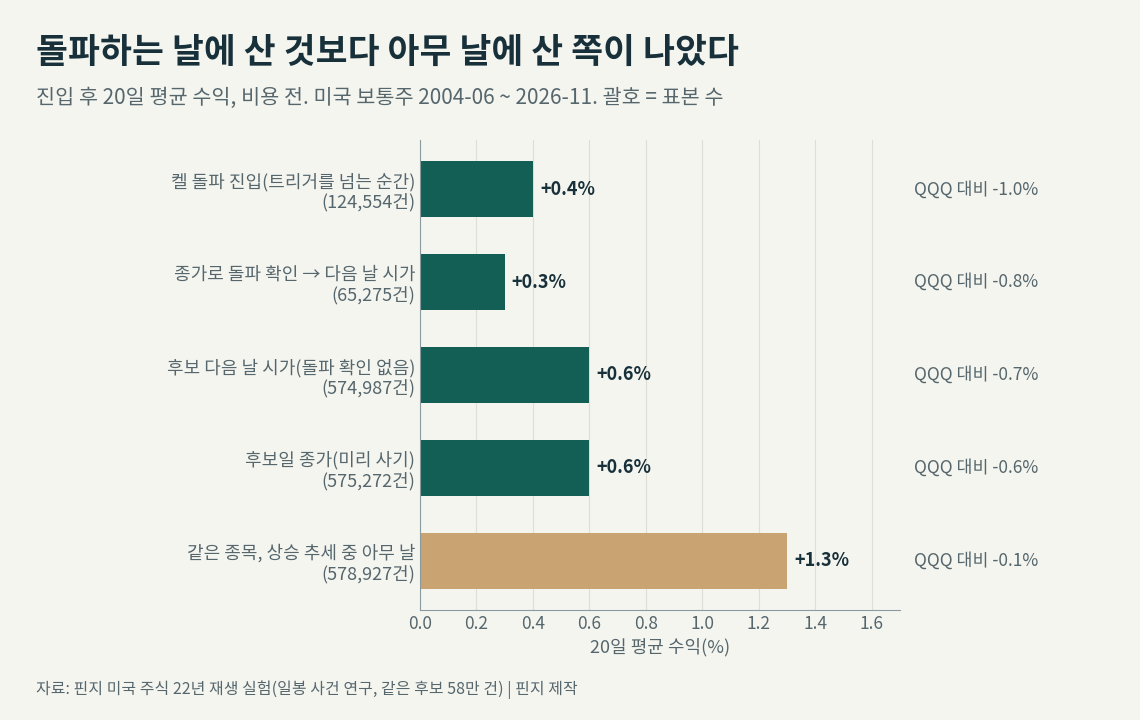
같은 후보에서 진입 방식만 다섯 가지로 바꿨습니다. 켈의 돌파 진입(12만 4,554건)은 20일 뒤 평균 +0.4%였고, QQQ보다 1.0% 낮았습니다. 종가로 돌파를 확인하고 다음 날 시가에 사도, 돌파를 기다리지 않고 미리 사도 비슷했습니다. 반면 같은 종목을 상승 추세 중 앞뒤 60일 안의 아무 날에나 산 경우는 +1.3%였습니다. 진입 신호가 날을 잘 고른다는 증거는 나오지 않았습니다.
진입 12만 6천 건을 더 길게 보면 20일 뒤 QQQ보다 0.76%, 60일 뒤 2.30% 낮았습니다. 셋업별로는 Wedge Pop이 20일 +0.79%(QQQ 대비 −0.59%)로 가장 나았고, Crossback +0.43%, Base n Break +0.20% 순이었습니다. 세 셋업 모두 QQQ에 못 미쳤습니다.
패턴 정의를 바꿔도, 주봉으로 올려도
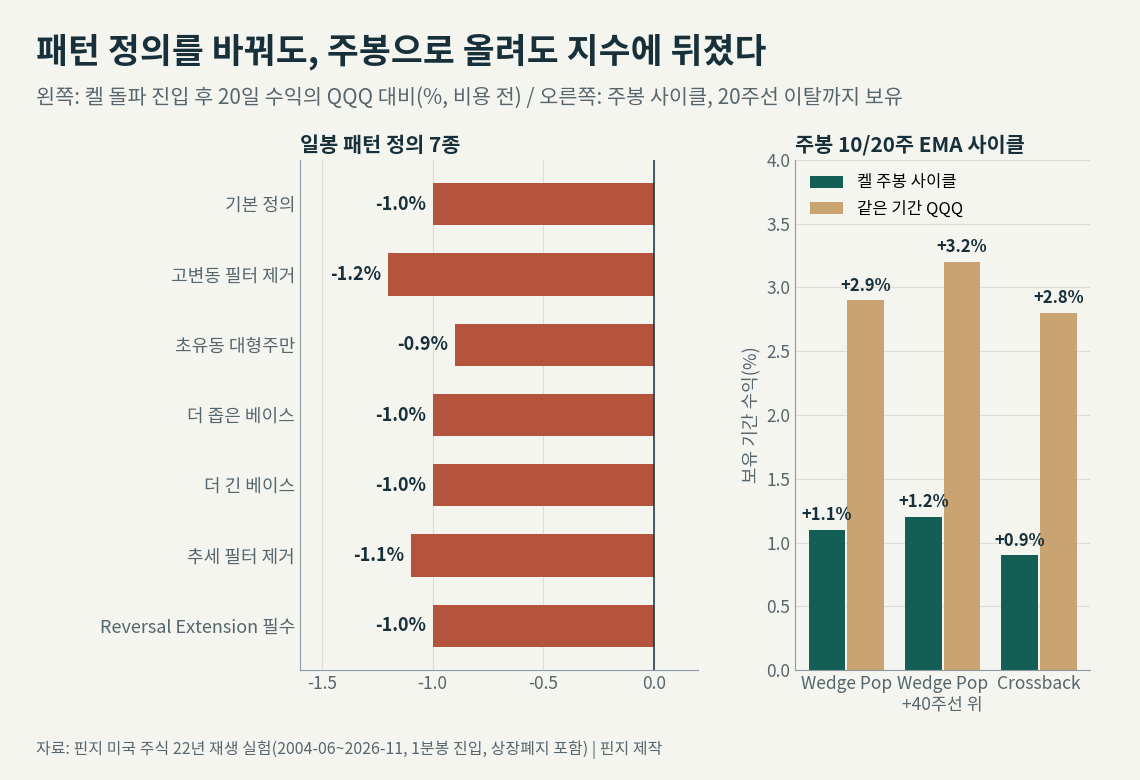
'패턴 숫자를 잘못 잡아서 그렇다'는 가능성을 보기 위해 정의를 일곱 가지로 바꿨습니다. 고변동 조건을 빼거나, 하루 거래대금 2억 달러·주가 50달러 이상의 초유동 대형주만 보거나, 베이스를 더 좁게 또는 더 길게 잡거나, 추세 조건을 빼거나, 투매(Reversal Extension)를 반드시 거치게 해도 QQQ 대비 −0.9~−1.2%였습니다.
시간 단위를 주봉으로 올린 사이클(10/20주 EMA)도 같은 기간 QQQ보다 1.8~2.0% 낮았습니다. 주봉 Wedge Pop 9만 8,341건은 20주선 이탈까지 들었을 때 +1.1%, 같은 기간 QQQ는 +2.9%였습니다.
손절·청산 폭: 넓힐수록 나아졌지만 시장 수준에서 멈췄다
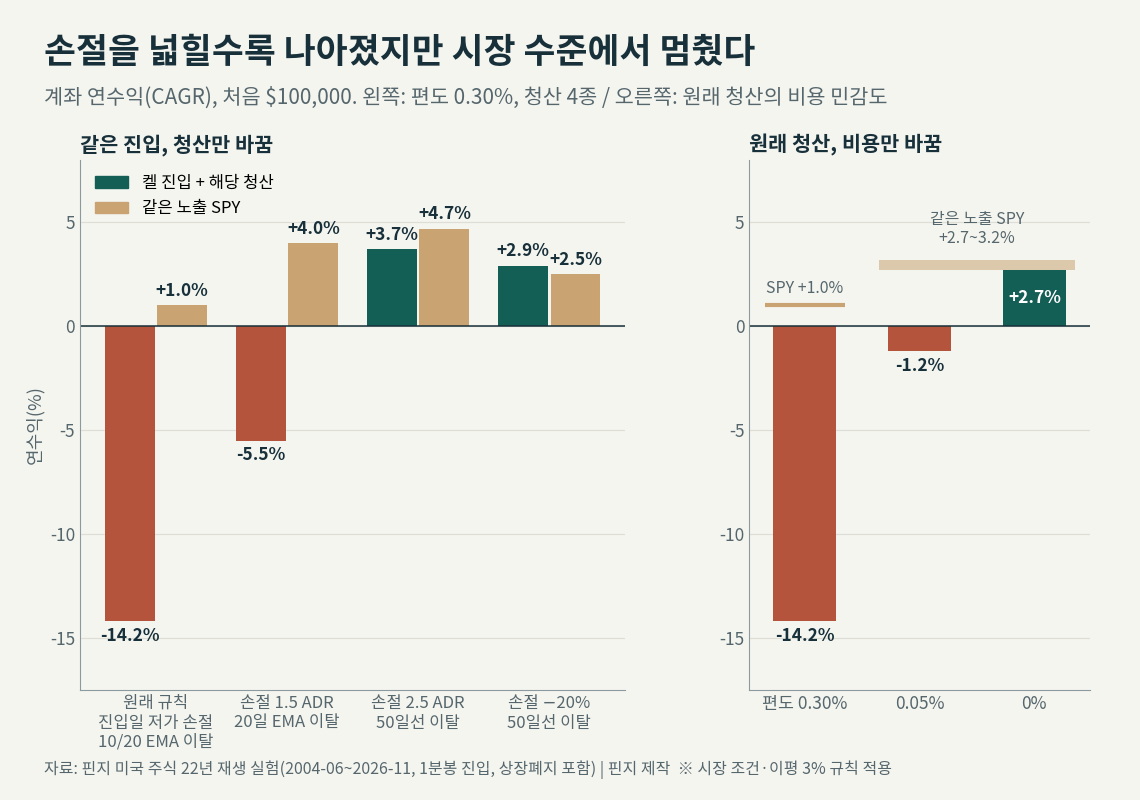
진입은 그대로 두고 청산만 바꿨습니다. ADR(평균 일중 변동폭)은 하루 고가와 저가 차이의 평균 비율입니다.
- 원래 청산(진입일 저가 손절 + 10/20 EMA 이탈): 편도 0.30%에서 연 −14.2%입니다. 2020년까지 계좌가 거의 소진됐습니다(MDD −97%).
- 손절 1.5 ADR + 20일 EMA 종가 이탈: −5.5%(같은 노출 SPY +4.0%).
- 손절 2.5 ADR + 50일선 종가 이탈: +3.7%(같은 노출 SPY +4.7%). MDD −32.9%.
- 손절 −20% + 50일선 종가 이탈: +2.9%(같은 노출 SPY +2.5%).
마지막 구성은 전체 기간 숫자로는 같은 노출 SPY를 조금 넘었습니다. 하지만 안정성 시험에서 무너졌습니다. 주문 30%를 무작위로 빼고 같은 분의 우선순위를 섞어 20번 다시 돌리면, 같은 노출 SPY를 넘은 것은 20번 중 4번이었습니다. 2010년, 2016년, 2021년부터 새로 시작한 계좌는 모두 같은 노출 SPY보다 낮았습니다. 2.5 ADR·50일선 구성도 20번 중 5번만 넘었습니다. 상장폐지·인수로 끊긴 보유분의 회수액을 0으로 보면 2.5 ADR·50일선 구성은 −7.8%로 떨어졌습니다.
비용에도 매우 민감했습니다. 원래 청산은 편도 0.05%에서 −1.2%, 비용 0에서 +2.7%였습니다. 비용 0일 때는 주식 비중이 47%로 올라가 같은 노출 SPY가 +2.7~3.2%였으므로, 비용이 없어도 시장 수준이었습니다. 반대로 넓은 청산(2.5 ADR·50일선)은 편도 0.05%에서 연 +7.01%로 같은 노출 SPY(+4.72%)를 넘었습니다. 다만 위의 무작위 시험은 편도 0.30%에서만 했고, 이 수치도 SPY를 100% 든 것(연 +8.6~8.9%)보다는 낮습니다.
이평 3% 규칙과 크기
'이평 3% 이내' 규칙이 주도주를 막는다면 풀어 주면 나아질까요? 기준을 종목 변동성(ADR의 1.5배 이내)으로 바꾸거나 아예 없애면 진입은 8만 4,114건에서 10만 177건, 11만 676건으로 늘었습니다. 그러나 계좌 결과는 나빠졌습니다.
| 이평 거리 규칙 | 원래 청산 | 넓은 청산 | 같은 노출 SPY |
|---|---|---|---|
| 3% 이내(원래) | −14.2% | +3.7% | +4.7% |
| ADR 1.5배 이내 | −14.2% | +0.9% | +5.0% |
| 규칙 없음 | −14.1% | +1.1% | +4.8% |
계좌 연수익, 편도 0.30%, 시장 조건 적용. '넓은 청산'은 2.5 ADR 손절 + 50일선 종가 이탈, '같은 노출 SPY'는 넓은 청산 계좌 기준입니다.
크기와 집중도 다섯 가지로 바꿨습니다(켈의 크기 규칙, 종목 상한 30%, 10%×10종목, 20%×5종목, 33%×3종목). 이평 거리 기준을 ADR로 둔 계좌에서 원래 청산은 −13.3~−16.8%, 넓은 청산은 −2.1~+0.9%로 부호가 바뀌지 않았습니다. 집중 투자로 결과를 뒤집을 수는 없었습니다.
그가 실제로 번 종목에서는
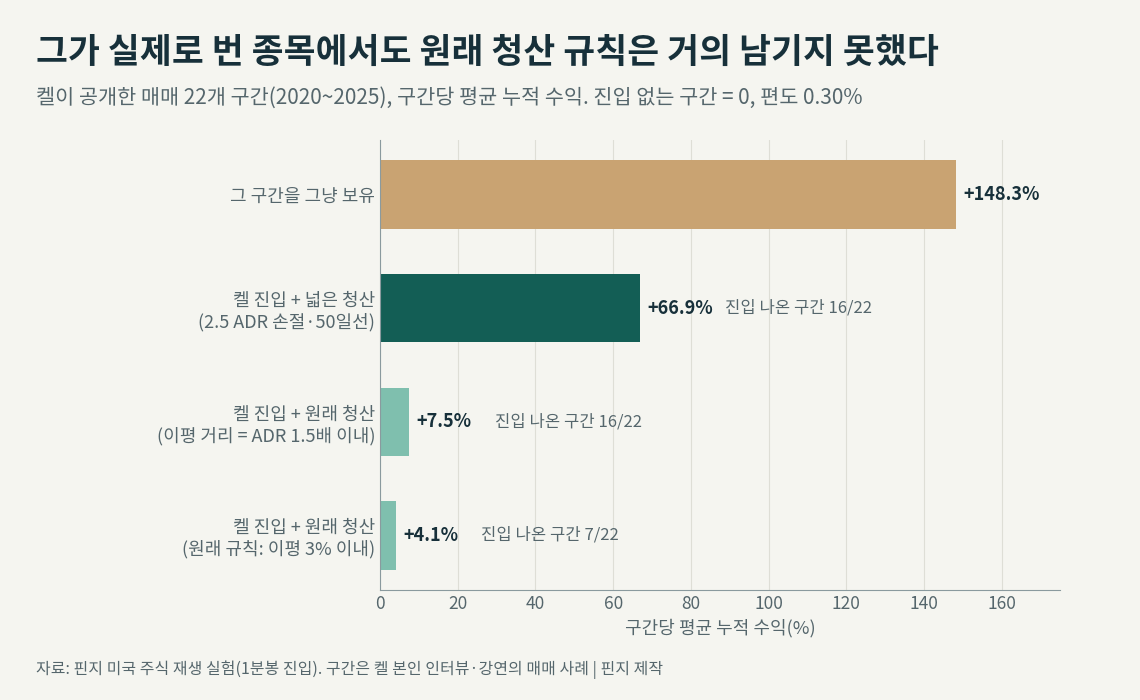
켈이 직접 설명한 매매 가운데 기간을 특정할 수 있는 22개 구간(테슬라·리봉고(LVGO)·패슬리·줌·크라우드스트라이크·엔비디아·코인베이스·로빈후드·팔란티어 등)에 그의 규칙을 그대로 돌렸습니다. 그 구간을 그냥 들었다면 평균 +148.3%였습니다. 규칙 진입에 넓은 청산을 붙이면 +66.9%였고, 원래 청산은 +7.5%(이평 거리 ADR 기준), 원래의 3% 규칙으로는 +4.1%였습니다.
3% 규칙에서는 22개 구간 중 7개에서만 진입이 나왔습니다. 테슬라, 크라우드스트라이크, 로빈후드처럼 변동성이 큰 종목은 돌파 가격이 이평보다 3.2~7.8% 위였기 때문입니다. 기준을 변동성으로 바꿔도 테슬라 2020년 4~5월, 퓨보(FUBO), 스포티파이, 업스타트, 엔비디아 2023년 1~3월, 코인베이스 2025년 6~7월 등 6개 구간은 끝내 진입이 없었습니다.
오라클: 종목만 맞으면 결과가 뒤집혔다
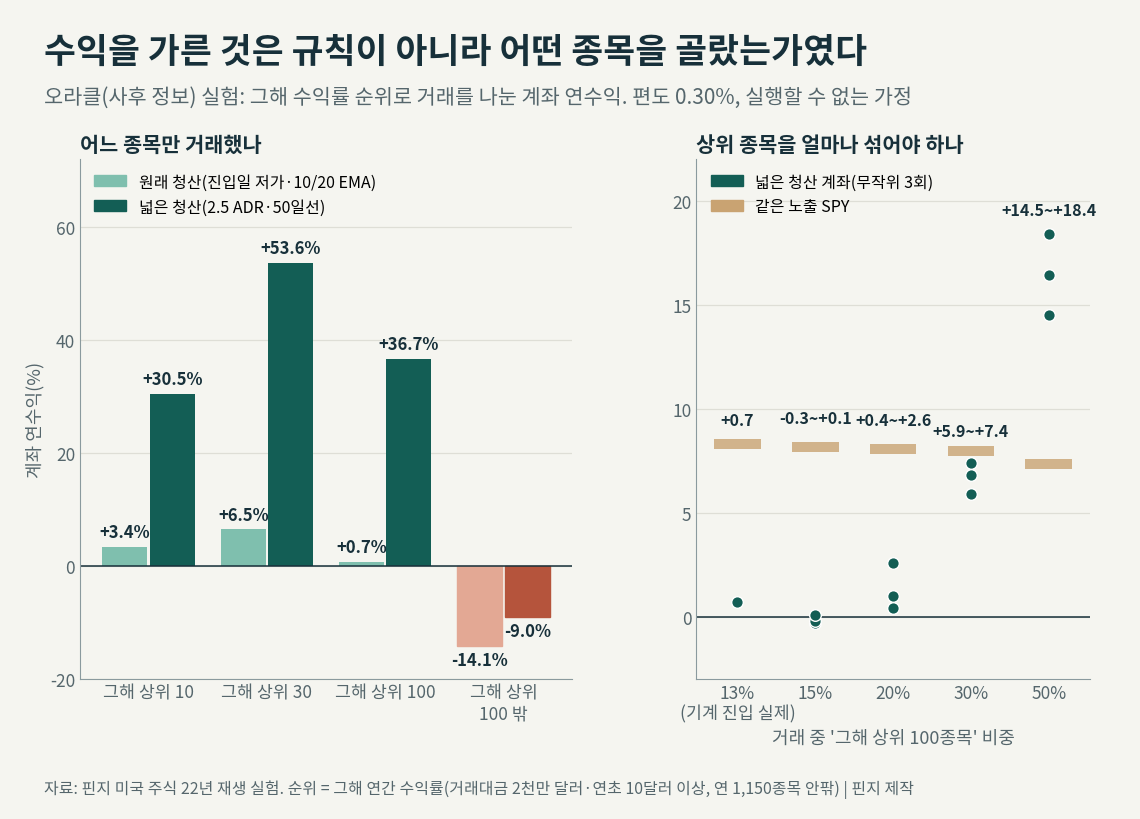
같은 진입·같은 청산에서 '그해 수익률 순위'로 거래를 나눴습니다. 넓은 청산으로 그해 상위 100종목만 거래하면 계좌 연 +36.7%, 상위 30종목만이면 +53.6%였습니다. 상위 100종목 밖만 거래하면 −9.0%였습니다. 상위 100종목 계좌는 23개 연도 중 2008년, 2011년, 2022년만 마이너스였습니다.
그런데 원래 청산은 같은 상위 100종목을 거래해도 연 +0.7%(거래당 −0.02%)였습니다. 이 종목들은 그해 평균 +118% 올랐고, 82%에서 켈의 진입 신호가 한 번 이상 나왔습니다. 진입 기회는 있었다는 뜻입니다. 그러나 원래 청산으로 거래를 이어 붙인 누적 수익은 종목당 평균 −0.1%(중앙값 −3.1%)였습니다. 넓은 청산은 같은 종목에서 평균 +102.7%(중앙값 +5.2%)였습니다. 좁은 손절과 이평 추적은 큰 승자를 잡아도 일찍 털렸습니다.
그렇다면 상위 종목을 얼마나 섞어야 할까요? 거래 중 그해 상위 100종목의 비중을 무작위로 섞어 봤습니다(넓은 청산, 세 번씩). 기계 진입의 실제 비중 13%에서는 연 +0.7%(같은 노출 SPY +8.3%), 20%에서는 +0.4~+2.6%, 30%에서 +5.9~+7.4%(같은 노출 SPY +7.7~7.8%), 50%에서 +14.5~+18.4%였습니다. 원래 청산은 50%를 섞어도 −12.5~−14.1%였습니다.
주의: '그해 순위'에는 진입하기 전에 이미 지나간 상승분이 들어 있습니다. 그래서 이 비중은 실제로 맞힐 수 있는 목표가 아닙니다. 핀지의 다른 실험에서 추세 조건으로 미리 고른 후보군은 이 비중을 39~43%까지 올렸지만, 진입 뒤 수익은 나아지지 않았습니다. 후보군이 주도주와 급락주를 함께 늘렸기 때문입니다.
기계학습으로 종목을 고르면
진입 시점에 알 수 있는 정보 40개(가격·거래량·지수 상태·실적 등)로 '이 거래가 잘될지'를 예측하는 모델을 만들었습니다. 2010~2026년을 해마다 그 전해까지의 자료로 학습해 다음 해를 예측했습니다. 원래 청산 거래에서 예측과 실제 결과의 순위 상관은 평균 −0.007이었습니다. 17개 연도 중 8개 연도만 플러스였습니다. 넓은 청산에서는 순위 상관이 +0.041이었지만, 직전 연도 기준으로 상위 10%를 고르면 거래당 −0.29%로 전체(−0.20%)보다 나빴습니다. 그 상위 10%만 담은 계좌는 연 +2.1%로 같은 노출 SPY(+6.9%)에 못 미쳤습니다.
다른 사람의 백테스트
제3자 사이트 핀드스톡(Fyndstock)이 공개한 켈 규칙 백테스트(2022-05~2026-09)도 방향이 같습니다. 비용 뒤 이익계수 0.93으로, 같은 유니버스에서 비슷한 기간 무작위로 산 경우(약 0.95)와 비슷했습니다. 포트폴리오 수익은 +42%, 같은 기간 S&P 500은 +101%였습니다.
7. 실험과 맞았던 부분
- 사이클 단계는 기계로 재현됩니다. 그가 실시간으로 남긴 QQQ Wedge Pop 판정 네 번을 '미니 베이스 고점을 종가로 넘고 두 EMA를 동시에 회복한 날'이라는 정의로 모두 같은 날 잡았습니다. 이평 교차(10일 EMA가 20일 EMA를 넘는 것)는 그보다 2~3일 늦었습니다. 'Wedge Pop은 이평 교차가 아니다'라는 그의 설명과 맞습니다.
- 큰 승자에는 그의 셋업이 나타났습니다. 그해 상위 100종목의 82%에서 진입 신호가 한 번 이상 나왔습니다. 그의 공개 매매 22개 구간 중 16개에서도 진입이 나왔습니다(이평 거리 기준을 변동성으로 바꾼 경우).
- 수익이 소수 종목에 달려 있다는 말과 같은 방향입니다. 본인은 한 해 이익의 대부분이 2~3종목에서 나온다고 말합니다. 실험에서도 상위 100종목 안과 밖의 차이가 계좌 연 +36.7%와 −9.0%로 갈렸습니다.
- '이평에서 멀리 산 매수가 손실의 대부분'이라는 경고는 평균적으로 맞았습니다. 이평 3% 규칙을 풀자 진입은 늘었지만 넓은 청산 계좌는 +3.7%에서 +0.9~+1.1%로 내려갔습니다.
- 일봉 투매 매수를 피한 판단도 맞았습니다. 켈은 일봉의 Reversal Extension은 대체로 매매하지 않는다고 말합니다. 그 자리를 기계로 산 경우 비용 전 수익이 −0.02~+0.22%, 편도 0.30% 뒤 −0.38~−0.61%였습니다.
- 실적 뒤 셋업은 약하게 플러스였습니다. 실적 공시일에 5% 넘게 오른 뒤 30일 안에 나온 셋업은 넓은 청산에서 거래당 순수익 +0.37%(편도 0.30%)였고, 2004~2015년과 2016~2026년 두 기간 모두 플러스였습니다. 다만 월별로 전체보다 나은 달이 50%뿐이었고, 계좌로는 연 +1.64%로 같은 노출 SPY(+2.75%)보다 낮았습니다.
8. 효과가 없거나 반대였던 부분
- 돌파 진입의 타이밍: 같은 종목을 아무 날에 산 것(+1.3%)이 돌파 진입(+0.4%)보다 나았습니다. 진입 방식 다섯 가지, 패턴 정의 일곱 가지 모두 QQQ보다 낮았습니다.
- 좁은 손절과 이평 추적 청산: 진입일 저가 손절과 10/20 EMA 이탈 청산은 계좌 연 −14.2%로 가장 나빴고, 그해 상위 100종목에서도 +0.7%였습니다.
- 이평 3% 규칙과 고변동 주도주: 평균적으로는 도움이 됐지만, 그가 실제로 크게 번 테슬라·크라우드스트라이크·로빈후드 같은 종목의 돌파는 이평보다 3.2~7.8% 위여서 진입을 막았습니다. 평균을 지키는 규칙이 큰 승자를 놓치게 하는 맞바꿈입니다.
- 상대강도와 신고가 근접: 지난 126일 수익률 순위 상위 5%인 진입은 20일 뒤 QQQ 대비 −1.26%, 신고가 2% 이내 진입은 −1.17%로 전체(−0.76%)보다 나빴습니다. 켈은 상대강도를 '성배'라고 부르지만, 그가 말하는 상대강도는 '지수가 빠지는 날 오르는 것'처럼 이 실험의 순위 정의와 다릅니다.
- 피라미딩: 처음 구현한 실험에서 수익 중 추가 매수 변형은 기본형보다 나빴습니다. 그 실험은 체결 처리 오류로 수치를 버렸고, 오류를 고친 뒤에는 피라미딩을 다시 시험하지 않았습니다. 방향만 적습니다.
- 크기·집중·비용: 크기 다섯 가지 모두 부호가 바뀌지 않았습니다. 원래 청산은 비용 0에서도 같은 노출 SPY 수준이었습니다.
- 시장 조건: QQQ 조건을 걸면 계좌 낙폭은 줄었습니다(넓은 청산 MDD −55.7% → −32.9%). 그러나 거래 하나하나의 평균은 오히려 낮았습니다(−0.32% → −0.42%). 계좌가 나아 보인 것은 평균 주식 비중이 93%에서 69%로 내려가 현금이 늘어난 효과였습니다.
9. 왜 규칙만으로는 재현되지 않나
실험이 가리키는 답은 '종목 선택'입니다. 같은 진입·청산이 그해 상위 종목에서는 연 30%를 넘고 나머지에서는 마이너스였습니다. 그런데 규칙이 실제로 잡은 거래 가운데 그해 상위 100종목은 13%뿐이었고, 진입 시점 정보로 만든 모델도 이 선택을 재현하지 못했습니다. 켈 본인도 "어떤 셋업이 가장 좋은지 가리는 것은 주관적"이라고 말합니다. 테마의 대장주, 스토리, 실적 가속을 함께 보는 그의 판단은 코드로 옮기지 못했습니다.
원자료가 지적하는 나머지 요인은 다음과 같습니다.
- 특정 해: 검증된 실적은 2020년 한 해입니다. 그해는 사후 정보로 상위 100종목만 골랐다면 원래 청산으로도 +80%, 상위 30종목에 3종목씩 집중하면 +180%가 나온 해였습니다. 그래도 941%와는 거리가 큽니다.
- 마진과 집중: 그는 마진을 쓰고 한 종목에 30~40%를 싣습니다. 실험에는 마진을 넣지 않았습니다.
- 알려지는 사람만 알려지는 구조: 대회는 수백 명 가운데 상위만 알려지고, 이후 명단도 이익을 낸 사람만 싣습니다. 켈만이 아니라 이 연재의 다른 트레이더들도 본인 실적이 한두 해에 몰려 있습니다.
- 단기 매매자 전체의 기록: 대만 데이트레이더 연구에서는 수수료 뒤 예측 가능한 초과수익을 낸 사람이 1% 미만이었고, 브라질 선물 데이트레이더 연구에서는 300일 넘게 매매한 사람의 97%가 손실이었습니다.
이 결과는 공개된 규칙을 기계로 옮긴 것에 대한 판정입니다. 켈 본인의 재량 매매 성과를 추정하거나 부정하는 것이 아닙니다.
10. 실험에서 확인된 것
결과가 나았던 쪽
- 손절을 넓히고(2.5 ADR) 50일선 종가 이탈까지 드는 쪽이 진입일 저가 손절보다 결과가 나았습니다(연 −14.2% → +3.7%). 다만 도달한 곳은 시장 수준이고, 낙폭은 −32.9%였습니다.
- 진입 신호를 다듬는 것보다 어떤 종목을 거래하느냐가 결과를 훨씬 크게 바꿨습니다.
- 평균적으로는 이평에서 가까이 사는 쪽이 나았습니다. 대신 변동성이 큰 주도주는 이 조건에 자주 걸렸습니다.
- 비용이 낮을수록 결과가 크게 나아졌습니다. 같은 원래 청산이 편도 0.30%에서 −14.2%, 0%에서 +2.7%였습니다.
피하는 쪽이 나았던 것
- 진입일 저가 손절과 10/20 EMA 이탈 청산을 기계적으로 쓰는 것. 큰 승자를 골라도 일찍 털렸습니다.
- '패턴이 뜬 날'에 맞춰 사는 것에 기대는 것. 같은 종목의 아무 날보다 나쁘거나 같았습니다.
- 상대강도 순위나 신고가 근접으로 줄 세워 고르는 것. 이 실험에서는 순위가 높을수록 나빴습니다.
- 집중이나 크기 조절로 결과를 뒤집으려는 것. 부호가 바뀌지 않았습니다.
11. 자주 묻는 질문
켈의 941%는 운이었다는 뜻인가요?
그렇게 결론 낼 수 없습니다. 이 실험은 공개된 규칙을 기계로 옮긴 것이고, 그가 실제로 한 테마 선택과 재량 판단은 넣지 못했습니다. 확인된 사실은 대회 기록이 2020년 한 해라는 것, 마진을 썼다는 것, 그리고 같은 규칙이 기계적으로는 시장을 넘지 못했다는 것입니다.
비용이 낮은 증권사를 쓰면 달라지나요?
원래 청산은 비용 0에서도 연 +2.7%로 같은 노출 SPY 수준이었습니다. 넓은 청산은 편도 0.05%에서 +7.01%로 같은 노출 SPY(+4.72%)를 넘었지만, SPY를 그냥 들고 있는 것(연 +8.6~8.9%)보다는 낮았습니다.
기계학습으로 주도주를 고르면 되지 않나요?
진입 시점 정보 40개로 만든 모델의 예측은 원래 청산 거래의 실제 결과와 순위 상관 −0.007이었습니다. 넓은 청산에서도 미리 정한 기준으로 고른 상위 10%는 전체보다 나빴습니다.
그럼 손절을 넓게 쓰면 되나요?
넓힌 쪽이 나았지만 시장 수준에 머물렀습니다. 2.5 ADR·50일선 구성은 편도 0.30%에서 연 +3.7%로 같은 노출 SPY(+4.7%)보다 낮았고, 주문 일부를 무작위로 뺀 20번 중 같은 노출 SPY를 넘은 것은 5번이었습니다. 상장폐지 종목의 회수액을 0으로 보면 −7.8%였습니다.
사이클이라는 생각 자체는 쓸모없나요?
단계 정의는 차트에서 재현됐고, 큰 승자에서도 신호가 나왔습니다. 문제는 같은 신호가 평범한 종목에서도 똑같이 나온다는 것입니다. 그래서 신호만으로는 평균이 시장 이하로 내려갔습니다.
12. 연재의 다른 글
미국 트레이더 일곱 명의 공개 규칙을 같은 방식으로 검증한 연재입니다. 실험한 여섯 기법 모두 규칙 그대로는 시장을 넘지 못했고, 손절을 넓히고 오래 든 쪽이 나았습니다.
13. 출처와 확인 범위
외부 공개 출처
- 대회 2020년 최종 순위 보도자료: Business Wire 원문 · MarketScreener 재게재본
- 대회 이후 순위(주최 측): financial-competitions.com
- 보든 칼리지 소식(2021-03): Oliver Kell '10 wins national investment contest
- 미국 투자자문인 공시: SEC IAPD(검색 화면)
- 인터뷰 전사(마진 언급): TradingwithRayner
- 서면 인터뷰(주관성, 이평에서 먼 매수, 목표가 없음): Stockbsessed
- 본인 사이트(사이클 6단계): kelltrading.com
- 매도·손절 웨비나 슬라이드(2024-03): Sell Rules and Stop Losses Webinar
- 책 서지: Google Books(전자책) · Open Library(페이퍼백)
- 제3자 백테스트: Fyndstock
- 단기 매매자 연구: Barber 외(2014) · Chague 외(2020)
영상
- Richard Moglen · 941% Return in 1 Year! | Interview with Oliver Kell | The 2020 US Investing Champion
- TraderLion · The Wedge Pop Trading Setup of Trading Champion Oliver Kell (2021 강연)
- TraderLion · How a US Investing Champion Times the Market Using Price Cycles | Oliver Kell
- TraderLion · The Tesla Trade that Won Oliver Kell the 2020 US Investing Championship
- Crowded Market Report · CMR Interviews: How Oliver Kell Became a Full-Time Trader
- TraderLion · The Wedge Pop Swing Trading Setup - How a Trading Champion Enters a Position (2025 강연)
실험이 다루지 못한 것
- 65분봉의 높은 저점을 보는 장중 진입 정밀화, 프리마켓 매수, 같은 종목의 재진입 판단, 실적 전 비중 조절은 재현하지 못했습니다.
- 뉴스·스토리로 테마의 대장주를 고르는 판단은 과거 시점의 테마 분류 자료가 없어 시험하지 못했습니다. 가격·거래량·SEC 재무로 만든 대리 지표만 시험했습니다.
- 마진은 넣지 않았습니다. 켈이 거의 하지 않는 공매도도 시험하지 않았습니다.
- 오라클은 연 단위 사후 순위라 연말에 들어간 거래에도 그해 순위가 붙습니다.
- 같은 22년에 여러 변형을 시험했고 다중 비교 보정은 하지 않았습니다. 한 번도 보지 않은 검증 구간은 남아 있지 않습니다.
- 책 본문은 확보하지 못했습니다. 규칙은 켈 본인의 강연·웨비나·인터뷰·게시글에서 정리했고, 원문에 숫자가 없는 부분(미니 베이스 폭, 과열 기준 등)은 핀지가 정한 값입니다.
- 모든 수치는 과거 시뮬레이션입니다. 실제 체결가, 호가 충격, 당시 증권사 조건은 실험 가정과 다를 수 있습니다.