
트레이더 스튜이(Trader Stewie)의 네 패턴, 곧 불 플래그·돌파 뒤 되돌림·20EMA 눌림·지지선 눌림을 그가 설명한 규칙대로 2005~2026년 미국 주식에 재생했더니, 패턴이 뜬 날은 다른 날보다 낫지 않았고 원래의 손절·청산 규칙은 비용 전에도 거래당 −0.07%였습니다. 편도 0.30% 비용을 넣으면 22년 가운데 플러스인 해가 한 해도 없었습니다.
이 글은 그가 누구인지, 공개된 실적이 어느 수준까지 확인되는지, 그가 가르치는 종목 고르기·진입·손절·청산 규칙이 무엇인지 먼저 정리합니다. 그다음 핀지가 2004~2026년 미국 주식 일봉과 1분봉으로 그 규칙을 재생한 결과를 패턴, 진입, 청산, 종목 선택 순서로 보여 줍니다. 맞았던 규칙도 있습니다. 시가가 매수 기준가보다 높게 뜨면 쫓아 사지 말라는 규칙은 데이터로도 맞았습니다. 마지막에는 그의 주간 추천 기록을 같은 자료로 대조해, 수익이 규칙에서 나오는지 종목을 고르는 판단에서 나오는지 살펴봅니다.
먼저 기억할 세 가지
- 네 패턴 후보 63만 건의 5일 수익은 같은 날 비슷한 조건의 종목 전체와 차이가 없었습니다(−0.01%p). 같은 종목을 다른 날 산 것보다는 오히려 낮았습니다(−0.13%p).
- 손해의 큰 몫은 청산 규칙에서 나왔습니다. 본전 손절과 전일 저가 계단식 손절 때문에 거래의 87%가 손절로 끝났습니다. 뒤에 크게 오를 종목만 사후에 골라도 원래 청산으로는 거래당 +0.59%에 그쳤습니다.
- 그의 공개 주간 추천은 실제 시세와 맞았지만, 본인 사이트가 "theoretical performance(이론 성과)"로 적고 있고 제3자 검증 기록은 찾지 못했습니다. 평균은 같은 기간 SOXL(반도체 3배 ETF)을 매주 들고 있던 것과 비슷했고, 추천 종목 가운데 네 패턴 검출기에 잡힌 것은 12%뿐이었습니다.
이 글은 교육·연구 목적입니다. 특정 종목이나 전략의 매수 권유, 개인 투자 자문이 아닙니다. 과거 시뮬레이션 결과는 미래 수익을 보장하지 않으며, 실험에 넣은 비용·체결 가정은 실제 매매와 다를 수 있습니다.
1. 트레이더 스튜이는 누구인가
경력과 활동
트레이더 스튜이는 본명 대신 이 이름으로 활동하는 미국 주식 스윙 트레이더입니다. 본인 소개에 따르면 1998년 11월에 처음 매매했고 2004년에 전업이 됐습니다. 2007년 9월 블로그 「The Impatient Trader」를 시작해 2021년까지 약 1,800편의 글을 썼고, 2009년 4월 유료 회원 서비스 The Art of Trading(artoftrading.net)을 열었습니다. 회원에게 실시간 매수·청산·손절 알림과 주간 관심 종목을 보내고, 2023년에는 전자책 『Inside the Mind of Trader Stewie』를 냈습니다. 조사 시점 X(옛 트위터) 팔로워는 32만 명이 넘습니다.
그는 스스로를 "순수 기술적 트레이더"라고 부릅니다. 보조지표 대신 가격, 거래량, 캔들, 20일 지수이동평균(20EMA)과 50일·200일선만 봅니다. 그가 2016년에 쓴 문장 "Price and Volume is all you really need to trade(가격과 거래량이면 매매에 충분하다)"가 그 태도를 요약합니다. 보유 기간은 평균 3~7일이고, 주도 테마 안에서 상대적으로 강한 종목을 고릅니다.
그가 직접 말하는 모습은 2020년 트레이더 행사 Traders4ACause(T4AC20)에서 자신의 매매 과정을 이야기한 발표의 공개 예고편으로 볼 수 있습니다.
알려진 실적과 검증 수준
그의 실적으로 알려진 숫자는 대부분 본인이 집계한 주간 추천(Top Pick of the Week) 기록입니다. 확인한 출처와 성격을 나누면 다음과 같습니다.
| 기록 | 내용 | 성격 |
|---|---|---|
| 성과 페이지의 거래 표 | 공식 알림 거래의 손익 | 본인 사이트가 가상 계좌로 표기 |
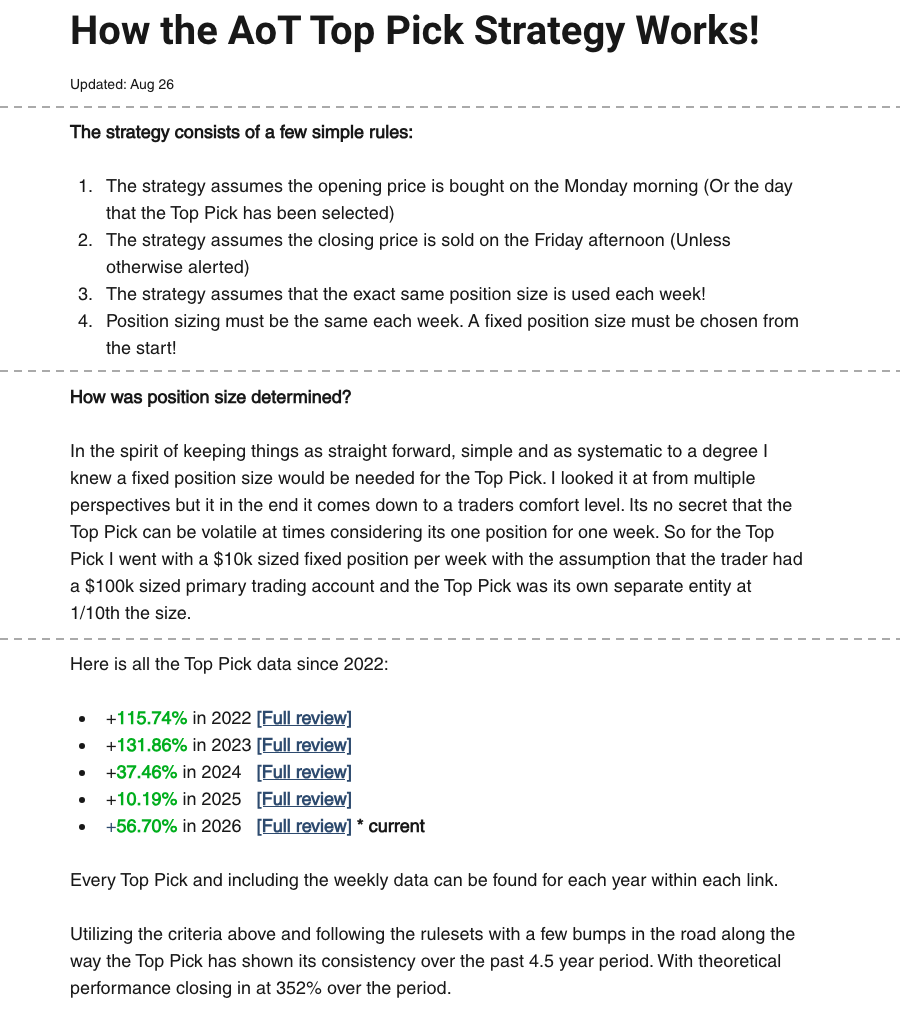
| 주간 추천 2022년 | +115.7% (49건, 33승 16패) | 그해 11월에 소급 집계 |
| 주간 추천 2023년 | +131.9% | 본인 집계, 주간 %의 합 |
| 주간 추천 2024년 | +37.5% | 본인 집계, 주간 %의 합 |
| 주간 추천 2025년 | +10.2% | 본인 집계, 주간 %의 합 |
| 주간 추천 2026년 | +59.9% (43주차까지) | 본인 집계, 주간 %의 합 |
| 제3자 검증 | 감사·대회·외부 추적 | 찾지 못함 |
| 이용자 후기 | 150건, 별 다섯 77% | 성과 검증은 아님 |
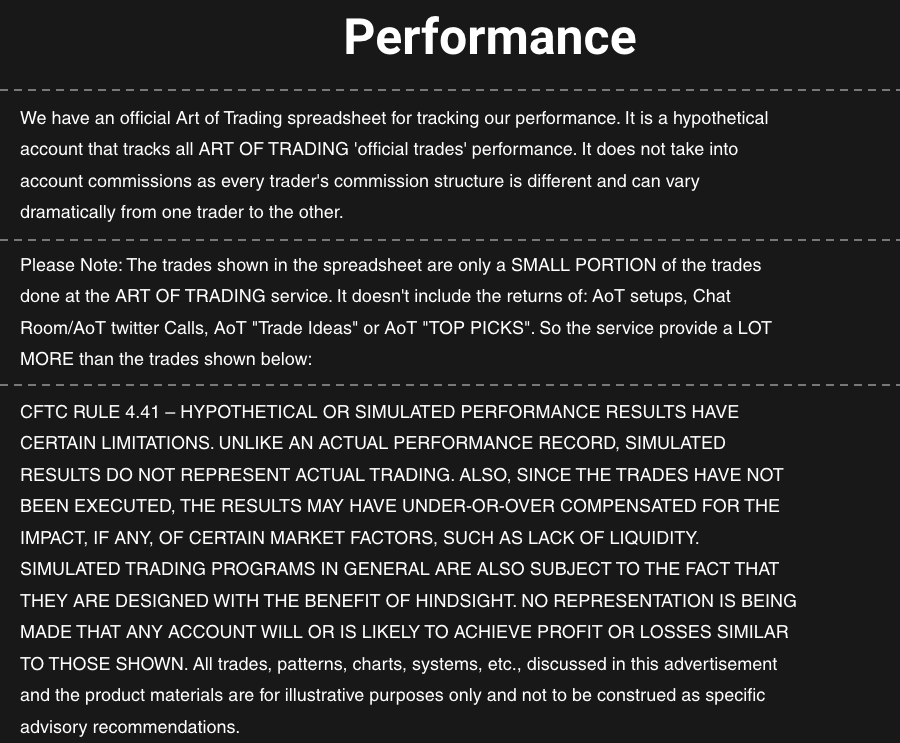
성과 페이지는 거래 표를 "a hypothetical account(가상 계좌)"라고 적고 "SIMULATED RESULTS DO NOT REPRESENT ACTUAL TRADING(모의 결과는 실제 매매를 나타내지 않는다)"는 고지를 붙입니다. 표에 실린 거래가 서비스 전체 거래의 "SMALL PORTION(일부)"이고 수수료를 빼지 않았다는 설명도 있습니다. 주간 추천 설명 글은 그 수익률을 "theoretical performance(이론 성과)"라고 부릅니다. 핀지는 Collective2·TipRanks·Trustpilot·Reddit·Elite Trader·StockTwits 같은 곳에서 그의 실적을 확인하거나 반박하는 제3자 자료를 찾아봤지만 찾지 못했습니다. 이용자 후기 사이트에는 150건의 후기가 있고 별 다섯이 77%인데, 대부분 2010~2012년 글이고 성과를 검증한 것은 아닙니다.
이것은 기록이 틀렸다는 뜻이 아닙니다. 아래 8절에서 보듯 핀지가 그의 주간 추천을 실제 시세와 대조해 보니 공개 수치와 맞았습니다. 다만 그 숫자는 실제 계좌의 체결 내역이 아니라, 정해진 가정으로 계산한 이론 수익이라는 점을 구분해서 읽어야 합니다.
아래는 성과 페이지에서 그 표기가 있는 부분만 잘라 낸 화면입니다. 모의 성과 고지문은 미국 규정(CFTC 규칙 4.41)이 정한 문구입니다.
주간 추천(Top Pick)은 어떻게 집계되나
그가 설명한 집계 방식은 이렇습니다. $100,000 계좌를 가정하고 매주 한 종목에 $10,000을 고정으로 넣습니다. 월요일 시가에 사서 금요일 종가에 팝니다. 월요일에 2% 넘게 갭 상승해 출발하면 대개 건너뛰고, 그 주 손실은 최대 15%로 끊습니다. 연간 수익률은 주간 수익률을 단순히 더한 값입니다. 2022년 기록은 그해 11월에 지난 추천을 되짚어 집계한 것이라고 본인이 밝혔습니다. 집계 규칙과 연도별 수치를 적은 그의 설명 글 화면은 다음과 같습니다.
실제 기록에는 단순한 "월요일 시가 매수, 금요일 종가 매도"와 다른 운영도 섞여 있습니다. 2% 넘는 갭을 건너뛴 주, +7%에서 절반을 판 주, 목요일에 일찍 청산한 주, 반만 산 주, 2~3주를 들고 간 주가 있습니다. 추천 종목은 반도체와 AI 하드웨어에 몰려 있습니다. 2023~2026년 185개 종목-주 가운데 NVDA가 15번, SOXL과 MU가 8번, PLTR·AEHR·AMD가 7번씩이고, 반도체·AI 하드웨어가 42.7%였습니다.
왜 많은 사람이 따르나
그의 가르침은 설득력이 있습니다. 규칙이 짧고, 차트 몇 장으로 설명되며, 손실을 작게 끊으라는 원칙이 분명합니다. 그의 "10가지 황금 규칙"은 "셋업이 없으면 매매도 없다", "가장 좋은 거래는 거의 곧바로 작동한다", "큰 손실을 보지 말라"로 시작합니다. 손실이 커지기 전에 끊고, 이익이 난 거래를 손실로 되돌리지 않으며, 갭 상승을 쫓지 않는다는 원칙은 초보 투자자가 흔히 하는 실수를 정확히 짚습니다. 2023년처럼 반도체 주도주가 크게 오른 해에 그 종목들을 계속 추천해 맞힌 기록도 실제 시세로 확인됩니다. 이 글이 묻는 것은 그 원칙들 가운데 "규칙으로 옮길 수 있는 부분"이 22년 동안 시장을 넘었는가입니다.
2. 그의 규칙: 종목, 네 패턴, 진입, 손절, 청산
종목 고르기: 주도 테마 안의 강한 종목
그는 먼저 시장이 몰리는 테마와 업종을 훑고, 그 안에서 차트가 가장 강한 종목을 고릅니다. 지수가 신저가를 찍는 동안 지지선을 지키는 종목을 상대강도의 정의로 들고, 상승한 날 거래량이 평균의 2~3배이고 하락한 날은 거래량이 적은 상태가 몇 주~몇 달 이어지는 종목을 "누적(accumulation)" 종목으로 봅니다. 52주 신고가 종목과 당일 상승률 상위 종목을 매일 훑고, 거래량은 하루 30만~50만 주 이상을 기준으로 들었습니다. 실적 발표 뒤 갭 상승하고 고가 부근에서 마감한 종목(그는 Power Earnings Gap, 줄여서 PEG라고 부릅니다)은 따로 관심 목록에 올려 둡니다.
주간 추천을 고를 때는 네 가지를 본다고 했습니다. 업종의 모멘텀, 3~5일 조정했거나 주요 이평선까지 눌린 기술적 셋업, 지수와 변동성으로 본 시장 상태, 변동성이 큰 장에서의 과매도 반전 기회입니다.
네 가지 패턴
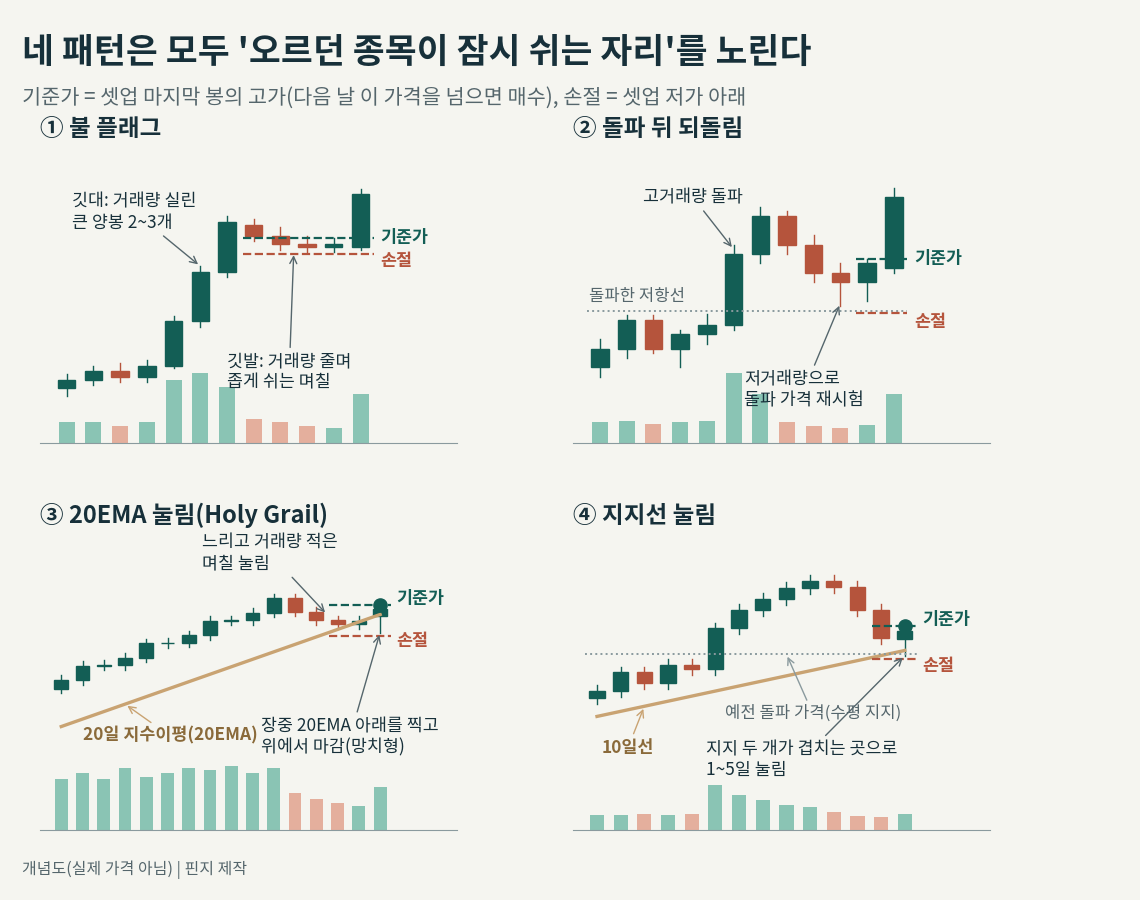
이 글이 검증한 것은 그가 가장 자주 설명하는 네 패턴입니다. 모두 오르던 종목이 잠시 쉬는 자리에서 다시 오를 때 사려는 셋업입니다.
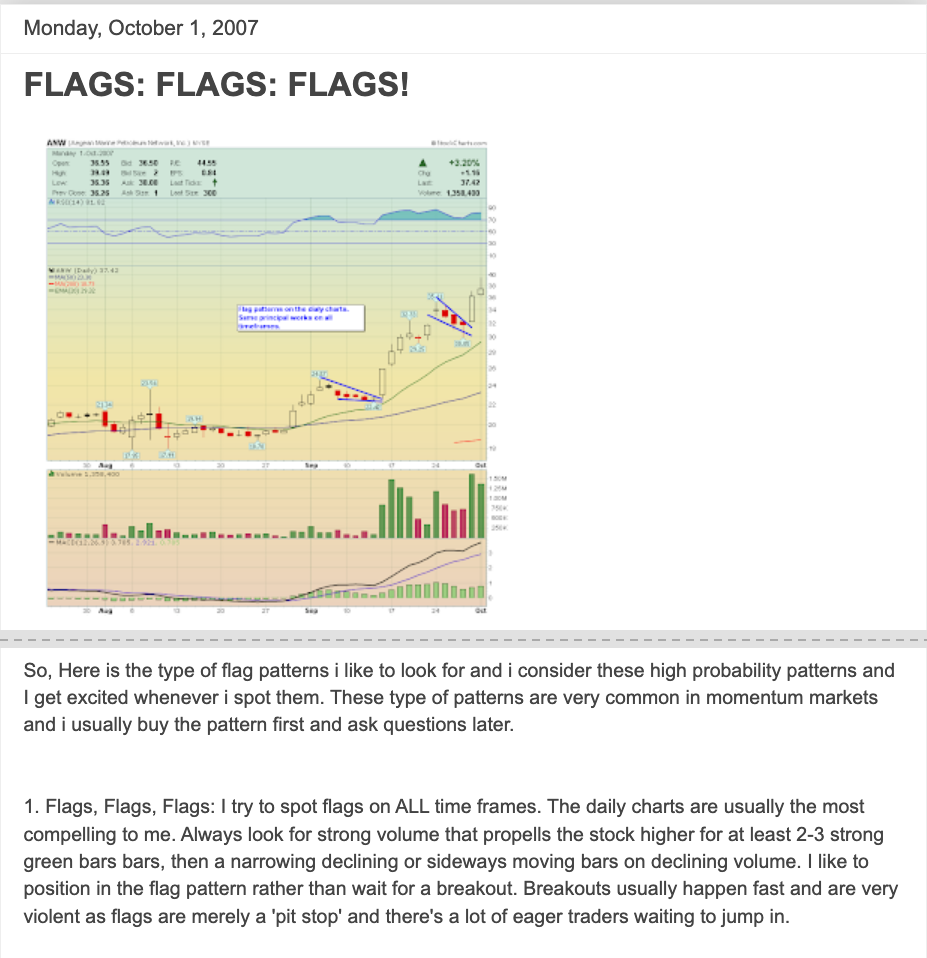
- 불 플래그(bull flag): 2007년 글의 정의는 "강한 거래량으로 최소 2~3개의 큰 양봉이 밀어 올린 뒤, 거래량이 줄며 좁아지는 하락 또는 횡보 봉들"입니다. 깃대(급등) 뒤의 깃발(휴식)을 모멘텀의 "피트 스톱"이라고 불렀습니다. 그가 "가장 신뢰하는 패턴"이라고 한 셋업입니다.
- 돌파 뒤 되돌림(breakout and retest): 큰 거래량으로 저항선을 돌파한 뒤 거래량이 적은 상태로 돌파 가격까지 되돌아와 그 자리를 지키는 모양입니다. 2019년 글에서 "돌파를 재시험하는 저거래량 되돌림이 매우 중요하다"고 강조했습니다.
- 20EMA 눌림(Holy Grail): 린다 래시키(Linda Raschke)의 셋업을 가져온 것입니다. 강한 상승 추세의 종목이 며칠간 느리게, 거래량이 줄며 20EMA까지 내려오는 첫 번째나 두 번째 시험만 삽니다. 장중에 20EMA 아래를 잠깐 찍고 위에서 마감하는 망치형 캔들을 가장 좋은 모양으로 꼽았습니다.
- 지지선 눌림(dip buy into support): 횡보장에서 쓰는 셋업입니다. 강한 종목이 수평 돌파선, 10일·20일·50일선, 추세선 같은 지지에 1~5일 눌릴 때 삽니다. 지지가 두 개 이상 겹치는 자리를 선호했습니다.
불 플래그 정의는 그가 2007년 블로그에 예시 차트와 함께 처음 적은 글에서 나왔습니다.
그는 2011~2012년 자기 유튜브 채널에 이 셋업들로 한 거래를 차트로 복기한 영상을 여럿 올렸습니다. 돌파 뒤 되돌림은 씨트립(CTRP) 거래 영상에서 설명합니다.
진입: 기준가를 넘는 순간, 갭은 쫓지 않는다
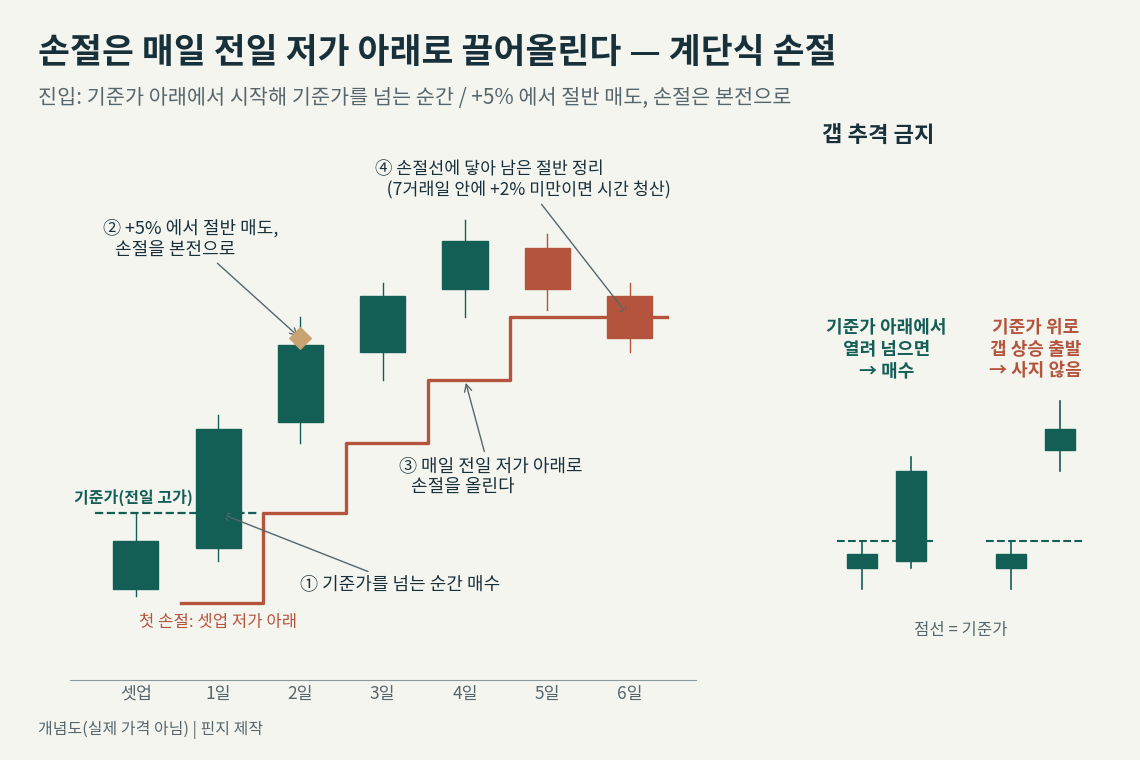
그의 셋업은 대부분 셋업 마지막 봉의 고가, 곧 전일 고가를 매수 기준가(트리거)로 씁니다. 다음 날 주가가 기준가 아래에서 출발해 거래량과 함께 기준가를 넘으면 삽니다. 반대로 시가가 기준가 위로 갭 상승해 출발하면 사지 않습니다. 그는 "갭 상승은 절대 쫓지 말라"고 여러 번 썼고, 주간 추천에서도 2% 넘는 갭은 건너뜁니다. 개장 직후에는 거의 사지 않고 30~45분, 길게는 1~2시간 기다려 장중 차트에서 낮은 위험의 자리를 찾는다고 했습니다. 기준가를 넘었다는 사실은 감시를 시작하라는 신호이지 자동 매수 신호가 아니라는 설명입니다.
손절과 청산: 본전, 계단식, 절반 익절
첫 손절은 셋업 저가나 돌파일 저가의 "몇 센트 아래"입니다. 예시 거래의 손절폭은 대개 1~6%입니다. 거래 하나의 손실 한도는 계좌의 2~2.5%이고, 종목 하나에 계좌의 20~25%까지 넣습니다. 동시 보유는 보통 3~4종목, 횡보장에서는 1~2종목입니다. 작동하는 거래는 이렇게 관리합니다.
- +3%쯤 오르면 손절을 진입가(본전)로 올립니다. "녹색 거래를 빨간색으로 만들지 않는다"는 원칙입니다.
- +5~7%에서 절반을 팝니다.
- 남은 물량은 손절을 매일 전일 저가 바로 아래로 끌어올립니다. 그는 이것을 "계단식 손절(stair-step stop loss)"이라고 부릅니다. 일찍 정지되는 대가로 가끔 큰 승자를 잡는다는 설명입니다.
- 패턴이 가리키는 목표(불 플래그는 돌파가 + 깃대 길이, 20EMA 눌림은 직전 고점)에 닿으면 정리합니다.
- 며칠 안에 움직이지 않으면 정리합니다. 평균 보유는 3~7일입니다.
시장 상태와 비중
그는 시장을 강세·횡보·약세로 나눠 셋업을 바꾼다고 했습니다. 횡보장에서는 돌파가 잘 실패하므로 돌파 대신 지지선 눌림을 사고, 포지션을 1~2개로 줄이며 이익을 빨리 챙깁니다. 약세장에서는 현금도 포지션이라고 봅니다. 세 번 연속 손실이 나면 매매를 멈추고, 다시 시작할 때는 절반 크기로 쉬운 거래부터 합니다. 횡보장의 지지선 눌림 매수는 그가 스타벅스(SBUX) 거래로 설명한 영상이 있습니다.
핀지 실험은 이 가운데 수치로 옮길 수 있는 부분을 그대로 옮겼습니다. 정리하면 다음과 같습니다.
| 단계 | 그의 규칙 | 실험에서 옮긴 방식 |
|---|---|---|
| 종목 | 유동성 있는 강한 종목 | $5 이상, 50만 주, $10M 이상 |
| 종목 | 고점 근처의 리더 | 52주 고가 대비 −25% 이내 |
| 셋업 | 네 패턴 | 패턴 검출기 4종(일봉) |
| 진입 | 전일 고가 돌파 | 기준가 돌파 시 1분봉 매수 |
| 진입 | 갭 추격 금지 | 시가가 기준가 +0.2% 위면 안 삼 |
| 손절 | 셋업 저가 아래 | 패턴 저가 아래 |
| 청산 | +5% 절반, 본전 | 같은 순서로 적용 |
| 청산 | 계단식 손절 | 매일 전일 저가 아래로 |
| 청산 | 3~7일 보유 | 7거래일 시간 청산 |
3. 실제 차트로 본 두 거래
그가 영상과 글에서 직접 설명한 거래 두 개를 실제 일봉에 겹쳐 봤습니다. 둘 다 패턴이 실제로 어떻게 생겼는지 보여 주는 예시입니다. 가로선의 가격은 그가 영상과 글에서 말한 값입니다.
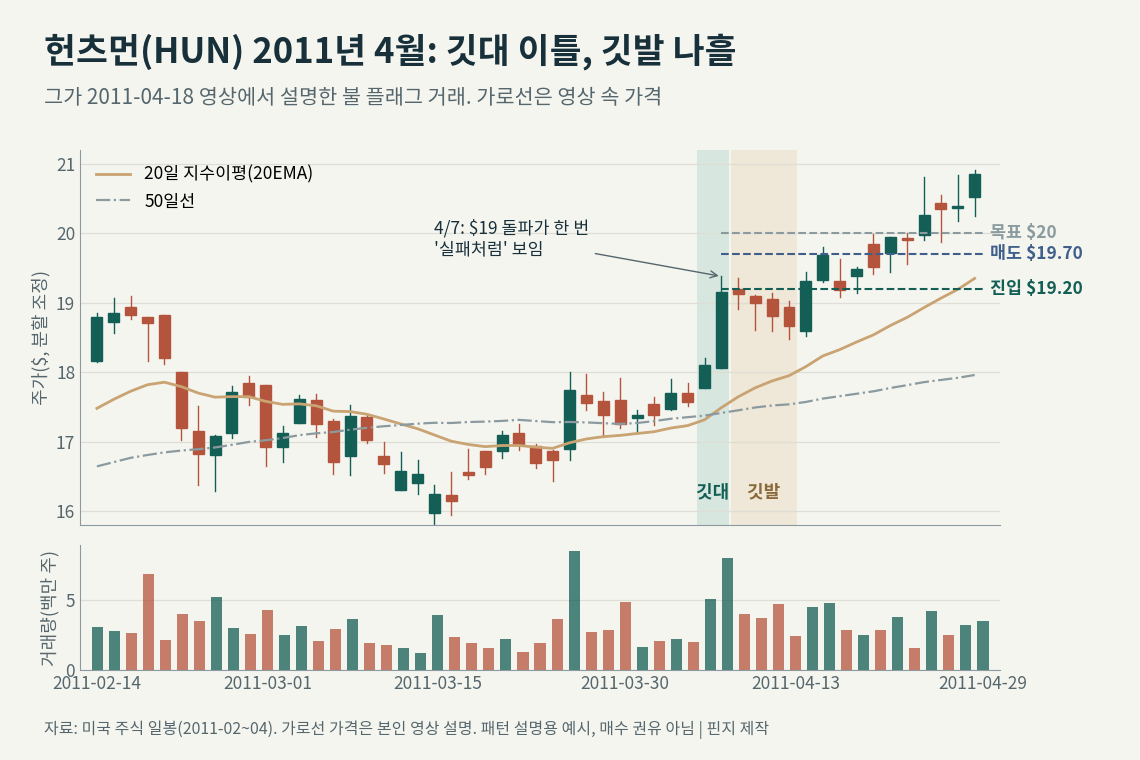
헌츠먼(HUN), 2011년 4월: 불 플래그
2011년 4월 18일 올린 영상에서 그는 화학 업체 헌츠먼(HUN)의 불 플래그 거래를 설명했습니다. 몇 달간 상승 추세였던 종목이 4월 6~7일 거래량을 크게 실은 양봉 두 개로 $19 위까지 올랐습니다. 그는 이 첫 $19 돌파를 "실패처럼 보이는" 돌파라고 불렀습니다. 횡보장이라 돌파는 곧바로 이어지지 않는다고 보고 이때는 사지 않았습니다. 그 뒤 나흘 동안 거래량이 줄며 좁게 쉬는 깃발이 생겼고, 장중 저항 $19.16을 넘을 때 $19.20에 샀습니다. 목표는 $20이었지만 횡보장이라 $19.70에서 팔았다고 했습니다(+2.6%, 1일). 그 영상을 아래에 붙입니다.
로쿠(ROKU), 2017년 12월: 20EMA 눌림
2017년 12월 7일 글에서 그는 로쿠(ROKU) 거래를 단계별로 설명했습니다. 11월 9일 실적 발표 뒤 크게 갭 상승한 종목이 11월 말 고점에서 며칠간 거래량이 줄며 내려와 20EMA에 닿았습니다. 12월 6일 약하게 출발한 주가가 20EMA를 찍고 반등할 때 $39.30에 반 크기로 샀고, 첫 손절은 $37.00이었습니다. 주가가 오르자 손절을 $42, $43으로 올렸고 다음 날 아침 $42.90에서 정지됐습니다. 하루 만의 이익이었습니다. 같은 20EMA 눌림을 그가 2011년 PDC 거래로 설명한 영상도 본인 채널에 있습니다.
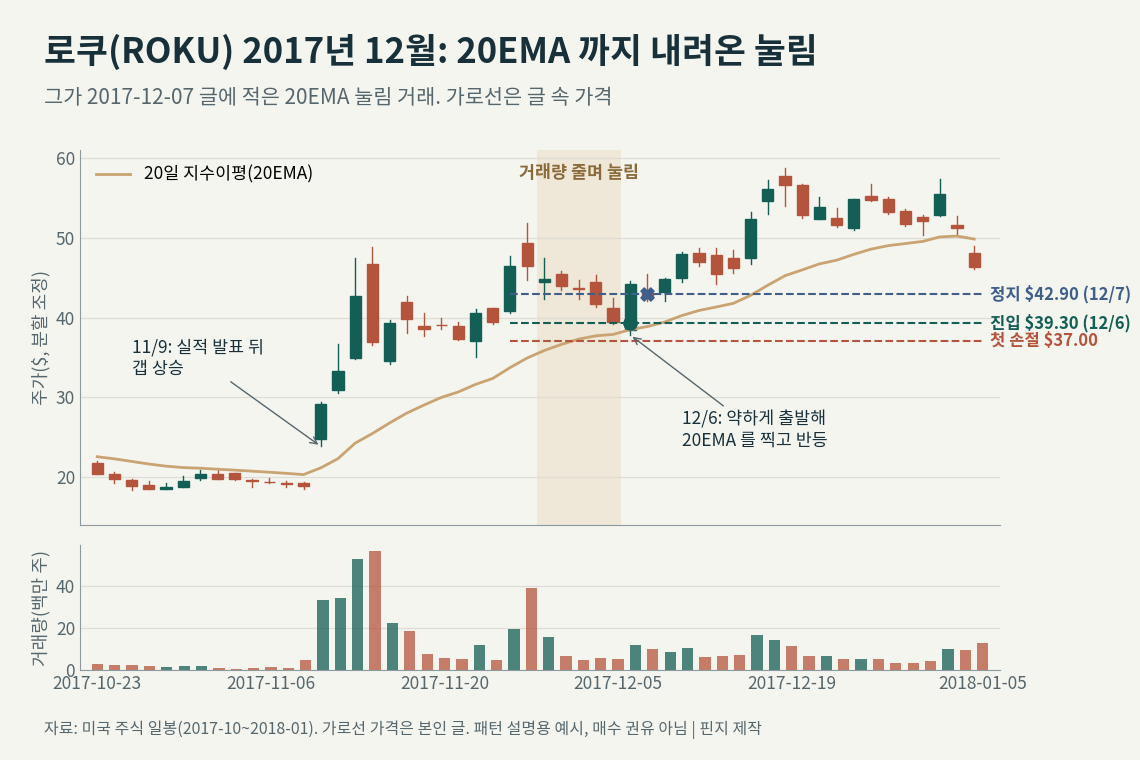
두 거래 모두 그가 설명한 모양 그대로이고 결과도 좋았습니다. 교육 자료로 쓰이는 사례는 대개 이렇게 잘된 거래입니다. 같은 모양이 22년 동안 수십만 번 나왔을 때 평균이 어땠는지가 다음 질문입니다.
4. 어떻게 검증했나
핀지가 2004~2026년 미국 주식 1분봉·일봉으로 그의 규칙을 그대로 재생한 실험입니다. 실험은 두 갈래입니다. 하나는 네 패턴 후보 전체를 놓고 패턴·진입·청산·종목 선택을 하나씩 바꿔 본 실험(2005-01~2026-11)이고, 다른 하나는 같은 규칙을 $100,000 계좌로 1분봉 체결까지 끝까지 굴린 수정 재실험(2004-01~2026-05)입니다.
- 자료: 상장폐지 종목을 포함한 분할 조정 미국 일봉(보통주와 SPY 11,334종목, 2003-09~2026-11), 1분봉, SEC 공시의 실적 발표 접수 시각, 그의 주간 추천 공개 기록 180행(2023년~2026년 43주차)입니다.
- 후보: 네 패턴 검출기를 매일 완성된 일봉에 적용했습니다. 유동성 조건은 실제 거래 가격 $5 이상, 20일 평균 거래량 50만 주 이상, 거래대금 $10M 이상, 52주 고가 대비 −25% 이내입니다. 2005년 이후 후보는 632,389건(4,718종목)이고, 되돌림 335,768건, 플래그 187,446건, 지지선 눌림 96,448건, 20EMA 눌림 12,727건입니다. 이 글에서 "리더 종목"은 이 유동성 조건을 통과한 종목을 말합니다.
- 진입: 두 방식으로 쟀습니다. 「원형」은 10:00~15:30(미국 동부 시각)에 5분마다 종가가 기준가 이상이고 기준가 +4% 이내이며 거래량 속도가 20일 평균의 0.8배 이상인지 보고 다음 분 시가에 삽니다. 「지정가」는 기준가에 매수 주문을 걸어 두고 처음 닿는 분에 삽니다. 둘 다 시가가 기준가보다 0.2% 넘게 높으면 사지 않습니다.
- 청산: 손절 → +5% 절반 매도 → 본전 → 전일 저가 계단식 → 목표 → 7거래일 시간 청산 순서입니다. 같은 날 손절과 익절이 겹치면 손절을 먼저 처리했습니다.
- 비용: 따로 적지 않으면 편도 0.30%(30bp)입니다. 편도 비용은 살 때와 팔 때 각각 내는 수수료와 체결 미끄러짐을 합친 값이고, bp는 0.01%p입니다. 민감도 확인용으로 비용 0과 편도 0.05%(5bp)도 봤습니다.
- 비교 기준(대조군): SPY, 같은 날 리더 종목 전체, 같은 진입 방식으로 "전일 고가를 넘은 리더 종목"(패턴 없음), 같은 종목·같은 해의 리더 조건이 맞는 다른 날입니다. 패턴이 "아무것도 아닌 것"보다 나은지를 보는 장치입니다.
- 평균 내는 법: 거래 평균과 날짜 평균을 따로 봤습니다. 날짜 평균은 날마다 같은 금액을 쓴다고 본 평균입니다. 하루에 후보가 수백 개 몰리는 날이 있어 거래 평균만 보면 그날이 결과를 좌우합니다. t 값은 우연으로 볼 수 있는지 가늠하는 숫자로, 대략 절댓값 2를 넘으면 우연으로 보기 어렵다고 읽습니다. 보유 기간이 겹치는 것은 보정했습니다.
- 시기 분리: 2005~2015년과 2016~2026년, 또는 네 시기(2005~09, 2010~15, 2016~20, 2021~26)로 나눠 같은 방향인지 봤습니다.
일봉 청산 계산은 진입 이튿날부터 일봉을 써서, 1분봉으로 끝까지 재생한 계산보다 거래당 0.045%p 낮게 나옵니다. 같은 거래 2,629건을 두 방식으로 대조한 상관은 0.86이었습니다. 계좌 재실험은 그 날의 계좌 가치와 현금으로 위험·종목 한도를 적용하고 최대 4종목(횡보장 신규 매수 때 2종목)을 동시에 들며, 상장폐지·합병 같은 기업 행위의 회수 금액까지 반영했습니다.
5. 결과
5.1 패턴 자체: 다른 날보다 나은가
먼저 청산 규칙 없이 패턴만 봤습니다. 패턴이 뜬 다음 날 시가에 사서 1·5·10·20일 들었을 때, 대조군과의 차이입니다(비용 전, 날짜 평균).
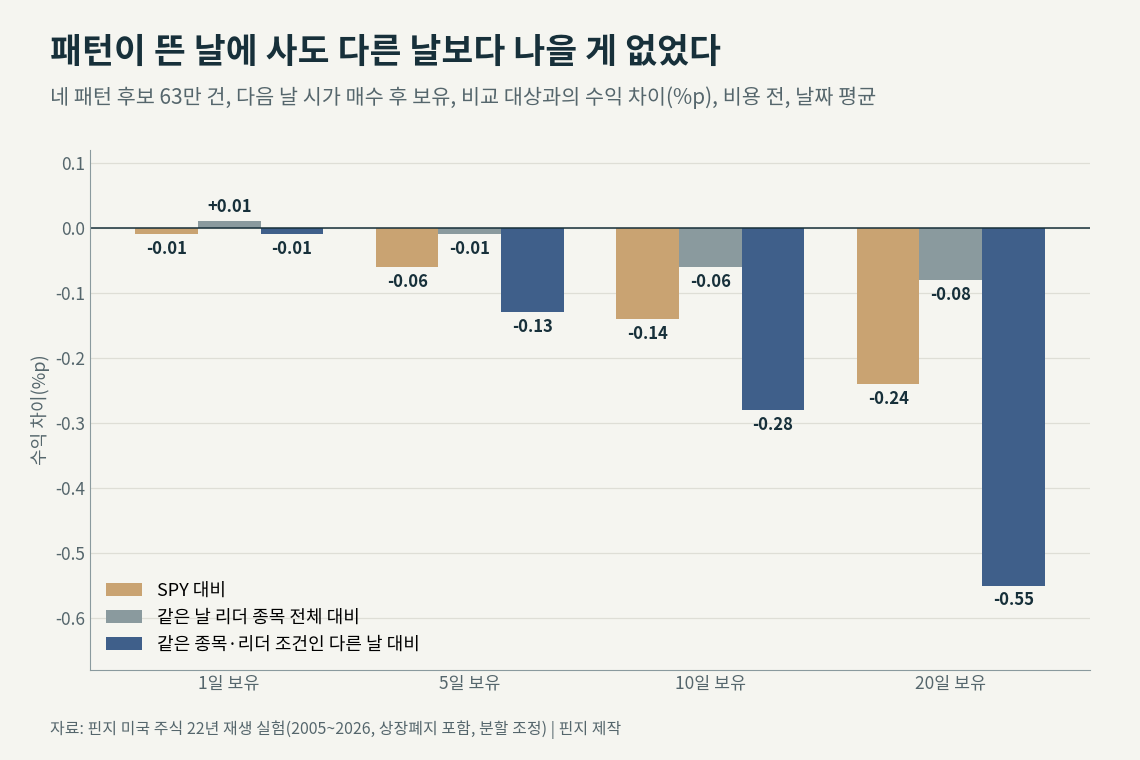
- 5일 보유 기준으로 같은 날 리더 종목 전체보다 −0.01%p(t −0.4), SPY보다 −0.06%p(t −2.0)였습니다. 패턴은 같은 조건의 다른 종목과 구별되지 않았습니다.
- 같은 종목을 리더 조건이 맞는 다른 날에 산 것보다는 5일 −0.13%p(t −2.6), 20일 −0.55%p(t −3.0)로 오히려 낮았습니다. 패턴이 뜬 날이 매수 시점으로 더 낫지 않았다는 뜻입니다.
- 종류별 5일, 리더 전체 대비로는 플래그 +0.01%p, 되돌림 −0.04%p, 20EMA 눌림 +0.10%p(t 1.5), 지지선 눌림 −0.04%p였습니다. 20EMA 눌림이 가장 덜 나빴지만 통계로 의미 있는 크기는 아닙니다.
검출 조건을 느슨하게도, 엄격하게도 바꿔 봤습니다. 결과는 같았습니다.
| 검출 조건 | 후보 수 | 하루 후보 | 5일, 리더 전체 대비 |
|---|---|---|---|
| 기본 | 632,389 | 92종목 | −0.01%p (t −0.4) |
| 느슨하게 | 2,789,087 | 333종목 | −0.00%p (t −0.1) |
| 엄격하게 | 47,890 | 8종목 | +0.01%p (t 0.2) |
느슨한 조건은 52주 고가 −40% 이내, 깃대 5% 등으로 넓힌 것이고, 엄격한 조건은 52주 고가 −10% 이내, 깃대 15%·거래량 2배, 손절폭 5% 이하 등으로 좁힌 것입니다. 하루 후보 수는 중앙값입니다.
5.2 진입: 전일 고가를 넘는 순간 사는 주문
그의 진입은 전일 고가를 넘는 순간 사는 방식입니다. 이 주문 방식 자체를 따로 쟀습니다(비용 전, 날짜 평균).
| 진입 | 표본 | 당일(1일) | 5일 |
|---|---|---|---|
| 기준가 지정가 매수(수익) | 242,364 | −0.15% (t −14.1) | −0.10% (t −2.2) |
| 위와 같음, 패턴 없는 돌파 대비 | 242,364 | −0.01%p (t −2.1) | −0.06%p (t −2.6) |
| 리더 전일 고가 돌파, SPY 대비 | 1,961,959 | −0.16%p (t −22.6) | −0.23%p (t −8.7) |
- 리더 종목이 전일 고가를 넘는 순간 사면, 패턴이 있든 없든 그날 종가까지 SPY보다 −0.16%p 불리했습니다. 196만 건이고, 2005~09·2010~15·2016~20·2021~26 네 시기 모두 −0.14~−0.18%p였습니다.
- 그의 셋업 후보 가운데 실제로 다음 날 기준가에 닿은 것은 38.3%였습니다. 닿은 후보를 그날 시가에 샀다면 5일 +0.61%p, 닿지 않은 후보는 −0.43%p입니다. "기준가를 넘은 종목만 좋다"는 말은 이 차이에서 나옵니다. 그런데 이것은 그날 오른 종목을 장이 끝난 뒤 고른 값이라 실행할 수 없습니다. 실제로는 기준가에서 사야 하고, 기준가에서 산 결과가 위 표의 첫 줄입니다. 그 차이는 사라졌습니다.
5.3 청산: 거래의 87%가 손절로 끝났다
진입을 원형으로 고정하고 청산 규칙만 바꿔 21가지를 돌렸습니다. 원래 규칙은 60,107건, 승률 32.2%, PF 0.57(이익 합 ÷ 손실 합), 평균 보유 3.3일이었고, 거래당 평균이 비용 전 −0.07%, 편도 5bp −0.17%, 편도 30bp −0.67%였습니다.
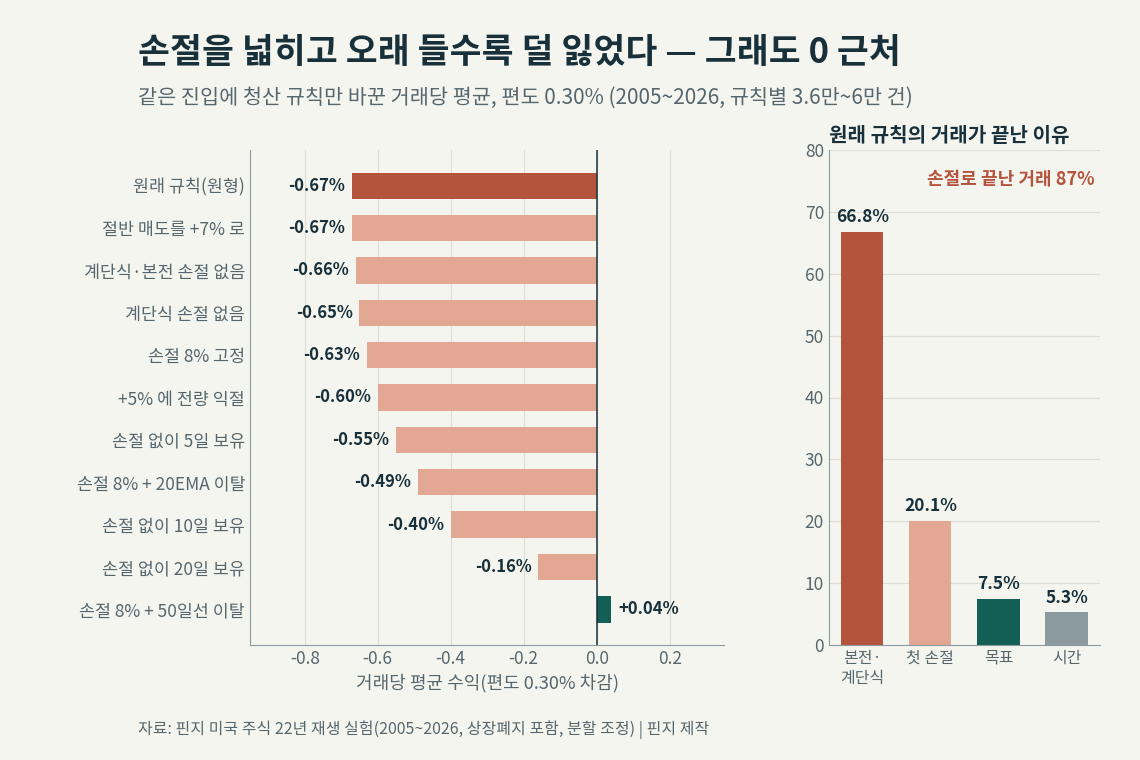
- 원래 규칙 거래의 66.8%는 본전·계단식 손절로, 20.1%는 첫 손절로 끝났습니다. 목표 도달은 7.5%, 시간 청산은 5.3%였습니다. 합치면 거래의 87%가 손절로 끝났습니다.
- 손절을 넓히고 오래 들수록 손실이 줄었습니다. 원래 규칙 −0.67% → 손절 8% 고정 −0.63% → 손절 없이 20일 보유 −0.16% → 손절 8% + 50일선 이탈까지 보유 +0.04%입니다.
- 절반 매도 시점을 +7%로 바꾸거나(−0.67%), 계단식 손절을 빼거나(−0.65%), +5%에 전량 익절해도(−0.60%) 거의 그대로였습니다.
- 유일한 플러스였던 손절 8% + 50일선 이탈은 평균 보유가 32.3일이고, 2005~15년은 −0.15%, 2016~26년은 +0.15%(30bp 날짜 평균)였습니다. 두 구간 모두 플러스가 아니고, 3~7일 보유·절반 익절·계단식 손절이라는 그의 방식도 아닙니다.
- 손절 없이 20일 들면 비용 전 +0.44%였는데, 같은 기간 SPY 20일 수익(약 +0.75%)보다 낮았습니다. 오래 들수록 나아진 몫은 주식 시장이 오른 만큼이었습니다.
5.4 연도별: 22년 중 비용 뒤 플러스인 해 0
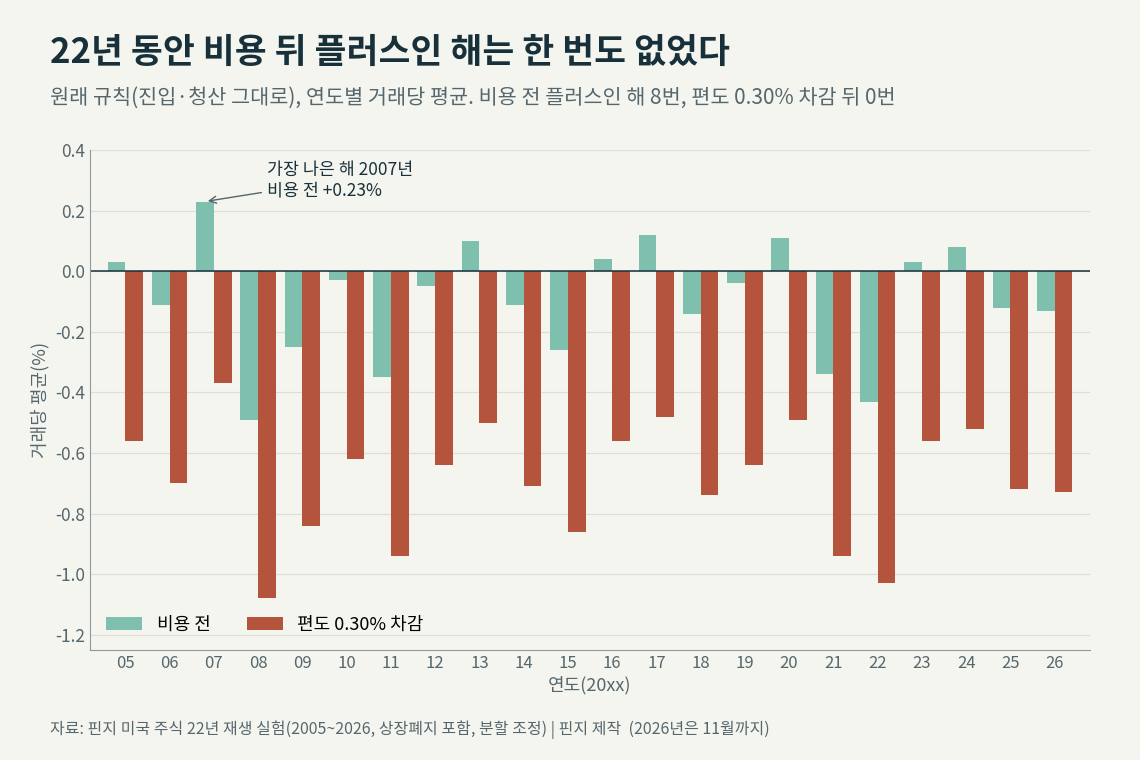
원래 규칙은 22년 가운데 비용 전으로 플러스인 해가 8번이었고, 편도 30bp를 빼면 0번이었습니다. 가장 나은 해는 2007년(비용 전 +0.23%)이었습니다. 반도체 주도주가 크게 오른 2023년에도 비용 뒤에는 마이너스였습니다. 비용을 낮춰서 해결될 문제가 아니라 규칙의 기대값이 0 근처라는 뜻입니다.
5.5 계좌로 굴렸을 때
같은 규칙을 $100,000 계좌로 1분봉 체결까지 끝까지 굴린 수정 재실험 결과입니다. 이 표는 계좌 연수익이라 위의 거래 평균과 단위가 다릅니다.
| 항목 | 값 |
|---|---|
| 기간 | 2004-01-02 ~ 2026-05-01 |
| 계좌에 들어간 거래 | 3,090건 |
| 거래당 순수익 | −0.51% |
| PF(달러 기준) | 0.71 |
| 연복리 수익(CAGR) | −16.06% |
| 최대 낙폭(MDD) | −98.05% |
| 같은 노출 SPY | +1.69% |
| SPY 100% 보유 | +8.73% |
| 편도 5bp 일 때 CAGR | −1.72% |
| 2021년 새로 시작(953건) | −22.26% |
CAGR은 연복리 수익률, MDD는 고점 대비 최대 낙폭입니다. 같은 노출 SPY는 전략이 날마다 주식에 넣어 둔 비중만큼만 SPY를 들었을 때의 수익으로, 현금을 많이 쥐는 전략을 SPY 100%와 비교하는 불공정을 줄이려는 기준입니다. 편도 30bp 계좌는 자금이 바닥나 2025년 1월 30일 이후 새로 살 수 없었습니다. 자금 소진 효과를 빼려고 2021년에 $100,000로 새로 시작해도 연 −22.26%였습니다. 비용을 편도 5bp로 거의 없애도 연 −1.72%였습니다.
5.6 고르는 조건과 기계학습
그의 설명에 나오는 선별 조건을 신호 당일 종가까지의 정보로 걸어 봤습니다. 아래는 원형 진입·원형 청산, 편도 30bp의 날짜 평균입니다. 시장 상태는 전일 SPY가 20EMA·50일선 위아래 어디에 있는지로 강세·횡보·약세를 나눴습니다.
| 조건 | 거래 | 30bp | 2005~15 | 2016~26 |
|---|---|---|---|---|
| 전체 | 60,107 | −0.74% | −0.71% | −0.76% |
| 강세장 | 43,280 | −0.76% | −0.82% | −0.72% |
| 횡보장 | 12,349 | −0.56% | −0.37% | −0.77% |
| 약세장 | 4,478 | −0.96% | −0.93% | −1.00% |
| 상대강도 90 이상 | 13,800 | −0.71% | −0.58% | −0.83% |
| 52주 고가 5% 이내 | 33,945 | −0.73% | −0.68% | −0.79% |
| 주도 업종 | 11,602 | −0.79% | −0.78% | −0.81% |
| 반도체·장비 | 1,749 | −0.58% | −0.88% | −0.30% |
| 실적 갭 뒤 60일 안 | 2,402 | −0.73% | −0.99% | −0.56% |
| 강세장+상대강도 90+고가 근접 | 6,498 | −0.79% | −0.80% | −0.78% |
주도 업종은 63일 수익률 상위 20% 업종입니다. 마지막 줄은 강세장, 상대강도 90 이상, 52주 고가 5% 이내, 이평선 정배열을 모두 건 묶음입니다. 이런 조건 37가지를 청산 3종, 진입 2종과 엮은 222칸 가운데 2005~15년과 2016~26년 두 구간 모두 비용 뒤 플러스인 칸은 하나도 없었습니다.
사람이 정한 조건 대신 기계학습(LightGBM)에게 고르게도 해 봤습니다. 2011~2026년을 해마다 그 전해까지의 자료로 학습해 다음 해를 예측하는 방식이고, 피처는 33개입니다. 예측 상위 10% 거래만 골라도 원래 청산으로는 거래 평균 −0.57%, SPY 대비 −0.71%p(t −10.0)였고 16년 중 플러스인 해가 0번이었습니다. 손절 없이 20일 보유로 바꾸면 −0.07%, 16년 중 9년 플러스였습니다. 예측과 실제의 연도별 순위 상관은 −0.02~+0.09였습니다. 모델은 덜 나쁜 거래를 고를 뿐 플러스로 만들지 못했습니다. 예측 상위 10%만 종목당 25%로 굴린 계좌는 원래 청산 연 −18.7%, 손절 없이 20일 보유 연 +6.4%였고, 같은 기간 SPY는 연 +11.7%였습니다.
5.7 네 패턴 밖의 셋업
그가 쓰는 다른 셋업도 같은 자료로 쟀습니다. 실적 갭(PEG)은 SEC 실적 공시가 개장 전에 접수된 날 5% 이상 갭 상승하고, 고가 부근에서 마감하며, 거래량이 평소의 2배 이상인 경우로 정의했습니다(2,915건).
| 실적 갭 뒤 진입 | 표본 | 5일, 30bp | 20일, 30bp |
|---|---|---|---|
| 갭 당일 종가 매수 | 2,915 | −0.70% | −0.06% |
| 이튿날 시가 매수 | 2,915 | −0.66% | −0.01% |
| 이튿날 음전 뒤 양전 매수 | 975 | −0.15% | +0.61% (t 1.3) |
| 5~15일 베이스 고가 돌파 | 1,404 | −0.51% | +0.62% (t 1.2) |
| 20EMA 첫 눌림 뒤 돌파 | 794 | −0.35% | −0.47% |
| 50일선 눌림 뒤 돌파 | 669 | −0.15% | +0.50% |
5일은 모두 마이너스였고, 20일의 플러스는 통계로 의미 있는 크기가 아니었습니다. 당일 매매 셋업도 마찬가지였습니다. Red-to-Green(1.5~3% 갭 하락 출발 뒤 9:45~10:30에 전일 종가를 회복하는 순간 매수, 7,330건)은 비용 전에도 −0.19%(t −4.1)였고 그의 관리 규칙을 붙여도 −0.16%였습니다. Avalanche(강한 종목이 오전 11시에 전일 종가 대비 −7~−15% 빠졌을 때 매수, 4,701건)는 종가 청산 비용 전 −0.21%, 그의 관리 규칙(2.5% 손절, +3.5% 절반, 본전, +5%)을 붙이면 −0.01%였고 편도 30bp 뒤 −0.61%였습니다. 거래 범위가 좁아진 뒤의 돌파(인사이드 데이, NR7 등)도 5일 편도 30bp 뒤 −0.57~−0.64%였습니다.
6. 맞았던 부분
갭 추격 금지는 데이터로도 맞았다
시가가 기준가 위로 떠서 그의 규칙상 사지 말아야 할 후보는 5일 수익이 다른 후보보다 −0.25%p(t −5.6) 낮았습니다. 표본이 크고 방향이 분명합니다. "기준가 위로 갭 상승해 출발하면 쫓아 사지 않는다"는 원칙은 이 실험에서 가장 확실하게 맞은 규칙입니다. 돌파 순간 매수가 그날 종가까지 불리했다는 5.2절 결과와도 같은 방향입니다. 이미 오른 가격에 사면 손해라는 그의 직관은 맞았습니다.
그의 종목 선택은 무작위로 고른 리더 종목보다 나았다
그의 주간 추천 평균(+1.69%/주)을 같은 기간 리더 종목에서 무작위로 172번 고른 평균의 분포(5,000회)에 놓으면 상위 0.0%였습니다. 상대강도 90 이상 리더 중 무작위와 비교해도 상위 1.8%, 반도체 리더 중 무작위와 비교해도 상위 2.2%였습니다. 2023~2026년 공개 기록만 놓고 보면 그의 선택은 운으로 보기 어려울 만큼 좋았습니다. 다만 8절에서 보듯 그 차이는 대부분 2023년에서 나왔고, 같은 기간 SOXL을 매주 들고 있던 것과 비슷한 수준이었습니다.
20EMA 눌림이 네 패턴 중 가장 덜 나빴다
네 패턴 가운데 20EMA 눌림만 5일 수익이 리더 전체보다 높았습니다(+0.10%p, t 1.5). 실적 갭 뒤 60일 안에 나온 20EMA 눌림을 지정가로 사서 20일 들면 +2.4%(t 2.0)였습니다. 그가 20EMA 눌림을 두 번째로 좋아하는 셋업으로 꼽고, 주로 실적 갭 종목에서 찾는다고 한 것과 같은 방향입니다. 그러나 앞의 것은 통계로 의미 있는 크기가 아니고, 뒤의 것은 22년 동안 92건뿐이라 전략이라고 부를 표본이 아닙니다.
연속 하락 뒤 반등은 지수에서 약하게 보였다
그는 지수가 6~8일 연속 하락하는 일은 드물고 그 뒤에는 반등 쪽으로 기운다고 말해 왔습니다. 비용 전 기준으로 SPY가 4일 이상 연속 하락한 뒤 5일 수익은 +0.69%로 평상시(+0.20%)보다 높았고(t 2.3, 192건), TQQQ(나스닥 100 3배 ETF)가 5일 이상 연속 하락한 뒤 5일 수익은 +3.19%였습니다(평상시 +1.00%, t 1.8, 60건). 하지만 22년에 60~230건밖에 없고, 시장 폭 지표가 극단적인 과매도(−100 아래)일 때는 오히려 −0.42%로 낮았습니다. 관찰된 경향일 뿐 독립된 전략이 될 표본은 아닙니다.
7. 효과가 없거나 반대였던 부분
| 그의 규칙 | 실험 결과 |
|---|---|
| 네 패턴이 매수 시점을 알려 준다 | 같은 종목 다른 날보다 −0.13%p(5일) |
| 전일 고가를 넘을 때 산다 | 그날 종가까지 SPY 대비 −0.16%p |
| 셋업 저가 바로 아래 손절 | 원형 −0.67%, 8% 고정 −0.63% |
| 본전 손절·계단식 손절 | 거래의 87%가 손절로 끝남 |
| +5~7%에서 절반 매도 | +7%로 바꿔도 −0.67% |
| 3~7일 보유 | 오래 들수록 덜 잃음(20일 −0.16%) |
| 강세장에서만 공격적으로 | 강세장 −0.76%, 횡보장 −0.56% |
| 주도 업종·상대강도 상위 | −0.79%, −0.71% |
| 실적 갭 뒤 패턴 | 5일 전부 마이너스 |
| Red-to-Green·Avalanche | 비용 전에도 0 이하 |
표의 청산 수치는 원형 진입, 편도 30bp의 거래 평균이고, 시장 상태·업종·상대강도 줄은 편도 30bp 날짜 평균입니다.
가장 큰 차이는 손절 방식에서 났습니다. 그는 "2~3% 손실에서 회복하는 것이 10~15%에서 회복하는 것보다 훨씬 쉽다"며 작은 손절을 강조합니다. 한 번의 손실을 작게 하는 데는 맞는 말입니다. 그러나 손절이 좁으면 정상적인 흔들림에도 걸립니다. 이 실험에서 좁은 손절은 한 번의 손실을 줄였지만, 큰 승자를 며칠 만에 내보내 평균을 깎았습니다(8절). 그가 몇 번 시장 방향을 잘못 읽었다는 문제가 아니라, 같은 규칙을 수만 번 반복했을 때의 평균이 그렇다는 뜻입니다.
시장 상태에 따라 셋업을 바꾸는 것도 숫자로는 일관되지 않았습니다. 횡보장 후보는 2005~15년에는 강세장보다 덜 나빴고(−0.37%), 2016~26년에는 더 나빴습니다(−0.77%). 약세장은 두 구간 모두 가장 나빴습니다.
8. 왜 규칙만으로는 재현되지 않나
수익은 종목 선택에서 나오고, 원래 청산은 그것도 놓쳤다
규칙이 무엇을 놓치는지 보려고 실행할 수 없는 가정, 곧 오라클을 써 봤습니다. 오라클은 사후 정보로 "앞으로 크게 오를 종목만 거래했다면"을 계산한 것입니다. 수익이 규칙에서 나오는지 종목 선택에서 나오는지 가르는 용도입니다.
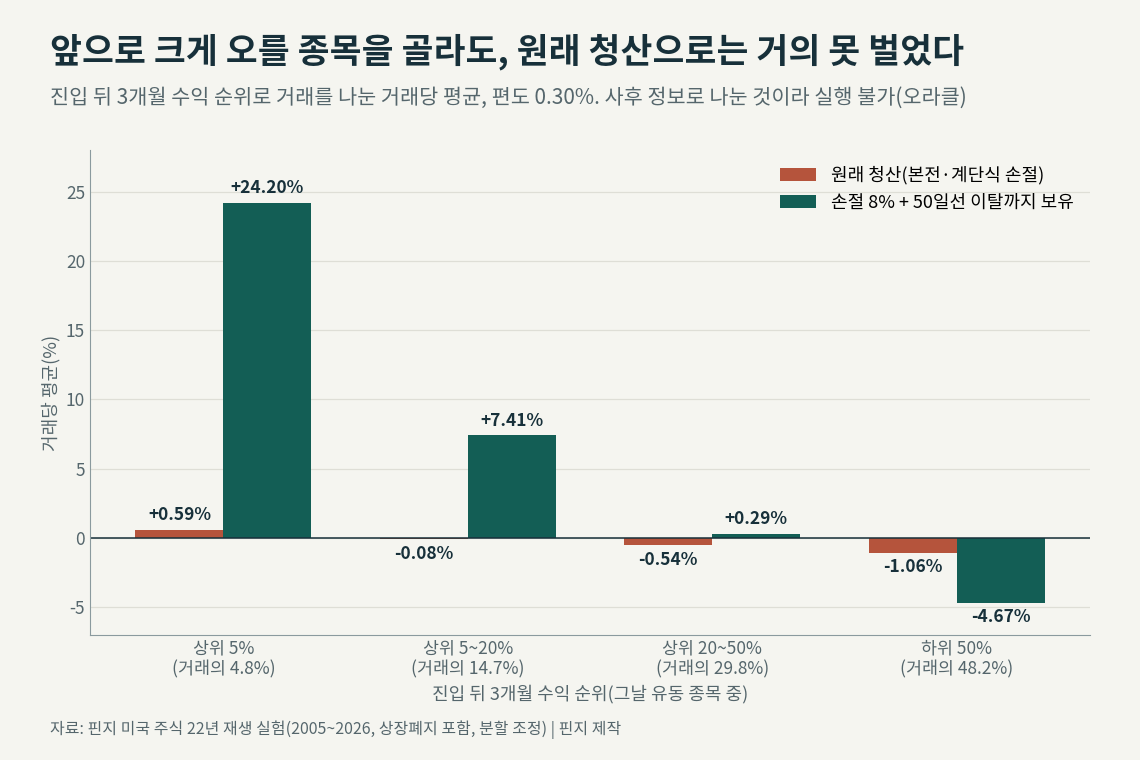
- 진입 뒤 석 달 동안 그날 유동 종목 중 상위 5%에 들 종목만 골랐다고 해도, 원래 청산으로는 거래당 +0.59%였습니다. 같은 종목을 손절 8%와 50일선 이탈까지 들고 갔다면 +24.2%였습니다. 상위 5~20% 종목에서도 원래 청산은 −0.08%였습니다.
- 그의 규칙이 고른 종목 가운데 진입 뒤 석 달 상위 5%에 든 종목의 비중은 4.8%로, 무작위로 골랐을 때 기대되는 5%와 같았습니다. 규칙이 좋은 종목을 더 자주 고르지 않았습니다.
- 그해 수익률 상위 100종목(연평균 +105%) 가운데 79.8%에 그의 진입 신호가 한 번 이상 있었습니다. 그런데 그 종목들에서 원래 규칙의 거래를 이어 붙인 누적은 평균 −0.4%였습니다. 큰 승자를 만나도 본전·계단식 손절이 며칠 만에 내보냈습니다.
- 원래 규칙의 수익은 소수 거래에 몰려 있어, 상위 1% 거래만 빼도 거래당 −0.79%, 상위 5%를 빼면 −1.07%로 떨어졌습니다.
정리하면, 이 실험에서 수익이 나는 조합은 "뒤에 크게 오를 종목을 미리 고른다"와 "8% 손절과 50일선까지 오래 든다"를 함께 할 때뿐이었습니다. 앞쪽은 규칙이 하지 못했고, 뒤쪽은 3~7일 보유·절반 익절·계단식 손절이라는 그의 방식이 아닙니다.
그의 추천 대부분은 네 패턴 밖에서 나왔다
그의 주간 추천 공개 기록을 실제 시세와 맞춰 봤습니다. 공개 수치가 "첫 진입일 시가 → 그 주 마지막 종가"와 0.06%p 안에서 맞는 주를 찾아 89건을 확인했고, 앞뒤 추천 사이에서 주가 정해지는 57건을 더해 146건의 날짜를 알아냈습니다. 날짜를 아는 141건을 모두 단순 주간 보유로 바꾸면 평균 +2.65%로, 공개 수치(+2.69%)와 거의 같았습니다. 공개 수치는 실제 시세와 맞습니다.
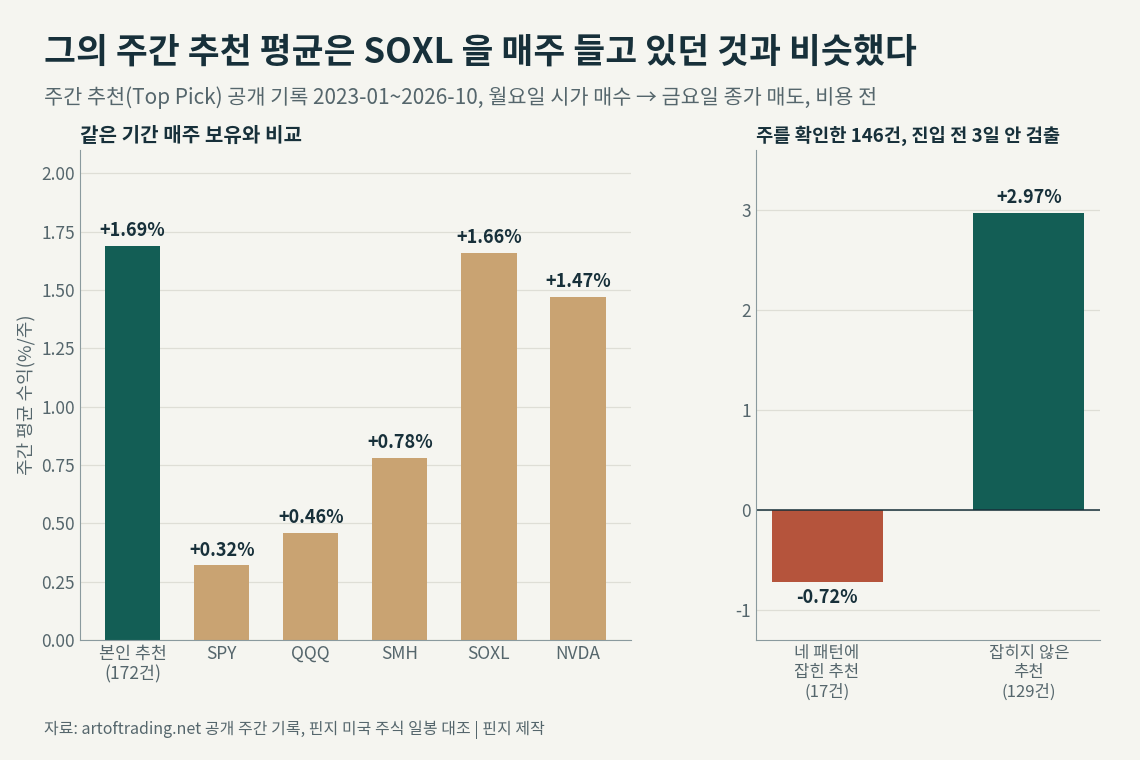
- 날짜를 확인한 146건 가운데 진입 전 3거래일 안에 네 패턴 검출기에 잡힌 것은 12%(17건)였습니다. 검출 조건을 느슨하게 해도 34%였습니다. 잡힌 추천의 평균은 −0.72%였고, 잡히지 않은 129건의 평균은 +2.97%였습니다. 그의 공개 기록의 수익은 네 패턴 밖에서 나왔습니다.
- 그의 추천 종목은 진입 전날 상대강도 96, 52주 고가 대비 −12%, 20EMA보다 +2.5%, 50일선보다 +8.9% 위, 60일 수익 +33%(보통주 추천 중앙값)였습니다. "주도주"라는 설명과 맞습니다. 그런데 이런 모습의 종목을 기계적으로 고르면 22년 주간 평균이 −0.04%(SPY 대비 −0.20%p, t −2.1)였습니다. 그의 성과는 그 모습만으로 설명되지 않습니다.
- 수치가 적힌 172건의 평균(+1.69%/주)은 같은 기간 SOXL을 매주 들고 있던 평균(+1.66%/주)과 같았습니다. 같은 기간 SPY는 +0.32%, QQQ +0.46%, SMH +0.78%, NVDA +1.47%였습니다.
- 해마다 나눠 반도체 리더 중 무작위 선택과 비교하면, 2023년은 +3.45%/주로 상위 0.1%였지만 2024년(+0.76%) 상위 33%, 2025년(+0.29%) 상위 42%, 2026년(+2.08%) 상위 19%였습니다. 무작위보다 뚜렷하게 나은 해는 2023년 한 해였습니다.
그의 주간 추천은 매주 재량으로 고른 종목입니다. 핀지가 2005~2026년 1,140주에 대해 "전주 마지막 날의 셋업 후보 중 상대강도 최고", "20일 수익 최고", "거래대금 최고" 같은 기계식 규칙으로 매주 한 종목을 골라 보니, 주간 평균이 SPY 대비 −0.08~+0.02%p(비용 전, 주간 −15% 손절)로 SPY와 구별되지 않았습니다. 같은 셋업 목록에서도 그가 고른 종목과 규칙이 고른 종목은 결과가 달랐다는 뜻입니다. 그 차이가 어디서 오는지, 곧 테마를 읽는 눈인지, 뉴스인지, 2023년 반도체 집중인지는 이 자료로 가를 수 없습니다.
다른 연구들도 같은 방향이다
이 결과는 기술적 매매 규칙에 대한 학술 연구들과 같은 방향입니다. 설리번·티머먼·화이트(Sullivan, Timmermann, White)는 약 8,000개의 기술적 규칙을 검증해 표본 밖 기간에서 가장 좋은 규칙도 기준을 넘는다는 증거가 "scant(빈약)"하다고 했습니다. 바이그로비치·스칼레(Bajgrowicz, Scaillet, 2012)는 다우 지수 1897~2011년에서 표본 안의 성과조차 "낮은 거래 비용만 넣어도 완전히 상쇄된다"고 했습니다. 메트릭(Metrick, 1999)은 투자 뉴스레터 153개에서 종목 선택 능력의 유의한 증거를 찾지 못했습니다. 차트 패턴 연구자 토머스 불코우스키(Thomas Bulkowski)의 자체 집계에서도 강세장 플래그의 손익분기 실패율은 44%, 평균 상승은 9%였습니다.
9. 실험에서 확인된 것
결과가 나았던 쪽
- 시가가 매수 기준가보다 높게 뜨면 사지 않는 쪽이 결과가 나았습니다(갭 추격 후보 5일 −0.25%p, t −5.6).
- 같은 진입이라면 손절을 넓히고 오래 드는 쪽이 덜 잃었습니다. 원래 규칙 −0.67%에서 손절 8% + 50일선 이탈까지 보유 +0.04%까지 올라왔습니다. 다만 도달한 곳은 0 근처였고, 시장 초과는 아니었습니다.
- 오래 들 때 수익이 커진 몫은 대부분 시장 상승분이었습니다. 손절 없이 20일 보유(비용 전 +0.44%)도 같은 기간 SPY(약 +0.75%)보다 낮았습니다.
- 비용은 손실의 크기를 정했고, 부호는 바꾸지 못했습니다. 원래 규칙은 비용 전 −0.07%, 편도 5bp −0.17%, 편도 30bp −0.67%였습니다.
피하는 쪽이 나았던 것
- 전일 고가를 넘는 순간 사는 주문(패턴과 무관하게 그날 종가까지 SPY 대비 −0.16%p, 네 시기 모두).
- 본전 손절과 전일 저가 계단식 손절(거래의 87%가 손절로 끝났고, 큰 승자 종목에서도 누적 −0.4%).
- "기준가에 닿은 종목만 좋다"는 판단(그날 오른 종목을 사후에 고른 값이라 실행할 수 없음).
- 패턴 검출 조건을 바꾸거나 시장 상태·상대강도·업종 조건을 더 거는 것(222칸 중 두 구간 모두 플러스 0칸).
연재의 다른 트레이더 검증에서도 좁은 손절은 수익을 깎았고, 넓은 손절과 긴 보유는 손실을 시장 수준까지 줄이는 데 그쳤습니다(올리버 켈, 마크 미너비니 글 참고).
10. 자주 묻는 질문
그의 공개 기록이 틀렸다는 뜻인가요?
아닙니다. 핀지가 날짜를 확인한 주간 추천 141건을 실제 시세로 다시 계산하니 평균 +2.65%로, 공개 수치(+2.69%)와 거의 같았습니다. 다만 그 기록은 실제 계좌의 체결 내역이 아니라 "월요일 시가 매수, 금요일 종가 매도"를 가정한 이론 성과이고, 본인 사이트도 그렇게 적고 있습니다. 제3자가 검증한 기록은 찾지 못했습니다.
수수료가 없는 증권사를 쓰면 되지 않나요?
원래 규칙은 비용 전에도 거래당 −0.07%였고, 22년 중 비용 전 플러스인 해가 8번이었습니다. 계좌로 굴려도 편도 5bp에서 연 −1.72%였습니다. 비용은 손실을 키웠을 뿐, 손실의 원인은 아니었습니다.
손절만 넓히면 되는 건가요?
손절 8%에 50일선 이탈까지 들면 거래당 +0.04%로 유일하게 플러스였습니다. 그러나 2005~15년에는 마이너스였고, 평균 보유가 32일이라 3~7일 스윙이라는 그의 방식과 다릅니다. 20일 보유도 같은 기간 SPY 수익보다 낮았습니다. 이 실험에서 넓은 손절은 손실을 시장 수준 근처까지 줄였을 뿐입니다.
20EMA 눌림 하나만 쓰면 어떤가요?
네 패턴 가운데 가장 덜 나빴지만(5일 +0.10%p, t 1.5) 통계로 의미 있는 크기가 아니었습니다. 실적 갭 뒤 20EMA 눌림의 20일 +2.4%는 22년에 92건뿐이었습니다. 표본이 너무 작아 결론을 내릴 수 없습니다.
그의 주간 추천을 그대로 따라 사면 어떤가요?
과거 기록의 평균은 같은 기간 SOXL을 매주 들고 있던 것과 비슷했고, 무작위 선택보다 뚜렷하게 나은 해는 2023년 한 해였습니다. 추천은 매주 그의 재량으로 고르는 것이라, 과거 기록이 앞으로의 추천 성과를 알려 주지 않습니다. 이 글은 특정 서비스나 종목의 이용을 권하지 않습니다.
한국 주식에도 같은 결과가 나오나요?
이 글의 실험은 그가 실제로 매매한 미국 주식만 다뤘습니다. 한국 시장에서의 결과는 따로 검증하지 않았습니다.
11. 연재의 다른 글
핀지는 미국 스윙 트레이더 7명의 공개 규칙을 같은 자료와 같은 기준으로 검증했습니다.
- 윌리엄 오닐(William O'Neil) CAN SLIM
- 마크 미너비니(Mark Minervini) VCP
- 쿨라마기(Qullamaggie) 돌파와 실적 갭
- 올리버 켈(Oliver Kell) 가격 행동 사이클
- 트레이더 스튜이(Trader Stewie) 스윙 네 패턴 — 이 글
- 프라딥 본드(Pradeep Bonde, Stockbee) 모멘텀 버스트
- 리처드 모글렌(Richard Moglen) 정리
12. 출처와 확인 범위
외부 공개 출처
- 본인 성과 페이지(가상 계좌 표기): artoftrading.net/performance
- 주간 추천 집계 방식: How the AoT Top Pick Strategy Works
- 2022년 주간 추천 소급 집계: AoT Top Picks Return 115.74% for the 2022 Trading Year
- 2023년 주간 추천 기록: AoT Top Pick Live Tracking 2023
- 불 플래그 정의(2007): FLAGS: FLAGS: FLAGS!
- 돌파 뒤 되돌림(2019): How To Trade a BREAKOUT AND RETEST Pattern
- 20EMA 눌림(2017): How To Trade The "Holy Grail" Setup
- 계단식 손절(2019): Stair-Step Stop Loss Method
- 로쿠 거래(2017): ROKU Trade: Step By Step
- 10가지 황금 규칙(제3자 정리): New Trader U
- 이용자 후기: investimonials
- Holy Grail 원형(래시키·코너스): The Right Trader
- 플래그 통계: Bulkowski, thepatternsite
- 기술적 규칙 8,000개 검증: Sullivan, Timmermann, White
- 거래 비용과 기술적 규칙: Bajgrowicz, Scaillet (2012)
- 투자 뉴스레터 153개: Metrick (1999)
영상
- Traderstewie(본인 채널) · HUN Trade: Trading A Bull Flag Pattern (2011-04-18)
- Traderstewie(본인 채널) · PDC Trade: Trading the "HOLY GRAIL" pattern (2011-04-18)
- Traderstewie(본인 채널) · CTRP Trade Review: Breakout and Retest (2012-01-21)
- Traderstewie(본인 채널) · How To Trade DIP BUYS : Support Pull Back Trades (2012-04-23)
- Traders4ACause · T4AC20 - Trader Stewie (2020-11-19, 예고편)
실험의 한계
- 그의 판단 가운데 코드로 옮길 수 없는 부분은 시험하지 않았습니다. 테마를 읽는 눈, 뉴스, 장중 5·10분봉의 20이평 지지 확인, 프리마켓 흐름, 그가 개장 뒤 30분~2시간 기다리며 고르는 진입 자리가 여기에 들어갑니다.
- 모양 인식이 필요한 패턴(하락 쐐기, 컵앤핸들, 역헤드앤숄더, 삼각형)과 공매도 셋업, 옵션은 코드로 옮기지 않았습니다.
- 실적 갭에 공매도 잔고 비율을 더하는 그의 가산점은 자료가 없어 넣지 못했습니다. 시장 폭 지표는 실제 지표값이 아니라 보통주 패널로 만든 대용입니다.
- 업종 분류는 현재 상장된 종목 기준이라, 주도 업종·반도체 조건에는 상장폐지 종목이 빠집니다.
- 주간 추천 2022년 49건은 주별 수치를 확보하지 못했고, 2023~2026년 가운데 26건은 날짜를 정하지 못했습니다.
- 같은 22년 자료를 여러 변형으로 반복해서 봤습니다. 다중 비교 보정은 하지 않았습니다. 이 결과는 그의 규칙을 옮긴 실험이며, 그의 실제 계좌 수익률을 추정한 것이 아닙니다.