
마크 미너비니(Mark Minervini)의 규칙 가운데 코드로 옮길 수 있는 부분은 2004~2026년 미국 주식에서 시장을 넘지 못했습니다. VCP를 비롯한 여덟 가지 진입 방식은 '추세 템플릿을 통과한 종목을 아무 날에나 산 것'과 구별되지 않았고, 장중 피벗 매수 계좌는 연 +2.46%로 같은 비중의 SPY(+6.97%)에 못 미쳤습니다.
미너비니는 미국 투자 대회에서 두 번 우승한 스윙 트레이더이고, 그의 책 『초수익 성장주 투자』와 『챔피언처럼 생각하고 거래하라』는 한국어로도 나와 있습니다. 이 글은 그의 SEPA 방법론과 VCP(변동성 수축 패턴)를 규칙 하나하나 정리하고, 핀지가 2004~2026년 미국 주식 1분봉·일봉으로 그 규칙을 그대로 재생한 실험의 결과를 옮깁니다. 무엇이 맞았고 무엇이 효과가 없었는지, 그리고 왜 규칙만으로는 그의 성과가 나오지 않는지까지 다룹니다.
먼저 기억할 세 가지
- 규칙만 따라 하면 무작위와 같았습니다. VCP·신고가 돌파·눌림·파워 플레이 등 진입 원형 8종(대조군 포함 39만 6,933건)의 60일 성과가 '추세 템플릿 통과 종목을 무작위 날에 산 것'과 표준오차 안에서 같았습니다.
- 맞았던 것은 '피하는 규칙'이었습니다. 지수가 200일선 아래일 때의 돌파는 두 기간 모두 나빴습니다(60일 초과수익 −1.62%, −2.28%). 추세 템플릿은 수익이 아니라 낙폭을 줄였습니다.
- 수익은 소수의 큰 승자에서 나왔습니다. 상위 10% 거래 평균 +35.0%, 나머지 90% 평균 −3.95%였습니다. 거래당 +5%를 내려면 고른 거래의 23%가 상위 10% 급이어야 하는데, 규칙과 기계학습은 무작위 수준(10%)을 넘지 못했습니다.
이 글은 교육·연구 목적입니다. 특정 종목이나 전략의 매수 권유, 개인 투자 자문이 아닙니다. 과거 시뮬레이션 결과는 미래 수익을 보장하지 않으며, 실험이 가정한 비용·체결 방식은 실제 매매와 다를 수 있습니다. 예시 종목은 패턴을 설명하려고 고른 것입니다.
1. 마크 미너비니는 누구인가: 이력과 검증된 실적
미너비니는 1980년대 초에 혼자 주식을 공부하기 시작했습니다. 잭 슈웨거(Jack Schwager)의 『Stock Market Wizards』(2001)에 실린 인터뷰에 따르면 처음 6년 동안은 손실을 냈고, 1989년부터 수익으로 돌아섰습니다. 그 뒤 미국 투자 대회(U.S. Investing Championship)에서 두 번 우승하면서 이름이 널리 알려졌습니다.
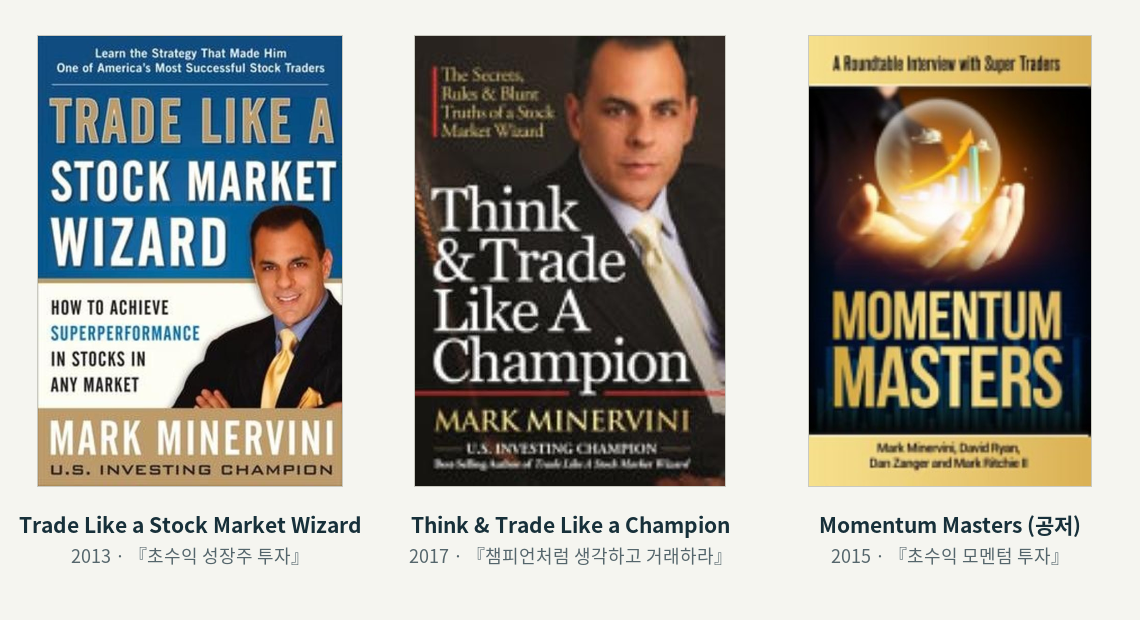
그의 책은 세 권이 실전 방법을 다룹니다. 『Trade Like a Stock Market Wizard』(2013, 국내판 『초수익 성장주 투자』)가 SEPA·추세 템플릿·VCP의 원전이고, 『Think & Trade Like a Champion』(2017, 『챔피언처럼 생각하고 거래하라』)은 포지션 크기·매도 규칙·변형 셋업을, 『Momentum Masters』(2015, 『초수익 모멘텀 투자』)는 다른 트레이더들과의 문답을 담았습니다.
알려진 실적과 검증 수준
그의 실적으로 자주 인용되는 숫자는 출처의 성격이 서로 다릅니다. 아래 표는 그것을 나눠 적은 것입니다.
| 기간 | 수익률 | 출처 | 검증 수준 |
|---|---|---|---|
| 1994~2000 | 연 +220% | 슈웨거의 책 | 책에 실린 기록 |
| 1997 | +155% | 미국 투자 대회 | 실계좌 대회 기록 |
| 2000~2020 | — | 찾지 못함 | 검증 기록 없음 |
| 2021 | +334.8% | 미국 투자 대회 | 실계좌 대회 기록 |
| 30년 평균 승률 | 약 50% | 본인 진술 | 검증 자료 없음 |
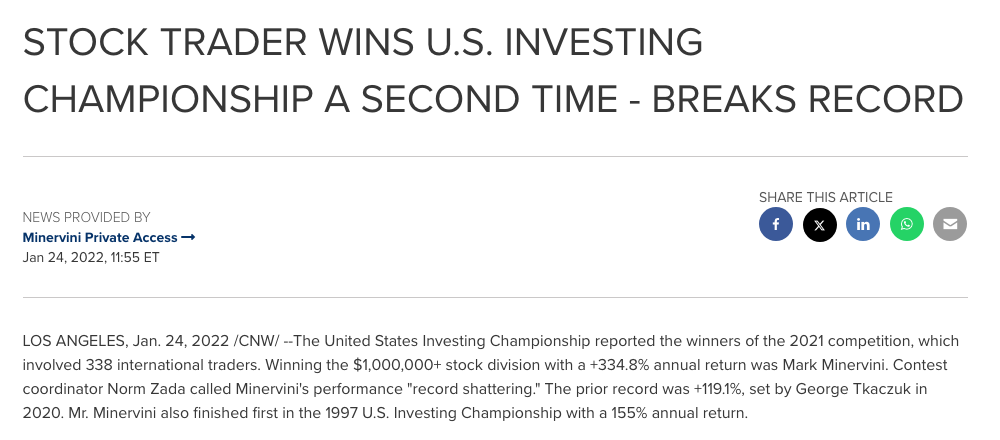
1994~2000년 연 +220%는 슈웨거의 책에 실린 본인 통합 계좌 기록입니다(약 5.5년). 1997년 +155%는 25만 달러 계좌로 낸 대회 성적이고, 2021년 +334.8%는 같은 대회의 100만 달러 이상 주식 부문 우승 기록입니다. 대회 주최측 발표(BusinessWire, 2022-01-24)는 이 기록이 그 부문의 종전 기록(+119.1%)을 넘었다고 적었습니다. 대회 기록은 실제 계좌로 매매한 결과라 가장 단단한 근거입니다. 다만 두 해의 기록이고, 2021년 대회 참가자는 338명이었습니다. 대회는 상위 성적만 알려집니다. 주최측 발표문은 자동 접속이 막혀 화면으로 옮기지 못했고, 같은 날 그의 회사(Minervini Private Access)가 배포한 보도자료에 같은 숫자가 실려 있습니다.
2000년 이후 2021년 이전의 성과는 공개된 검증 기록을 찾지 못했습니다. 이것은 "기록이 없다"는 뜻이지 "성과가 나빴다"는 뜻이 아닙니다. 그는 실시간 매매를 공유하는 서비스(2006년 시작)와 연 1회 워크숍, 투자 정보 플랫폼을 운영합니다. 2021년 대회가 진행 중이던 9월에는 IBD(Investor's Business Daily) 팟캐스트에 나와 규율, 위험 줄이기, 손절에 대한 생각을 직접 설명했습니다.
왜 그의 방법이 설득력이 있었나
미너비니의 방법이 오래 읽히는 데는 이유가 있습니다.
- 규칙이 구체적입니다. 추세 템플릿 8개 조건, 수축 깊이, 손절 상한 10% 같은 숫자를 책에 그대로 적었습니다. 따라 해 볼 수 있는 형태입니다.
- 위험 관리를 앞에 둡니다. 사기 전에 손절가와 포지션 크기를 정하고, "작은 손실, 작은 이익, 큰 이익"만 허용한다는 원칙은 많은 개인 투자자가 겪는 '큰 손실 한 번'을 정면으로 다룹니다.
- 근거의 계보가 있습니다. 리처드 러브(Richard Love)의 『Superperformance Stocks』(1977)가 출발점입니다. 2년 안에 300% 넘게 오른 종목의 공통점을 연구한 책입니다. 여기에 윌리엄 오닐(William O'Neil)의 CAN SLIM, 스탠 와인스타인(Stan Weinstein)의 단계 분석이 더해졌습니다.
- 학술 연구와 방향이 맞습니다. 3~12개월 승자 종목이 계속 오르는 모멘텀(Jegadeesh & Titman, 1993), 52주 고가 근처 종목의 강세(George & Hwang, 2004)는 추세 템플릿의 조건과 같은 쪽을 가리킵니다.
2. 그의 방법: SEPA, 추세 템플릿, VCP
SEPA: 다섯 단계를 이 순서로
SEPA(Specific Entry Point Analysis, 특정 진입 시점 분석)는 과거에 크게 오른 종목들의 공통점을 모아 "위험이 가장 낮고 보상이 가장 큰 진입 시점"을 찾는 틀입니다. 다섯 요소를 순서대로 적용합니다.
| 순서 | 요소 | 무엇을 보나 |
|---|---|---|
| 1 | 추세 | 이미 상승 추세(2단계)인가 |
| 2 | 펀더멘털 | 이익·매출·마진이 가속하나 |
| 3 | 재료 | 신제품·승인·실적 서프라이즈 |
| 4 | 진입 시점 | VCP 등 저위험 피벗 |
| 5 | 청산 시점 | 손절·이익 실현을 미리 정함 |
여러 독립된 조건이 한 종목에 겹칠 때만 산다는 생각입니다. 그는 이것을 "확률 수렴"이라고 부릅니다.
추세 템플릿 8개 조건
추세 템플릿은 와인스타인의 '2단계 상승'을 숫자로 정의한 것입니다. 8개 조건을 모두 동시에 만족해야 후보가 됩니다. 이평선은 단순이동평균입니다.
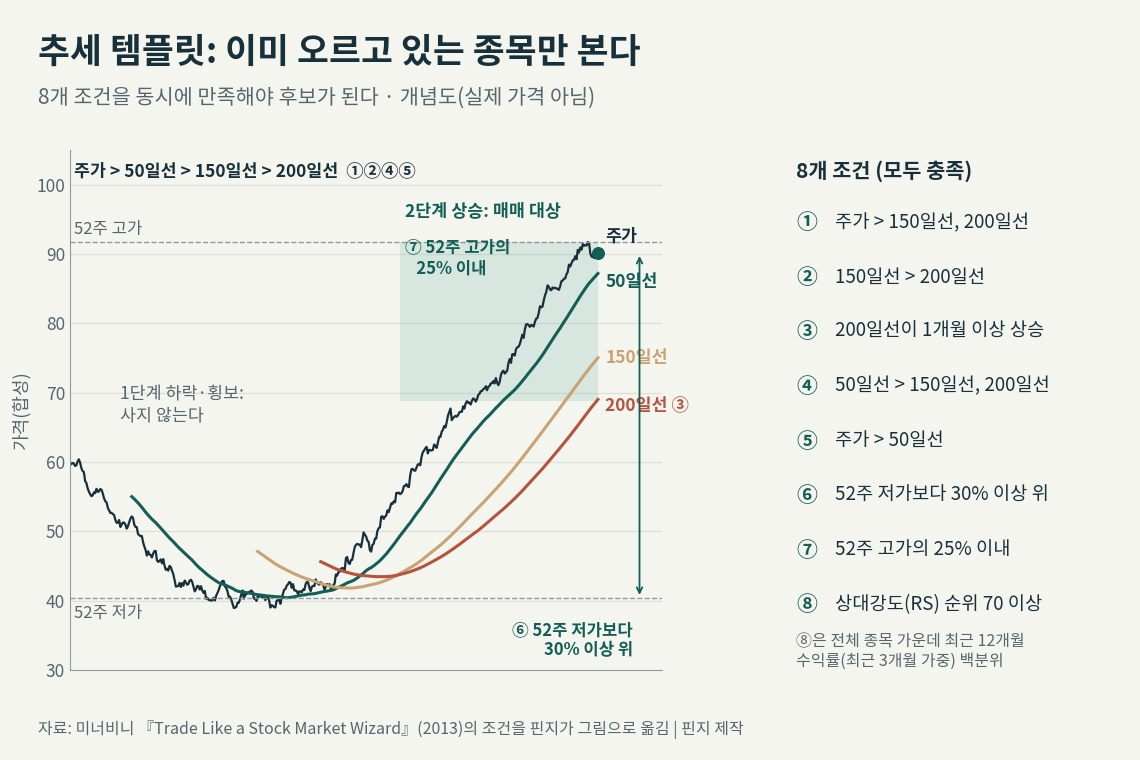
| # | 조건 | 비고 |
|---|---|---|
| 1 | 주가 > 150일선, 200일선 | |
| 2 | 150일선 > 200일선 | |
| 3 | 200일선이 1개월 이상 상승 | 4~5개월 이상이면 더 좋다 |
| 4 | 50일선 > 150일선, 200일선 | |
| 5 | 주가 > 50일선 | |
| 6 | 52주 저가보다 30% 이상 위 | 요약본에 25%로 적힌 곳도 |
| 7 | 52주 고가의 25% 이내 | 가까울수록 좋다 |
| 8 | 상대강도 순위 70 이상 | 80~90대를 선호 |
8번 상대강도(RS)는 IBD가 매기는 순위입니다. 산식은 공개되지 않았지만, 최근 3개월 수익률에 40%, 그 전 세 분기에 20%씩 가중한 12개월 수익률을 전체 종목 가운데 백분위로 매기는 재현식이 널리 쓰입니다. 그는 "싸게 사지 않는다"고 말합니다. 52주 신저가 목록은 보지 않고, 52주 신고가 근처를 봅니다.
펀더멘털과 재료
추세 템플릿을 통과한 종목 가운데 이익이 가속하는 종목을 고릅니다. 책에 적힌 기준은 분기 EPS가 전년 같은 분기보다 20~25% 이상(30% 이상이면 이상적) 늘고, 최근 분기가 직전 분기보다 가속하는 것입니다. 분기 매출은 15~25% 이상 증가를 봅니다. EPS 증가율·매출 증가율·순이익률이 3분기 연속 가속하면 'Code 33'이라고 부르며 가장 좋은 상태로 칩니다. 신제품, 승인, 실적 서프라이즈 같은 재료가 있으면 더 좋습니다.
VCP: 모양과 피벗
VCP(Volatility Contraction Pattern, 변동성 수축 패턴)는 미너비니의 대표 셋업입니다. 상승 추세 중에 쉬어 가는 구간(베이스)에서 조정 폭이 점점 작아지고, 거래량이 줄어든 뒤, 마지막 수축의 고점을 거래량과 함께 넘을 때 삽니다. 그는 이 모양을 "파는 사람이 바닥났다는 증거"로 봅니다.
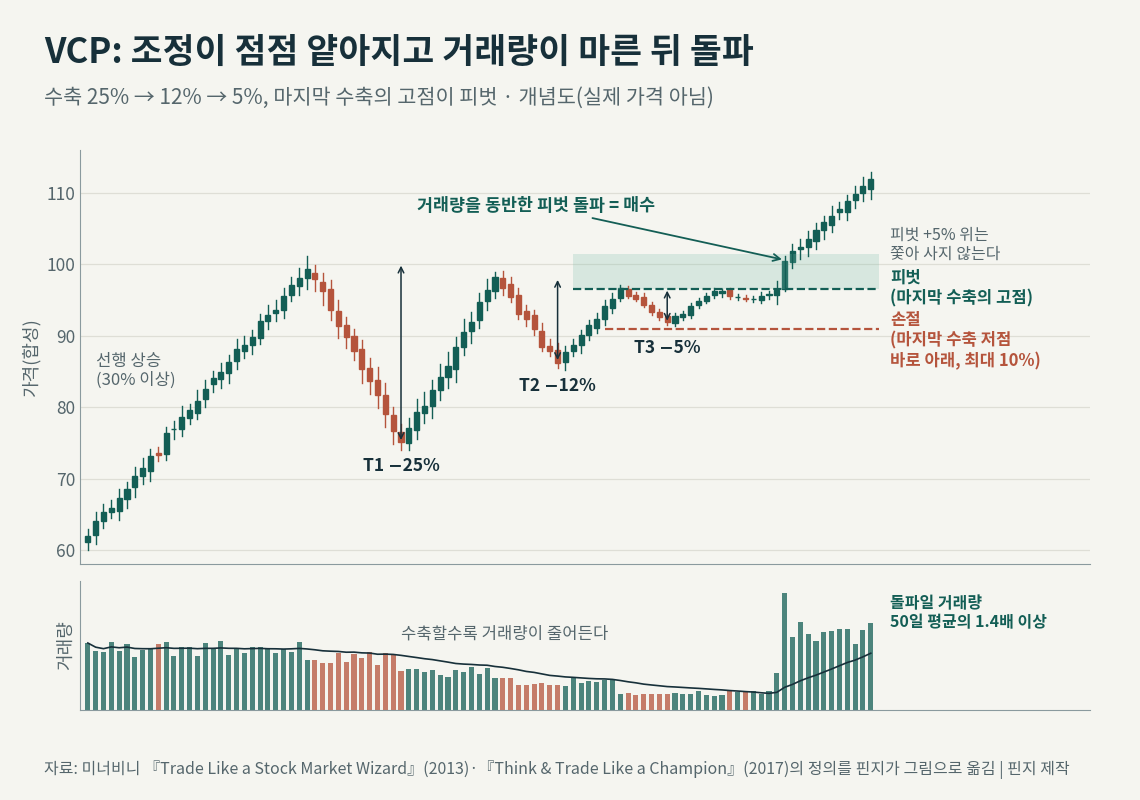
| 요소 | 책의 기준 |
|---|---|
| 선행 상승 | 베이스 전 30% 이상 |
| 수축 횟수 | 2~6회, 보통 2~4회 |
| 첫 수축 깊이 | 10~35% (50% 넘으면 위험) |
| 다음 수축 | 직전의 약 절반 |
| 마지막 수축 | 10% 미만, 3~6%가 이상적 |
| 베이스 기간 | 3~65주 |
| 거래량 | 수축할수록 줄어듦 |
| 피벗 | 마지막 수축의 고점 |
| 돌파일 거래량 | 50일 평균 +40~50% 이상 |
| 매수 한계 | 피벗 +5% 이내 |
그는 베이스를 "14W 24/5 3T"처럼 적습니다. 14주 동안, 가장 깊은 수축 24%, 마지막 수축 5%, 수축 3회라는 뜻입니다. 주문은 피벗 바로 위에 미리 걸어 두는 매수 스톱 지정가 주문을 씁니다. 피벗에서 5% 넘게 올라간 뒤에는 손절 거리가 길어져 VCP의 장점이 사라지므로 쫓아 사지 않습니다. 돌파 당일이나 다음 날 다시 베이스 안으로 밀려 약하게 끝나면 '스쿼트(squat)'라 부르며 경고로 봅니다.
그가 TraderLion 대담에서 VCP의 매수 지점을 직접 짚는 대목이 있습니다.
VCP 말고도 있는 진입 원형
『Think & Trade Like a Champion』은 VCP 변형과 다른 셋업을 함께 소개합니다.
| 셋업 | 모양 |
|---|---|
| 치트(Cheat) | 컵이 완성되기 전 중간의 좁은 횡보 |
| 로우 치트 | 컵 아래쪽 1/3~1/2의 횡보 |
| 파워 플레이 | 8주 안에 +100% 뒤 3~6주 횡보 |
| 프라이머리 베이스 | 상장 뒤 첫 베이스 |
| 더블 바텀(언더컷) | 두 번째 저점이 첫 저점을 살짝 깸 |
| 플랫 베이스 | 돌파 뒤 10~15% 깊이 횡보 |
파워 플레이는 고점 플래그(High Tight Flag)라고도 부르며, 조정이 20% 미만이어야 합니다. 그는 이것을 펀더멘털 없이도 허용하는 유일한 셋업으로 설명합니다. 공통 전제는 모두 같습니다. 상승 추세(200일선 위), 첫 번째나 두 번째 베이스, 그리고 시장이 협조하는 때입니다.
손절: 마지막 수축 저점 아래, 최대 10%
- 구조 손절: 마지막 수축(또는 플래그·횡보)의 저점 바로 아래에 둡니다. 그 아래로 내려가면 패턴의 전제가 깨진 것으로 봅니다.
- 절대 상한 10%: 어떤 경우에도 손실을 10% 넘게 두지 않습니다. 평균 손실 목표는 5~6%입니다.
- 너무 넓으면 건너뜀: 깨끗한 VCP는 피벗에서 손절까지 4~7%입니다. 마지막 수축 저점이 피벗보다 7~8% 넘게 아래면 그 셋업을 거릅니다.
- 나눠 걸기: 1/3씩 3%·5%·8%에 거는 식으로 평균 위험을 유지하면서 손절을 나누기도 합니다.
- 운영: 머릿속 손절이 아니라 실제 주문을 걸고, 손절가를 아래로 내리지 않으며, 물타기를 하지 않습니다.
그는 타율(승률)보다 손익비를 강조합니다. 평균 이익이 평균 손실의 2배 이상, 가능하면 3배여야 하고, "타율 40%라도 손익비가 3:1이면 부자가 된다"고 말합니다.
손실을 어디서 끊는지에 대해서는 본인 채널에 올린 짧은 인터뷰 발췌가 있습니다.
이익 보호와 청산
- 2R이면 본전 손절: R은 처음 정한 손절 폭입니다. 이익이 손절 폭의 2배(2R)에 이르면 손절을 매수가 이상으로 올립니다. 이때 절반을 팔고 나머지를 본전 손절로 두는 방식도 소개됩니다.
- 이평선 추적: 본전을 확보한 뒤에는 50일선을 추적 손절선으로 씁니다. 거래량이 많은 날 종가가 50일선 아래로 내려가면 전량 매도, 돌파 직후 20일선을 깨면 절반을 줄입니다.
- 강할 때 팔기: 1~3주 사이에 25~50% 급등하거나, 상승 중 하락일이 거의 없이 가속하면 오를 때 일부를 팝니다.
- 실적 발표: 이익 쿠션이 10% 이상일 때만 큰 비중으로 실적 발표를 넘깁니다.
포지션 크기, 추가 매수, "잘될 때 비중을 늘린다"
- 거래당 위험: 계좌의 1.25~2.5%(초보는 0.5%). 주식 수 = 계좌 × 위험 비율 ÷ (매수가 − 손절가)로 정합니다.
- 종목당 최대 25%: 신용 없이 4~5종목, 큰 계좌는 10~12종목, 많아도 20종목입니다.
- 파일럿 매수와 추가 매수: 작게(5~10%, 또는 목표 비중의 절반) 시작해 기대대로 움직일 때만 더 삽니다. 추가는 점점 작게(예: 12.5% → 7.5% → 5%), 최대 3회, 손실 중인 종목에는 절대 추가하지 않습니다.
- 점진적 노출: 계좌가 수익으로 증명할 때만 주식 비중을 25% → 50% → 75% → 100%로 올립니다. "25~50%에서 못 버는데 왜 75~100%로 올리나"라는 것이 그의 설명입니다. 손실이 나면 거꾸로 줄입니다.
본인 채널에 올린 데이비드 라이언(David Ryan)과의 대담에서 점진적 노출, 본전 지키기, 강세 매도를 차례로 설명합니다. 7절에서 이 '점진적 노출'을 규칙으로 옮겨 시험한 결과를 다룹니다.
시장 조건
주요 지수(S&P 500·나스닥)가 200일선 아래이거나 조정장이면 새로 사지 않고 현금을 늘립니다. 완벽한 VCP도 시장이 나쁘면 함께 실패한다는 것이 그의 설명입니다.
3. 실제 차트에서 본 VCP: NVDA 2016, SNAP 2021
아래 두 종목은 핀지 수정 재실험의 계좌가 규칙대로 실제로 산 거래 가운데 고른 것입니다. 하나는 규칙이 잘 작동한 경우이고, 다른 하나는 이 계좌에서 훨씬 흔했던 '돌파 직후 손절'입니다. 두 그림 모두 패턴을 설명하기 위한 예시이며 매수 권유가 아닙니다.
NVDA 2016: 규칙이 잡은 큰 승자
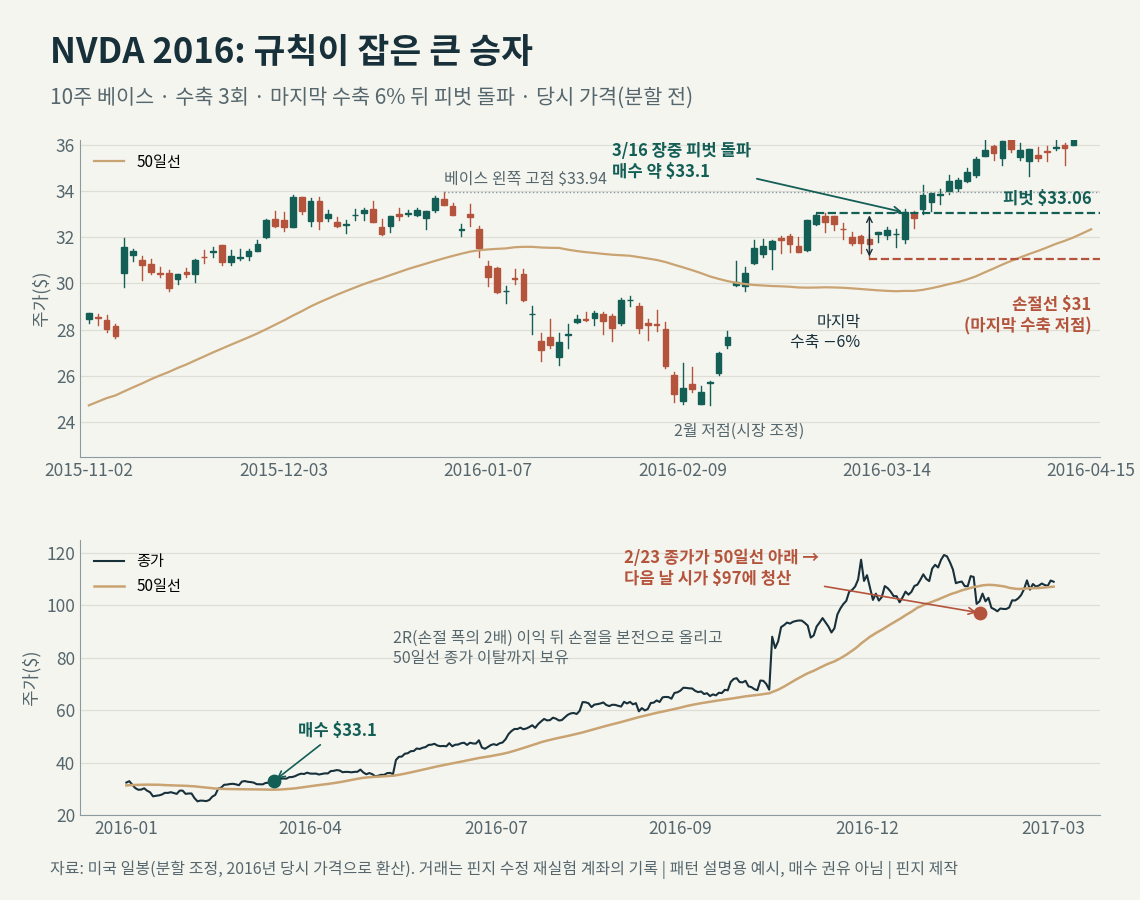
엔비디아는 2015년 12월 30일 고가 $33.94를 찍은 뒤 2016년 초 시장 조정 때 2월 $24.75까지 밀렸습니다. 그 뒤 수축이 점점 얕아졌고, 마지막 수축은 3월 2일 고가 $33.06에서 3월 10일 저가 $31.04까지 약 6%였습니다. 핀지의 검출기는 이 베이스를 '10주, 수축 3회, 마지막 수축 6%'로 기록했고, 그때 상대강도 순위는 95였습니다.
3월 16일 장중에 주가가 피벗 $33.06을 넘자 약 $33.1에 매수가 체결됐습니다. 손절선은 마지막 수축 저점 바로 아래였습니다. 이후 이익이 손절 폭의 2배를 넘으면서 손절이 본전으로 올라갔고, 50일선 위에서 11개월을 버텼습니다. 2017년 2월 23일 종가가 50일선 아래로 내려가 다음 날 시가 약 $97에 청산했습니다. 매수가의 세 배 가까운 가격입니다. 미너비니가 말하는 "작은 손실 여러 번, 큰 이익 한 번"의 '큰 이익'이 바로 이런 거래입니다.
SNAP 2021: 돌파 다음 날 손절
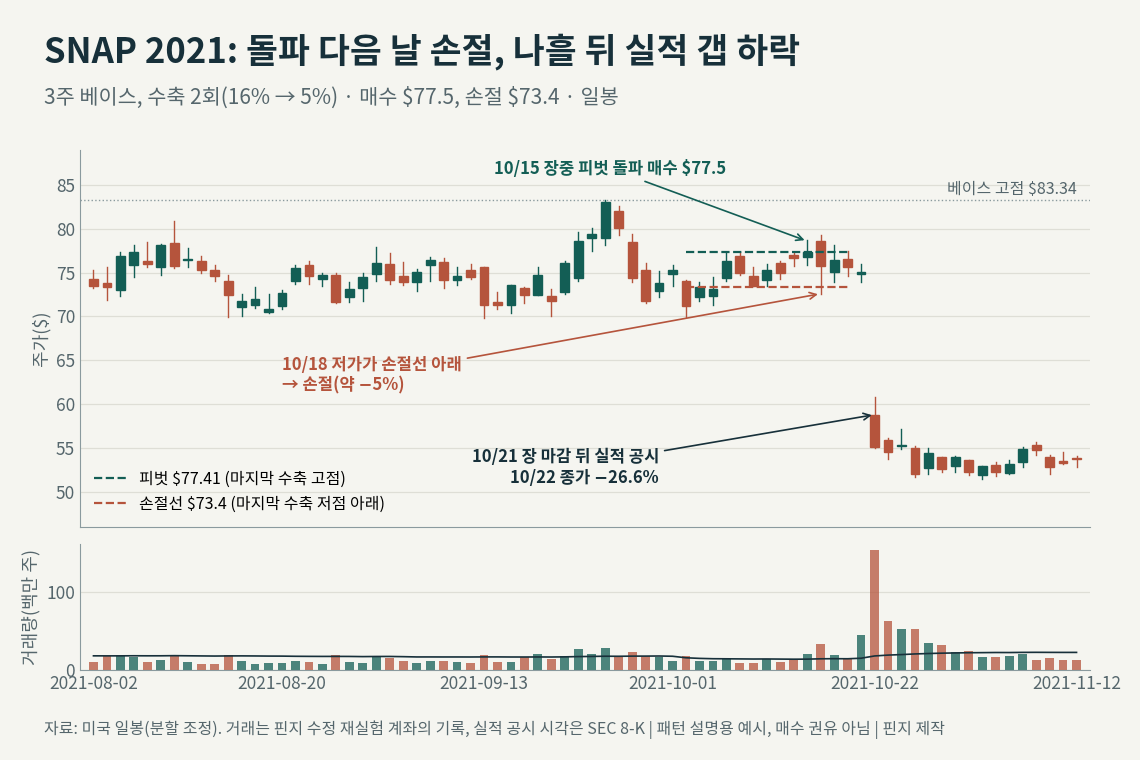
스냅은 2021년 9월 고가 $83.34 이후 3주짜리 베이스를 만들었습니다. 검출기는 이것을 '3주, 수축 2회(16% → 5%)'로 기록했습니다. 10월 15일 장중 피벗 $77.41을 넘자 $77.5에 매수됐고, 손절선은 $73.4였습니다. 바로 다음 거래일인 10월 18일 저가가 손절선 아래로 내려가 약 −5%로 손절됐습니다. 나흘 뒤인 10월 21일 장 마감 뒤 실적 공시가 나왔고, 10월 22일 주가는 −26.6% 내린 채 끝났습니다.
이 경우 좁은 손절은 큰 손실을 막았습니다. 다만 이런 작은 손실은 아주 흔했습니다. 거래 단위 실험에서 VCP 돌파 거래의 수익 중앙값은 −5.7%였습니다. 좁은 손절이 평균적으로 어떤 결과를 냈는지는 5절에서 숫자로 봅니다.
4. 어떻게 검증했나
핀지는 미너비니의 책에 적힌 규칙을 코드로 옮겨, 2004년 9월부터 2026년 11월까지 미국 주식에서 그대로 재생했습니다. 두 갈래의 실험을 했고, 두 갈래의 숫자는 성격이 달라 이 글에서도 섞지 않습니다.
자료
- 일봉: 2003년 9월부터의 미국 전 종목 일봉에 분할을 반영했습니다. 상장폐지된 종목을 포함합니다(예를 들어 리먼브러더스는 2008년 9월 17일까지 들어 있습니다). 살아남은 종목만 보면 결과가 좋아 보이는 생존자 편향을 피하기 위해서입니다. 배당은 반영하지 않았습니다. 보통주 1만 1,889개 가운데 이력이 충분한 1만 375개를 썼습니다.
- 1분봉: 2003년 9월부터의 미국 정규장 1분봉으로 매수 시각과 장중 손절을 판정했습니다.
- 재무: SEC에 공시된 분기 EPS·매출(2009년 이후)을 공시일 기준으로 붙였습니다. 진입일 전에 공시된 값만 씁니다.
- 1990년대: 그의 전성기와 비교하려고 1990~2004년 일봉을 따로 받았습니다. 현재 상장된 888종목뿐이라 생존자 편향이 있으므로, 같은 유니버스 대조군과의 차이만 봅니다.
규칙을 코드로 옮긴 방식
- 추세 템플릿 8개 조건을 그대로 계산했습니다. 상대강도는 위의 재현식으로 매일 보통주 전체의 백분위를 매겼습니다.
- VCP는 스윙 고점·저점으로 수축을 찾고, 책의 수치(수축 2~6회, 마지막 수축 10% 이하, 수축 구간 거래량 감소)를 요구했습니다. 피벗은 마지막 수축의 고점, 구조 손절은 마지막 수축의 저점 바로 아래입니다.
- 청산 기본형은 책을 따랐습니다. 구조 손절, 2R이 되면 손절을 본전으로, 그 뒤 50일선 종가 이탈 시 매도입니다.
- 책에 없는 실행 조건으로 가격 $10 이상, 50일 평균 거래대금 $500만 이상만 거래했습니다. 소형주를 넓힌 확인도 따로 했습니다.
- 미래 정보는 쓰지 않았습니다. 셋업·상대강도·재무·시장 지표는 모두 전날까지의 값입니다.
두 갈래의 실험
- 거래 단위 실험: 진입 원형마다 모든 신호를 거래로 만들어 평균을 냅니다. 진입일은 1분봉, 그 뒤는 일봉으로 봅니다. 자금 제약이 없어 "이 신호가 평균적으로 좋은가"를 보기에 알맞습니다. 2004~2015년(표본 내)에서 고르고 2016~2026년(표본 밖)에서 확인했습니다.
- 계좌 재생(수정 재실험): 처음 $100,000로 시작해 1분봉에서 실제로 주문이 닿는 시각에 체결하고, 현금과 종목 수 한도(거래당 위험 1.25%, 종목당 최대 25%, 최대 8종목), 인수·합병 같은 기업 행위까지 계좌에 반영했습니다. 손절은 매수한 분 이후에만 걸리게 했습니다.
처음 구현에서는 매수가 체결되기 전에 찍힌 그날 저가로 손절을 처리한 오류가 있었습니다(당일 손절 34건 중 14건). 그래서 계좌 재생을 다시 했고, 처음에 냈던 "책 원형은 손실"이라는 결론은 철회했습니다. 이 글의 계좌 수치는 모두 수정 재실험의 것입니다.
비용과 비교 기준
- 비용: 편도 0.10%(사고팔 때 각각 0.10%). 핀지의 다른 트레이더 검증은 편도 0.30%를 쓰는데, 미너비니 실험은 그보다 낮게 잡았습니다. 이 글의 결과는 비용을 유리하게 둔 쪽입니다.
- MDD: 최대 낙폭. 계좌가 고점에서 가장 크게 떨어진 폭입니다.
- 같은 노출 SPY: 계좌가 날마다 주식에 넣어 둔 비중만큼만 SPY를 들었을 때의 수익입니다. 현금을 많이 들고 있는 전략을 SPY 100%와 비교하면 불공정하기 때문에 씁니다.
- 무작위 날 대조군: 같은 조건을 통과한 종목을 패턴과 상관없이 아무 날에나 샀을 때입니다. "패턴이 아무것도 아닌 것보다 나은가"를 봅니다.
- 초과수익: 같은 기간 S&P 500 대비 수익입니다.
5. 결과
5.1 여덟 가지 진입, 모두 '아무 날에나 산 것'과 같았다
VCP 피벗 돌파, 책 수치를 모두 지킨 VCP, VCP 뒤 추가 매수, 52주 신고가 돌파, 좁은 범위 돌파, 50일선 눌림, 21일 지수이동평균(21EMA) 눌림, 파워 플레이, 갭 상승까지 진입 원형을 따로 만들고, 무작위 날 대조군 두 개를 붙였습니다. 대조군을 포함해 39만 6,933건입니다.
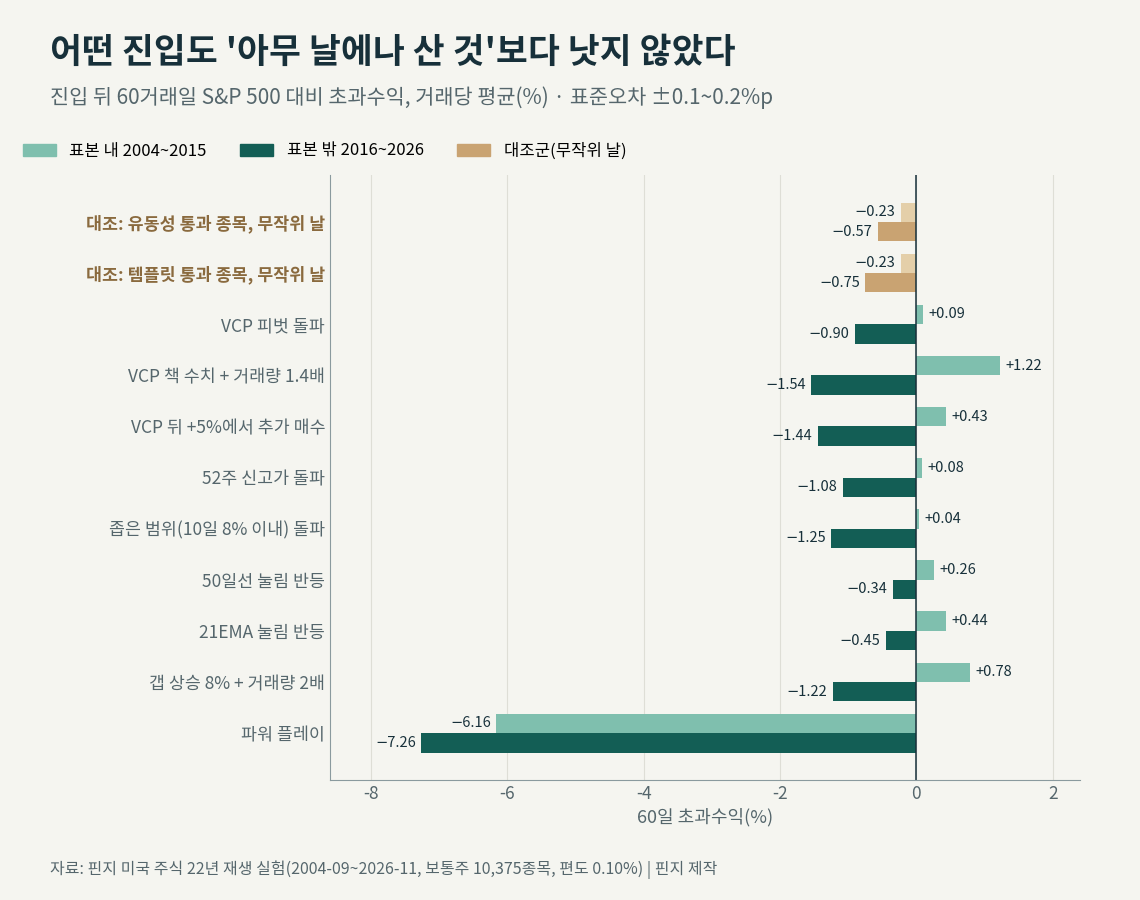
| 진입 | 표본 내 건수 | 표본 내 60일 | 표본 밖 건수 | 표본 밖 60일 |
|---|---|---|---|---|
| 대조: 유동성 통과, 무작위 날 | 12,851 | −0.23% | 16,739 | −0.57% |
| 대조: 템플릿 통과, 무작위 날 | 13,257 | −0.23% | 15,947 | −0.75% |
| VCP 피벗 돌파 | 5,421 | +0.09% | 6,774 | −0.90% |
| VCP 책 수치 + 거래량 | 213 | +1.22% | 234 | −1.54% |
| VCP 뒤 +5% 추가 매수 | 1,628 | +0.43% | 2,085 | −1.44% |
| 52주 신고가 돌파 | 27,398 | +0.08% | 31,747 | −1.08% |
| 좁은 범위 돌파 | 30,352 | +0.04% | 30,063 | −1.25% |
| 50일선 눌림 반등 | 18,196 | +0.26% | 23,267 | −0.34% |
| 21EMA 눌림 반등 | 23,805 | +0.44% | 31,438 | −0.45% |
| 파워 플레이 | 77 | −6.16% | 253 | −7.26% |
| 갭 상승 8% + 거래량 2배 | 1,172 | +0.78% | 2,601 | −1.22% |
60일 초과수익의 표준오차는 ±0.1~0.2%p입니다. 표본 내에서 조금 앞선 원형도 표본 밖에서는 대조군보다 나빠졌고, 어느 원형도 두 기간 모두 대조군을 일관되게 넘지 못했습니다. 책 수치와 돌파일 거래량 조건을 모두 지킨 VCP(213건 / 234건)는 표본 내에서 +1.22%로 가장 좋아 보였지만 표본 밖에서 −1.54%로 뒤집혔습니다. 해마다 따로 보면 VCP 돌파가 템플릿 무작위 대조군을 이긴 해는 23년 중 10년이었습니다. 템플릿 무작위가 유동성 무작위를 이긴 해는 23년 중 11년입니다. 동전 던지기와 다르지 않은 비율입니다.
모든 숫자가 표본 밖에서 음수인 데는 배경이 있습니다. 2016년 이후에는 지수가 초대형주에 끌려 올라가, 평균적인 개별 종목이 S&P 500에 1년 기준 2.3~3.3%p 뒤졌습니다. 개별 종목을 사는 방식 전체가 불리했던 기간입니다. 그래서 이 표에서 중요한 것은 절대값이 아니라 대조군과의 차이이고, 그 차이가 없었습니다.
5.2 계좌로 굴리면: 연 +2.46%, 같은 비중의 SPY는 +6.97%
신호의 평균이 아니라 실제 계좌에 가깝게 굴린 결과입니다. 처음 $100,000, 2004년 9월~2026년 11월, 편도 0.10%, 1분봉 체결입니다.
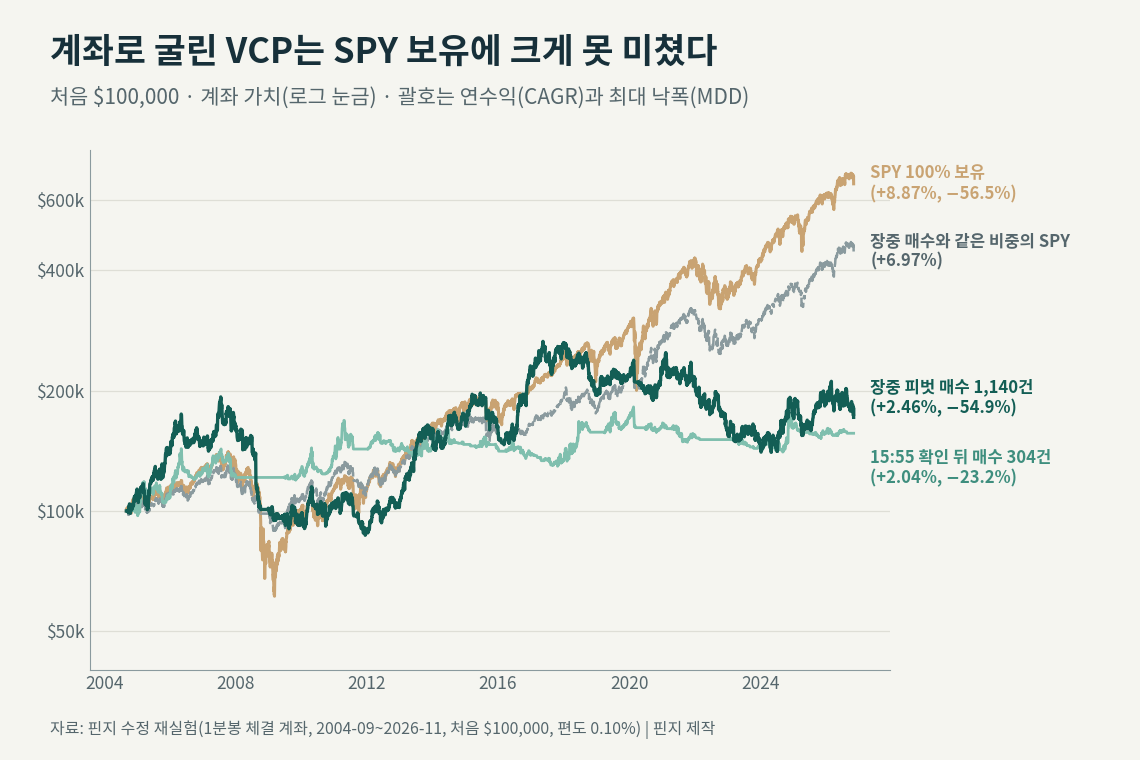
| 매수 방식 | 거래 | 거래당 | 연수익 | MDD | 같은 노출 SPY |
|---|---|---|---|---|---|
| 장중 피벗 매수 스톱 | 1,140 | +0.66% | +2.46% | −54.9% | +6.97% |
| 15:55 확인 뒤 다음 분 | 304 | +1.28% | +2.04% | −23.2% | +1.48% |
| 종가 확인 뒤 다음 날 시가 | 415 | +0.48% | +0.57% | −32.2% | +2.22% |
| 위 + EPS·매출 성장 필터 | 29 | −2.01% | −0.29% | −17.1% | −0.04% |
| SPY 100% 보유 | — | — | +8.87% | −56.5% | — |
'15:55 확인'은 장 마감 5분 전까지 누적 거래량이 50일 평균의 1.4배를 넘고 주가가 좋은 위치에 있는지 확인한 뒤 다음 분 시가에 사는 방식입니다. 책의 "거래량 확인, 약한 종가 피하기"를 장중에 실행할 수 있게 옮긴 것입니다. 성장 필터는 최근 분기 EPS와 매출이 모두 전년 같은 분기보다 25% 이상 늘어난 종목만 남긴 것입니다.
- 장중 피벗 매수(책의 기본형)는 거래당 평균이 플러스였지만 계좌는 연 +2.46%에 그쳤고 낙폭은 −54.9%로 SPY 보유와 비슷했습니다. 주식 비중이 높았던 만큼 같은 비중의 SPY(+6.97%)와 비교하면 차이가 큽니다.
- 15:55 확인 매수는 연 +2.04%로 같은 비중의 SPY(+1.48%)보다 높았습니다. 다만 해마다의 의존성을 살린 95% 구간이 −2.14~+3.39%로 0을 포함해, 우위가 있다고 말할 수 없습니다. 낙폭은 −23.2%로 작았는데, 거래가 적어 현금 비중이 컸기 때문입니다.
- 성장 필터를 붙인 VCP는 29건으로 줄었고 계좌 연 −0.29%였습니다. 같은 절차와 같은 성장 필터를 쓴 단순한 60일 고가 돌파(511건)는 계좌 연 +2.38%였습니다. 엄격한 VCP 모양이 단순한 돌파보다 낫다는 근거는 나오지 않았습니다.
5.3 손절을 좁혀도 기대값은 0 근처
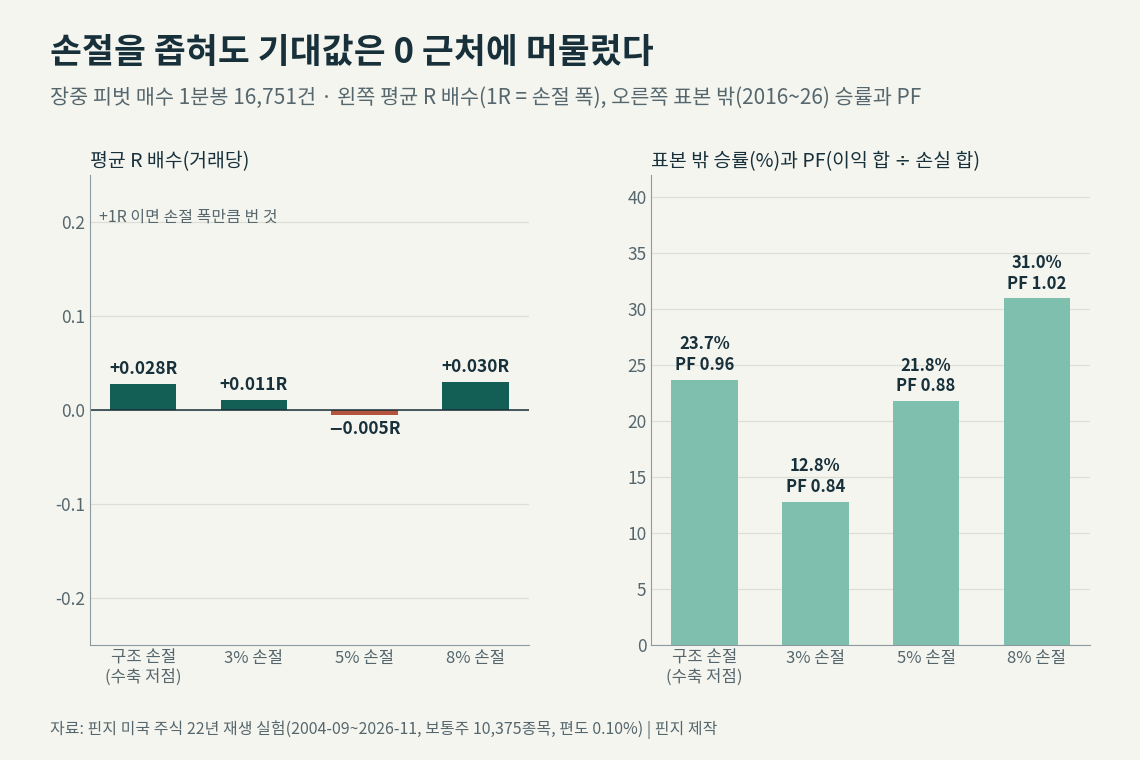
"일봉 종가로 사서 손절이 넓었던 것 아니냐"는 의문을 확인하려고, VCP 셋업 종목이 피벗 +0.1%를 처음 넘는 1분봉에 사고 진입일의 남은 분봉으로 당일 손절을 판정했습니다. 시가가 피벗보다 2% 넘게 위에서 시작한 날은 뺐습니다. 1만 6,751건입니다. 손절 폭만 바꾸고 나머지 관리는 같습니다.
| 손절 | 표본 내 거래당 | 표본 밖 거래당 | 표본 밖 승률 | 표본 밖 PF | 평균 R |
|---|---|---|---|---|---|
| 구조(수축 저점) | 0.00% | −0.18% | 23.7% | 0.96 | 0.028R |
| 3% | +0.13% | −0.38% | 12.8% | 0.84 | 0.011R |
| 5% | +0.08% | −0.44% | 21.8% | 0.88 | −0.005R |
| 8% | −0.07% | +0.12% | 31.0% | 1.02 | 0.030R |
PF는 이익의 합을 손실의 합으로 나눈 값으로, 1보다 작으면 잃은 돈이 더 많다는 뜻입니다. R 배수는 처음 정한 손절 폭을 1로 놓고 얼마를 벌었는지 잰 것입니다. 손절을 3%로 좁히면 한 번 맞았을 때의 손익비는 커지지만, 승률이 12.8%로 같은 비율만큼 떨어졌습니다. 그래서 평균 R은 어느 손절에서도 0.01~0.03R 근처였습니다. "손절은 좁게, 이익은 크게"라는 원칙이 기계적인 규칙으로는 기대값을 만들지 못한 것입니다. 체결일 종가가 피벗 위에서 끝난 비율은 56.2%, 체결가 대비 당일 종가는 평균 +0.07%였습니다.
5.4 추세 템플릿은 큰 승자를 미리 알려 주나
미너비니는 큰 상승 직전의 종목이 거의 모두(99%) 200일선 위에 있었다고 말합니다. 이것은 "오른 종목을 모아 놓고 본 공통점"입니다. 투자자에게 필요한 것은 반대 방향, 즉 "조건을 통과한 종목이 앞으로 크게 오를 확률"입니다. 2004~2025년 유동성 통과 종목-월 43만 6,116건으로 그 확률을 쟀습니다.
| 조건(그 시점) | 12개월 +100% | 12개월 −30% 이하 | 평균 | 중앙값 |
|---|---|---|---|---|
| 전체 | 2.83% | 15.2% | +7.7% | +4.5% |
| 추세 템플릿 통과 | 2.51% | 12.9% | +8.7% | +5.5% |
| 템플릿 미통과 | 2.93% | 16.0% | +7.4% | +4.1% |
| 템플릿 + RS 90 이상 | 5.36% | 21.6% | +9.3% | +2.2% |
| RS 90 이상(템플릿 무관) | 5.98% | 23.5% | +9.4% | +1.2% |
추세 템플릿을 통과한 종목이 12개월 안에 두 배가 될 확률은 2.51%로, 통과하지 못한 종목(2.93%)보다 오히려 낮았습니다. 12개월 뒤 두 배가 된 종목 가운데 그 시점에 템플릿을 통과하고 있던 것은 21.0%로, 전체 표본의 통과율(23.7%)과 같았습니다. 반면 큰 하락(−30% 이하)의 확률은 템플릿 통과 쪽이 낮았습니다. 템플릿은 승자를 고르는 것이 아니라 위험한 종목을 덜 담게 하는 장치에 가까웠습니다.
상대강도 상위(RS 90 이상)는 두 배 확률을 두 배로 올렸지만 −30% 확률도 함께 올렸고, 중앙값은 오히려 낮았습니다. 강한 종목을 고르는 것은 결국 변동성이 큰 종목을 고르는 것이었습니다.
5.5 수익은 어디서 나왔나: 상위 10% 거래
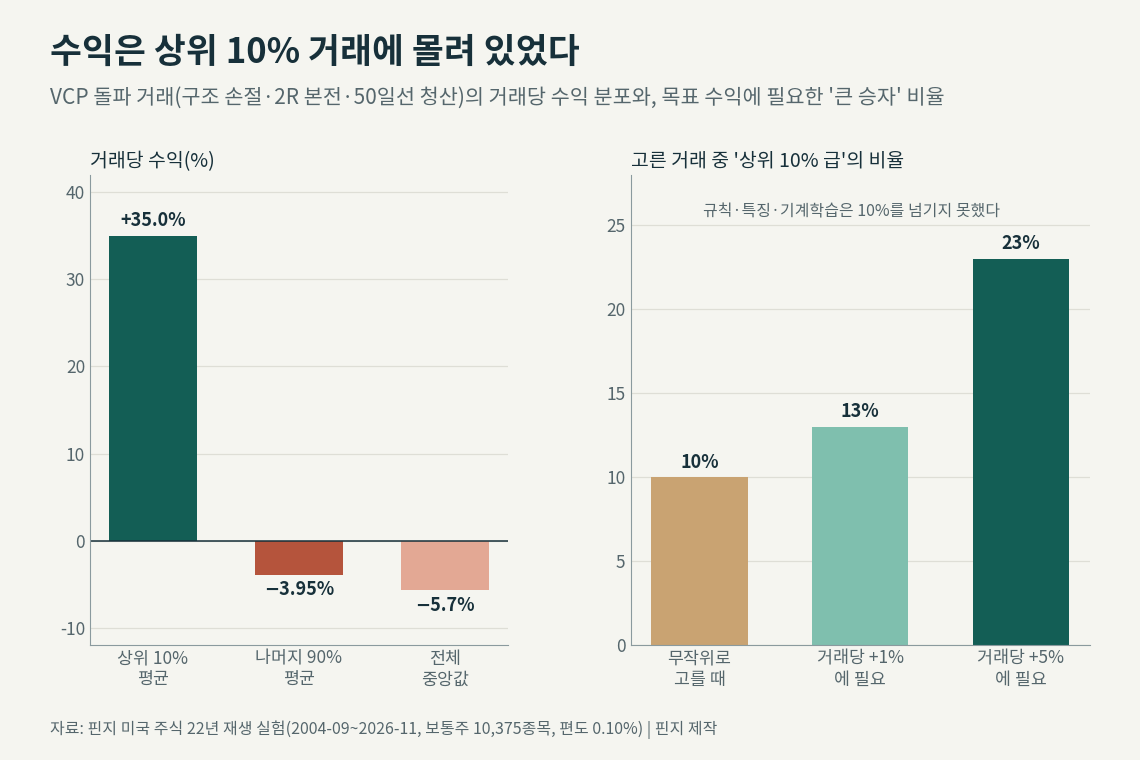
VCP 돌파 거래의 수익 분포는 한쪽으로 크게 치우쳐 있었습니다. 중앙값은 −5.7%로 절반 넘는 거래가 작은 손실로 끝났습니다. 상위 10% 거래의 평균은 +35.0%, 나머지 90%의 평균은 −3.95%였습니다. +50% 넘게 번 거래는 1.5%, +100% 넘게 번 거래는 0.21%였습니다.
이 분포에서 평균 거래당 +1%를 내려면 고른 거래 가운데 13%가 상위 10% 급이어야 하고, +5%를 내려면 23%가 그래야 합니다. 무작위로 고르면 10%입니다. 규칙, 종목 특징 50개, 기계학습 어느 것도 이 비율을 10% 위로 올리지 못했습니다. 그 차이가 미너비니 같은 트레이더의 재량으로 종목을 고르는 능력이라고 볼 수 있습니다.
5.6 시대: 1990년대 후반에는 있었던 우위
그의 기록 구간은 1994~2000년입니다. 같은 방법이 그때는 통했는지 보려고 1990~2004년을 따로 돌렸습니다.
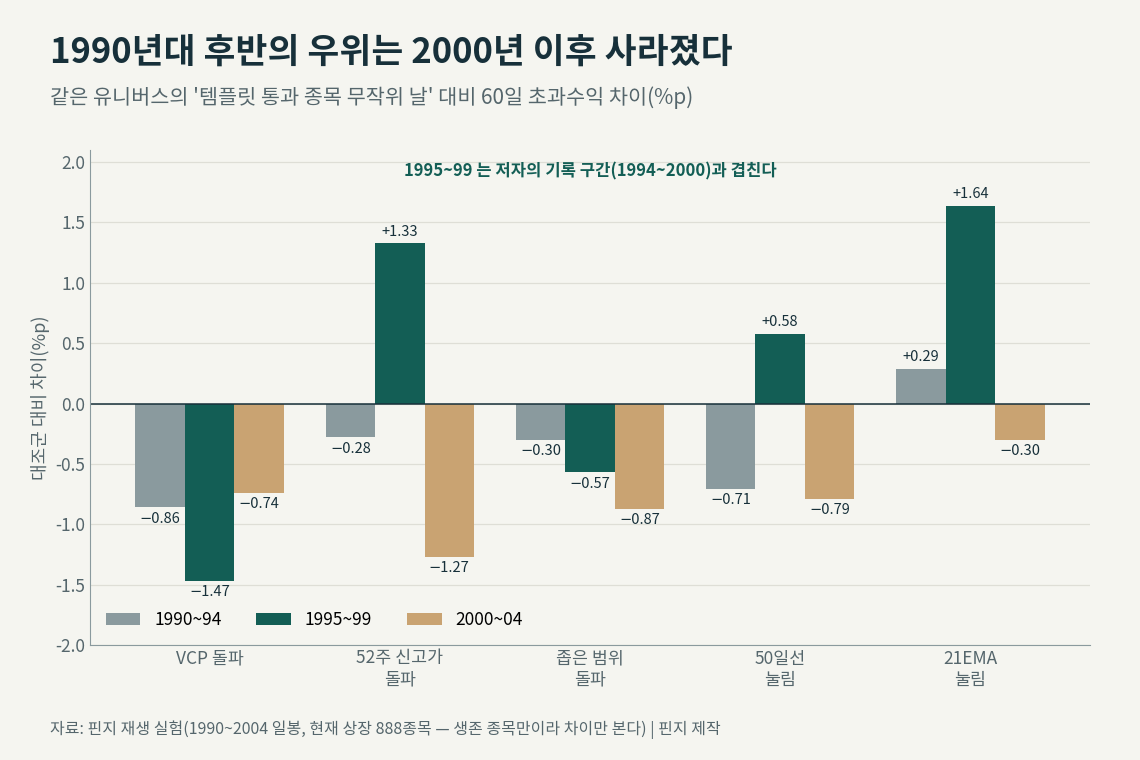
1995~1999년에는 52주 신고가 돌파가 대조군보다 +1.33%p, 21EMA 눌림이 +1.64%p 앞섰습니다(신고가 돌파의 거래당 수익 +4.68%, 대조군 +3.25%). 그러나 2000~2004년에는 다섯 원형이 모두 대조군 아래였습니다. 이것은 학술 연구와도 맞습니다. 미국 개별 종목 모멘텀의 초과수익이 2000년대 초 이후 크게 줄었다는 연구가 있고, 개별 종목 추세추종 규칙의 수익이 2007년 이후 사라졌다는 연구(Szakmary & Lancaster, 2015)도 있습니다.
VCP 모양 자체는 1990년대에도 대조군을 넘지 못했습니다(1995~1999년 −1.47%p). 다만 이 시기 표본은 252~706건으로 작습니다.
5.7 2021년, 그가 +334.8%를 낸 해
수정 재실험의 계좌로 2021년 한 해만 떼어 보면, 장중 피벗 매수 계좌는 −3.75%였고 같은 비중으로 SPY를 들었다면 +17.8%였습니다. 15:55 확인 뒤 매수 계좌는 −4.22%, 같은 비중 SPY는 +7.8%였습니다. 같은 해 SPY 자체는 +27.0%였습니다. 같은 해 그의 대회 성적(+334.8%)과 공개 규칙만 따른 결과 사이에는 그만큼 큰 차이가 있었습니다. 이 실험은 그 차이를 만든 종목 선택·비중·레버리지 판단을 재현하지 못했습니다.
그해를 어떻게 매매했는지는 대회 뒤 리처드 모글렌(Richard Moglen)과의 인터뷰에서 본인이 설명합니다. 대회 이야기와 그해 레버리지를 어떻게 썼는지가 챕터로 나뉘어 있습니다.
6. 실험에서 맞았던 부분
지수가 200일선 아래일 때의 돌파는 피하는 쪽이 나았다
신고가·좁은 범위·VCP 돌파 13만 건을 합쳐 보면, S&P 500이 200일선 아래일 때의 돌파는 60일 초과수익이 표본 내 −1.62%, 표본 밖 −2.28%로 두 기간 모두 나빴습니다. 같은 조건의 무작위 대조군(−0.92%, −1.23%)보다도 나빴습니다. "시장이 나쁘면 사지 않는다"는 그의 규칙은 맞았습니다. 다만 이 규칙은 회피용으로만 유효했습니다. 지수가 200일선 위로 올라온 직후의 돌파는 표본 내 +0.92%, 표본 밖 −0.67%로 부호가 바뀌었습니다.
추세 템플릿은 낙폭을 줄였다
VCP 타이밍 없이 템플릿을 통과한 종목 200개를 무작위로 골라 매달 바꿔 들면 연 +6.0%, MDD −33.4%였습니다. 템플릿과 상관없이 유동성만 통과한 종목 200개는 연 +6.2%, MDD −60.2%였습니다. 수익은 같고 낙폭만 절반이었습니다. 약세장에는 템플릿을 통과하는 종목이 줄어 빈자리가 현금으로 남기 때문입니다. 종목을 잘 고른 효과가 아니라 주식 비중이 자동으로 줄어드는 효과였고, 그래도 SPY 보유(연 +8.9%)를 넘지는 못했습니다.
책의 기본 청산은 바꿔 본 15가지 청산보다 나쁘지 않았다
책 셋업과 거래량 조건을 지킨 돌파(표본 내 213건 / 표본 밖 235건)에 청산 규칙 15가지를 바꿔 끼웠습니다. 두 기간 모두 플러스였던 것은 책의 기본 청산(구조 손절·2R 본전·50일선, 표본 내 +0.63% / 표본 밖 +0.43%, 표본 밖 PF 1.08)과 그 변형 세 가지(8% 고정 손절로 바꾼 것, 본전 이동 없이 50일선만 쓴 것, 8% 고정 손절 + 50일선)뿐이었습니다. 표본 내에서 상위였던 10일선 청산(+1.23%), +20% 목표가(+1.64%), 20일 보유(+1.72%)는 표본 밖에서 각각 −1.47%, −0.77%, −1.15%로 뒤집혔습니다. 크기는 작지만, 이익을 빨리 확정하지 않고 50일선까지 들고 가는 그의 원칙은 다른 대안보다 나았습니다.
지나치게 늘어난 종목과 오래된 추세를 피하는 것
두 기간에서 같은 방향으로 나온 종목 조건은 "피할 조건"뿐이었습니다. 200일선보다 50% 넘게 위에 있는 종목(표본 내 −0.71% / 표본 밖 −0.35%), 템플릿을 60~120일 연속 통과해 온 오래된 추세(−0.79% / −1.06%)의 돌파는 두 기간 모두 나빴습니다. 그가 말하는 "추세 말기 베이스는 피한다"와 같은 방향입니다. 다만 이것들을 뺀 나머지도 표본 내 평균이 0 이하였습니다.
확인하고 사면 낙폭이 줄었다
장중 피벗 매수 계좌의 낙폭은 −54.9%, 마감 직전 거래량을 확인하고 산 계좌는 −23.2%였습니다. 거래당 수익도 +0.66%에서 +1.28%로 높았습니다. 책의 "거래량을 확인하고, 되밀리는 돌파를 피하라"는 조언과 같은 방향입니다. 다만 앞에서 본 것처럼 같은 비중의 SPY 대비 우위는 통계적으로 확인되지 않았습니다.
7. 효과가 없거나 반대였던 부분
| 그의 규칙·주장 | 실험 결과 |
|---|---|
| VCP 모양이 진입 시점을 알려 준다 | 무작위 날과 같음(10/23년) |
| 추세 템플릿이 승자를 거른다 | 2배 확률 2.51% vs 2.93% |
| 좁은 손절로 손익비를 키운다 | 평균 0.01~0.03R |
| 오른 종목에 추가 매수 | 표본 밖 −0.41%/건 |
| 잘될 때 비중을 늘린다 | 표본 밖에서 반대 |
| EPS·매출 25% 이상 성장주 | 2019년 이후 반전 |
| 수축은 여러 번일수록 좋다 | 많을수록 나쁨 |
| 파워 플레이 | 60일 −6.16% / −7.26% |
| 강한 섹터의 주도주 | 무작위에도 똑같이 작동 |
피라미딩(추가 매수)
VCP 돌파 뒤 +5%에 도달했을 때 추가로 사는 진입을 따로 쟀습니다. 거래당 수익은 표본 내 −1.00%, 표본 밖 −0.41%였고, 60일 초과수익은 표본 밖 −1.44%, 250일 초과수익은 −4.02%였습니다. 이미 오른 뒤에 더 사는 매수는 첫 매수보다 나빴습니다.
"잘될 때 비중을 늘린다"
점진적 노출을 규칙으로 옮기기 위해, 최근 20일 동안의 돌파 성과를 '바로미터'로 삼았습니다. 최근 돌파가 잘 통했을 때(+1~2%) 진입한 돌파는 표본 내 +0.66%였지만 표본 밖에서는 −1.23%였습니다. 반대로 최근 돌파가 나빴을 때 진입한 것은 표본 밖 −0.69%로 덜 나빴습니다. "계좌가 증명할 때 늘린다"는 규칙이 표본 밖에서 반대 방향으로 나온 것입니다. 조정에서 벗어난 직후(60거래일 이내)의 돌파도 표본 밖 −2.79%로 나빴습니다.
성장 지표: 2012~2018년에는 맞았고 2019년 이후에는 반대
SEC 재무를 붙인 2012년 이후 돌파로 그의 펀더멘털 조건을 시험했습니다. 표본 내는 2012~2018년, 표본 밖은 2019~2026년입니다.
| 조건 | 2012~18 건수 | 2012~18 | 2019~26 건수 | 2019~26 |
|---|---|---|---|---|
| 재무 있는 돌파 전체 | 2,851 | +0.60% | 4,585 | −0.06% |
| EPS 25%·매출 15% 이상 | 477 | +0.75% | 658 | −0.93% |
| 위 + EPS 가속 | 286 | +1.30% | 390 | −1.60% |
| Code 33 근사 | 143 | −0.04% | 335 | −0.99% |
| 매출 25% 이상 | 722 | +1.75% | 1,062 | −0.95% |
| EPS 역성장 | 699 | +0.19% | 1,200 | +0.50% |
| 적자 기업 | 548 | +1.28% | 853 | +0.20% |
성장 조건은 2012~2018년 성장주 장세에서 거래당 +0.8~1.8%로 유효해 보였지만, 2019~2026년에는 −0.5~−1.6%로 뒤집혔습니다. 2019년 이후에는 오히려 이익이 줄거나 적자인 기업의 돌파가 성장 기업보다 나았습니다. 실적 공시 직후 15일 안의 돌파(EPS 25% 이상)는 두 기간 모두 마이너스(−0.69% / −1.42%)였습니다. Code 33은 순이익률 자료가 없어 EPS·매출의 3분기 연속 가속으로만 근사했습니다.
책과 반대로 나온 세부 조건
- 수축 횟수: 수축 2회(표본 내 −0.20% / 표본 밖 +0.35%)가 3회(−1.00% / −0.43%)나 4회 이상(−1.00% / −0.20%)보다 나았습니다. "수축이 여러 번 쌓일수록 공급이 마른다"는 설명과 반대입니다.
- 변동성: 하루 평균 변동폭(ADR)이 4~6%인 종목(−1.38% / −0.38%)과 6% 넘는 종목(−2.90% / −0.30%)의 돌파가 두 기간 모두 나빴습니다.
- 상대강도 순위: RS 구간별 결과가 기간마다 부호를 바꿨습니다. RS 95~99도 표본 내 −0.94%였습니다.
- 돌파일 거래량: 거래량이 평균의 3배를 넘은 돌파는 표본 내 −3.38%, 표본 밖 +2.80%로 부호가 반대였습니다. 안정된 관계가 없었습니다.
- 선행 진입: 마지막 수축 안에서 미리 사는 방식(5일 거래량이 50일 평균의 75% 미만일 때)은 표본 내 −0.10%, 표본 밖 −0.02%로 기대값이 0이었습니다.
섹터, 소형주, 기계학습
- 섹터: 업종 강도 상위 10%의 돌파(표본 밖 −0.38%)는 하위 25%(−1.56%)보다 나았지만, 같은 조건의 무작위 진입도 똑같이 나아졌습니다(+0.39% 대 −2.00%). 돌파의 효과가 아니라 섹터 모멘텀이었습니다.
- 소형·저가주: 그가 선호하는 작은 종목으로 넓혀도(가격 $5, 거래대금 $100만까지) VCP 돌파는 템플릿 무작위 대조군과 같았습니다(표본 밖 −0.78% 대 −0.76%).
- 기계학습: 셋업·돌파일·상대강도·시장·재무·섹터 등 특징 50개로 매년 그 전까지의 자료로 학습해 다음 해를 예측했습니다(2010~2026). 예측 상위 20%의 60일 초과수익은 −0.70%로 전체(−0.41%)보다 나빴고, 예측과 실제의 순위 상관은 평균 −0.01이었습니다.
8. 왜 규칙만으로는 재현되지 않나
이 결과가 미너비니의 성과가 거짓이라는 뜻은 아닙니다. 그의 대회 기록은 실계좌 기록입니다. 확인된 것은 "책의 규칙만 따라 하면 수익이 난다"가 2004년 이후 미국 주식에서는 성립하지 않았다는 것입니다. 실험이 가리키는 이유는 네 가지입니다.
- 방법의 근거가 사후 연구입니다. 러브의 연구, 레인가넘(Reinganum)의 222개 승자 종목 연구, 그의 '리더십 프로필'은 모두 크게 오른 종목을 모아 놓고 공통점을 본 것입니다. 공통점이 있다는 것과 그 공통점이 앞으로의 승자를 예측한다는 것은 다른 문제입니다. 5.4절에서 본 것처럼 그 확률은 템플릿으로 올라가지 않았습니다.
- 수익이 소수 거래에 몰려 있어 종목 선택이 결과를 정합니다. 상위 10% 거래를 무작위의 두 배 넘게(23%) 맞혀야 거래당 +5%가 나옵니다. 이 선택은 차트를 읽는 눈, 재료와 업종의 맥락, 실시간 판단이 섞인 재량이고, 규칙과 기계학습으로는 재현되지 않았습니다.
- 시대가 달라졌습니다. 1995~1999년에 있던 신고가 돌파·눌림의 우위가 2000년 이후 사라졌고, 2016년 이후에는 평균 종목이 지수에 뒤졌습니다. 그의 1994~2000년 기록이 나온 시기와 지금은 같은 시장이 아닙니다.
- 검증 가능한 기록이 특정 해에 몰려 있습니다. 대회 기록은 1997년과 2021년 두 해입니다. 대회는 수백 명 가운데 상위만 알려지고, 그 해에 그가 어떤 종목에 얼마나 집중했는지는 공개 자료로 알 수 없습니다. 2021년 대회의 매매 통계(평균 이익·손실·보유 기간)도 찾지 못했습니다.
핀지가 같은 방식으로 검증한 다른 트레이더들(윌리엄 오닐, 쿨라마기, 올리버 켈, 트레이더 스튜이, 프라딥 본드)에서도 같은 구조가 반복됐습니다. 진입 패턴은 무작위 날과 구별되지 않았고, 수익원은 종목 선택이었으며, 그 선택은 규칙으로 재현되지 않았습니다.
9. 실험에서 확인된 것: 나았던 쪽, 피하는 쪽이 나았던 것
아래는 지시가 아니라 실험 결과의 정리입니다. 어느 것도 SPY 보유를 넘는 전략이 된 것은 아닙니다.
결과가 나았던 쪽
| 무엇 | 근거 |
|---|---|
| 지수 200일선 아래 돌파 회피 | −1.62% / −2.28% (60일) |
| 추세 템플릿을 위험 거르개로 | MDD −33.4% vs −60.2% |
| 50일선까지 들고 가는 청산 | 15종 중 두 기간 모두 플러스 |
| 돌파일 거래량 확인 뒤 매수 | MDD −54.9% → −23.2% |
| 과확장·오래된 추세 회피 | 두 기간 모두 마이너스 |
피하는 쪽이 나았던 것
| 무엇 | 근거 |
|---|---|
| 빠른 청산(10일선·21EMA) | 표본 밖 −1.47%, −1.19% |
| 10~20일 짧은 보유 | 표본 밖 −1.23%, −1.15% |
| 돌파 뒤 추가 매수 | 표본 밖 −0.41%/건 |
| 파워 플레이 | 60일 −7.26% (표본 밖) |
| 성장 지표만 믿는 선별 | 2019년 이후 반전 |
| 최근 성과로 비중 늘리기 | 표본 밖 −1.23% |
정리하면, 그의 규칙 가운데 시험에서 남은 것은 대부분 "언제 사지 말아야 하나"와 "얼마나 오래 들고 가나"에 관한 것이었습니다. "무엇을 언제 사나"에 관한 규칙은 무작위와 구별되지 않았습니다.
10. 자주 묻는 질문
VCP 검출기가 부실해서 그런 것 아닌가요?
그 가능성을 확인하려고 검출기와 상관없는 진입 원형 7종(신고가 돌파, 좁은 범위 돌파, 눌림, 갭 등)과 무작위 대조군을 함께 만들었습니다. 모든 원형이 대조군과 같았습니다. 검출기의 품질과 관계없이 "추세 템플릿 통과 종목을 사는 것" 이상의 우위가 없었습니다.
펀더멘털까지 넣으면 달라지지 않나요?
SEC 재무로 EPS·매출 성장, 가속, Code 33 근사를 모두 시험했습니다. 2012~2018년에는 성장 조건이 거래당 +0.8~1.8%로 도움이 됐지만 2019~2026년에는 −0.5~−1.6%로 뒤집혔습니다. 계좌 재생에서 성장 필터를 붙인 VCP는 29건, 연 −0.29%였습니다. 재료(뉴스)와 애널리스트 추정치 상향은 자료가 없어 시험하지 못했습니다.
손절을 더 좁게 잡으면 손익비가 좋아지지 않나요?
손익비는 좋아지지만 승률이 같은 비율로 떨어졌습니다. 1분봉으로 장중에 사고 3% 손절을 걸면 표본 밖 승률이 12.8%였고, 평균 R은 0.011R이었습니다. 손절 폭을 바꿔도 기대값은 0 근처였습니다.
그럼 추세 템플릿은 쓸모가 없나요?
수익을 늘리지는 못했지만 낙폭을 줄였습니다. 템플릿 통과 종목만 들면 같은 수익에 낙폭이 절반이었습니다(−33.4% 대 −60.2%). 약세장에 통과 종목이 줄어 자동으로 현금이 늘어나기 때문입니다. 지수가 200일선 아래일 때 돌파를 피하는 규칙도 두 기간 모두 맞았습니다.
비용을 낮게 잡으면 결과가 좋아지나요?
이 실험은 이미 편도 0.10%로 낮게 잡았습니다. 핀지의 다른 트레이더 검증이 쓰는 편도 0.30%보다 유리한 조건인데도 계좌는 같은 비중의 SPY에 못 미쳤습니다.
한국 주식에서는 어떤가요?
이 글은 그의 원래 시장인 미국 주식만 다룹니다. 한국은 가격제한폭·거래세·공매도 환경이 달라 책의 수치를 그대로 옮길 근거가 없고, 이 실험은 그 결과를 말해 주지 않습니다.
11. 연재: 미국 트레이더 7인 검증
핀지는 미국의 유명 스윙 트레이더 일곱 명의 공개 규칙을 같은 방식으로 검증했습니다.
- 윌리엄 오닐: CAN SLIM — 미너비니가 계보로 삼은 방법
- 마크 미너비니: SEPA·VCP (이 글)
- 쿨라마기: 돌파와 실적 갭(에피소딕 피벗)
- 올리버 켈: 가격 행동의 사이클
- 트레이더 스튜이: 스윙 패턴
- 프라딥 본드(Stockbee): 모멘텀 버스트
- 리처드 모글렌: TraderLion과 VCP 정리
12. 출처와 확인 범위
미너비니 본인의 책과 공식 자료
- Mark Minervini, Trade Like a Stock Market Wizard (McGraw-Hill, 2013) — 국내판 『초수익 성장주 투자』(이레미디어, 2023). Google Books
- Mark Minervini, Think & Trade Like a Champion (2017) — 『챔피언처럼 생각하고 거래하라』(이레미디어, 2024)
- Minervini, Ryan, Zanger, Ritchie II, Momentum Masters (2015) — 『초수익 모멘텀 투자』
- Jack Schwager, Stock Market Wizards (2001), "Stocks Around the Clock" 장 — 1994~2000년 기록
- U.S. Investing Championship 2021 결과 발표, BusinessWire (2022-01-24) — 자동 접속이 막혀 있어 링크 없이 적습니다.
- MarketWatch 인터뷰(Michael Sincere) — 1997년 +155%, 2021년 +334.8%를 본인이 언급
- minervini.com — 본인 서비스 사이트
- 2021년 대회 결과 보도자료(PR Newswire, 2022-01-24) — 배포 주체 Minervini Private Access
영상
- Investor's Business Daily — Mark Minervini: How Discipline And Sacrifice Made Him A U.S. Investing Champion (2021-09-30)
- TraderLion — The Perfect VCP Trading Setup with Mark Minervini (2023-10-04)
- Mark Minervini — Mark Minervini on "Drawing a line in the sand" on losses. Clip from RealVision interview. (2022-07-11)
- Mark Minervini — 8 Keys to Superperformance with Mark Minervini and David Ryan (2020-06-09)
- Richard Moglen — 334% Return in 1 Year | Interview with US Investing Champion Mark Minervini. (2022-05-23)
학술 자료
- Ben-David, Li, Rossi, Song, "Discontinued Positive Feedback Trading and the Decline of Return Predictability", NBER Working Paper 28624
- "Has Momentum Lost Its Momentum?", CFA Institute 다이제스트 — 1999년 이후 승자 매수의 초과수익 소멸
- Szakmary & Lancaster (2015), "Trend-Following Trading Strategies in U.S. Stocks: A Revisit", Financial Review
- Jegadeesh & Titman (1993), George & Hwang (2004) — 모멘텀과 52주 고가
핀지 실험의 범위
- 기간과 자료: 미국 보통주 2004년 9월~2026년 11월(1만 375종목, 상장폐지 포함, 분할 반영, 배당 미반영). 1990~2004년은 현재 상장 888종목(생존자 편향 있음).
- 측정 단계: 5.1·5.3~5.6절과 6·7절의 거래당 수치는 거래 단위 실험(진입일만 1분봉, 이후 일봉, 자금 제약 없음)입니다. 5.2절의 연수익·MDD는 계좌 재생(1분봉 체결, 현금·종목 수 한도)입니다. 두 숫자를 같은 표에서 비교하지 않았습니다.
- 여러 번 본 기간: 같은 22년을 여러 변형으로 반복해서 봤습니다. 다중 비교 보정은 하지 않았고, 한 번도 쓰지 않은 검증 구간은 남아 있지 않습니다.
- 시험하지 못한 것: 차트를 읽는 재량 판단(베이스의 질, 테마의 대장주), 재료와 뉴스, 애널리스트 추정치 상향, 순이익률·마진, 과거 시점의 업종 분류(현재 SIC 코드만 사용), 프리마켓 매수와 호가, 신용·옵션. 위 결론은 이 영역에는 적용되지 않습니다.
- 상대강도: IBD의 실제 RS가 아니라 공개 재현식으로 매긴 순위입니다. 유니버스 정의에 따라 같은 종목의 순위가 달라질 수 있습니다.
- 자료 오류 방어: 분할 조정 자료에 남은 오류를 막으려고 보유 중 분할 계수가 바뀐 거래와 한 거래 +400% 초과 수익은 뺐습니다.