
윌리엄 오닐의 CAN SLIM 규칙을 2005~2026년 미국 주식에 그대로 옮겨 돌려 보니, 베이스 돌파는 같은 날 아무 유동 종목이나 산 것과 거래당 0.2~0.3%p 차이밖에 나지 않았습니다. 손절·청산·시장 조건을 바꿔 가며 찾은 가장 나은 조합도 2016~2026년 계좌 연수익이 +6.6~6.8%로, 같은 기간 SPY 보유(연 +12.7%)의 절반 수준이었습니다.
이 글은 오닐이 누구이고 무엇을 가르쳤는지, 핀지가 그 규칙을 어떻게 코드로 옮겨 검증했는지, 그리고 맞았던 부분과 틀렸던 부분을 숫자로 정리합니다. 미국 트레이더 일곱 명의 매매법을 같은 틀로 검증하는 연재의 한 편입니다.
먼저 기억할 세 가지
- 베이스 돌파, RS 80 이상, 52주 신고가 근처 같은 CAN SLIM 의 기계적 조건은 "아무것도 하지 않은 대조군"과 구별되지 않았습니다. 더 좋은 값을 못 찾았다는 뜻이 아니라, 대조군과 같다는 결과입니다.
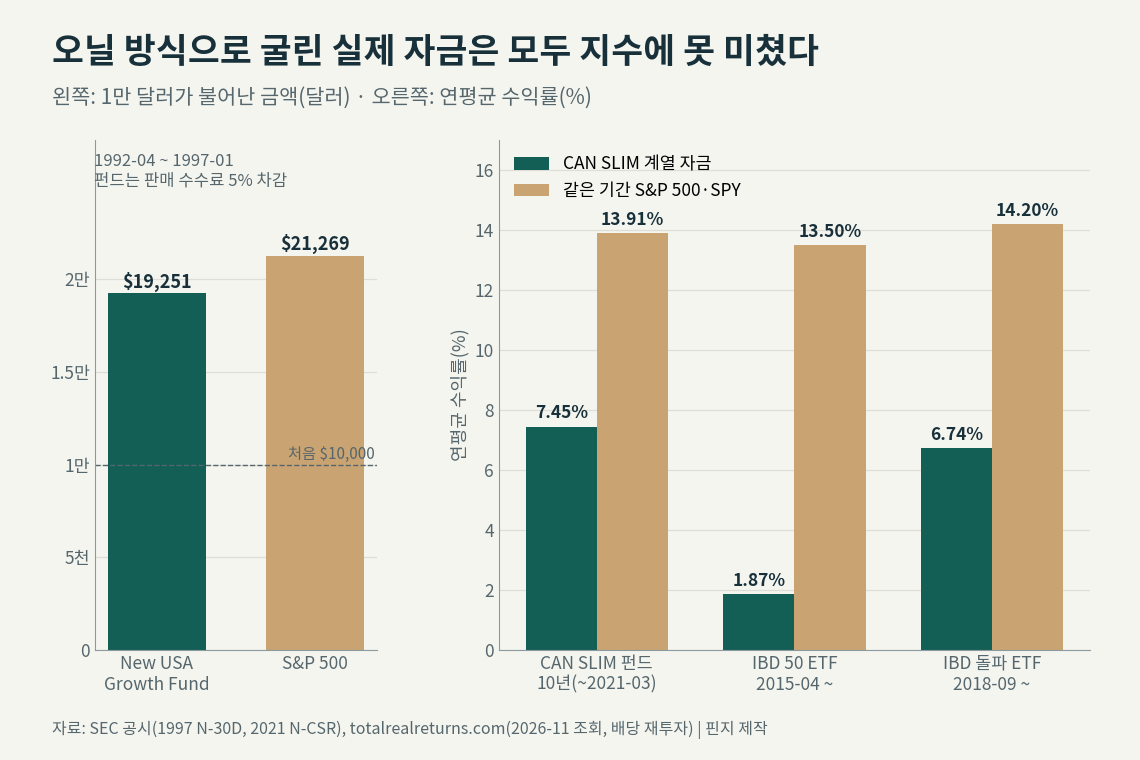
- CAN SLIM 이름을 걸고 실제로 굴린 자금(오닐 회사 계열이 판매·운용한 펀드, CAN SLIM 펀드, IBD 50 ETF, IBD 돌파 ETF)도 모두 같은 기간 S&P 500 에 못 미쳤습니다.
- 수익은 상위 1~5% 거래에서 나왔습니다. −7% 손절과 +20% 익절은 그 큰 승자를 일찍 팔았습니다. 손절을 넓히고 길게 들수록 거래당 수익은 나아졌지만, 계좌는 여전히 지수 아래였습니다.
이 글은 교육·연구 목적입니다. 특정 종목이나 전략의 매수 권유, 개인 투자 자문이 아닙니다. 과거 시뮬레이션 결과는 미래 수익을 보장하지 않으며, 실험의 가정(편도 비용 0.30%, 체결 방식)은 실제 매매와 다를 수 있습니다.
1. 윌리엄 오닐은 누구인가
윌리엄 오닐(William J. O'Neil, 1933~2023)은 미국의 투자자이자 금융 정보 사업가입니다. 1963년 기관 투자자에게 주식 데이터와 리서치를 파는 William O'Neil + Co. 를 세웠고, 1984년 일간지 Investor's Daily 를 창간했습니다. 이 신문이 지금의 인베스터스 비즈니스 데일리(Investor's Business Daily, IBD)입니다. 1988년 처음 낸 『How to Make Money in Stocks』는 1995년, 2002년, 2009년(4판)으로 판을 거듭하며 CAN SLIM 이라는 이름을 널리 알렸습니다.
IBD 가 2021년 올린 소개 영상이 그의 이력과 회사, CAN SLIM 을 정리합니다.
방법이 만들어진 방식
CAN SLIM 은 크게 오른 종목을 사후에 모아 공통점을 뽑은 체크리스트입니다. 오닐은 판마다 연구 표본을 넓혔습니다. 2판은 1953~1993년의 500종목, 3판은 1953~2001년의 600종목, 4판은 1880~2009년의 1,000종목을 다뤘습니다. 그는 이 승자들의 95%에 신제품·새 경영진 같은 "새로운 것"이 있었고, 큰 상승 직전 상대강도 순위(RS)의 평균이 87이었다고 적었습니다(1950~2008년). 돌파 직전 분기 주당순이익(EPS) 증가율은 평균 +70%였다고 합니다.
이 방식이 많은 사람에게 설득력이 있었던 이유는 분명합니다. 실제로 크게 오른 종목의 차트와 실적을 하나씩 보여 주고, 규칙이 단순하기 때문입니다. 가르침의 뼈대는 넷입니다.
- 싸 보이는 주식이 아니라 오르는 주식을 삽니다. 신고가 근처에서, 옆으로 쉬던 구간(베이스)을 막 벗어나는 순간에 삽니다.
- 차트를 기관 수급의 발자국으로 읽습니다. 베이스에서 거래량이 마르다가 돌파일에 거래량이 늘면 큰손이 들어오는 신호로 봅니다.
- 시장 방향을 먼저 봅니다. 오닐은 종목 넷 중 셋이 시장을 따라 움직인다고 보고, 지수가 "확인된 상승 추세"일 때만 사라고 했습니다.
- 손실은 작게, 이익은 크게 가져갑니다. 매수가에서 7~8% 빠지면 예외 없이 팔고, 피벗에서 20~25% 오르면 대부분 팝니다. 열 번 중 한두 번의 큰 승리가 성과를 만든다고 봤습니다.
오닐이 자신의 방법을 직접 설명하는 목소리도 남아 있습니다. IBD 가 2024년 공개한 주간 라디오 인터뷰 녹음에서 그는 투자를 시작한 계기와, 사이클마다 가장 크게 오른 종목을 어떻게 찾는지 이야기합니다.
다만 이 연구 방식에는 빈 곳이 하나 있습니다. "승자의 평균 RS 가 87이었다"는 것은 승자 안에서 센 통계입니다. RS 가 87인 종목 가운데 몇 개가 실제로 승자가 됐는지는 보여 주지 않습니다. 핀지 실험은 그 빠진 쪽을 직접 쟀습니다(8.7절).
알려진 실적 — 어디까지 확인되나
오닐 본인의 수익은 본인 진술로 전해지고, 같은 방법을 내건 펀드·ETF 는 공시와 시장 가격으로 확인할 수 있습니다. 둘을 나눠 적습니다.
| 대상 | 기간 | 수익 | 같은 기간 지수 | 확인 수준 |
|---|---|---|---|---|
| 오닐 본인 계좌 | 1960년대 | 26개월 +2,000% | — | 본인 진술 |
| 오닐 본인 계좌 | 1960년대 초 | $5,000 → $200,000 | — | 본인 진술 |
| 오닐 본인 | 1989년 이전 10년 | 연 40% 이상 | — | 책 속 인터뷰 진술 |
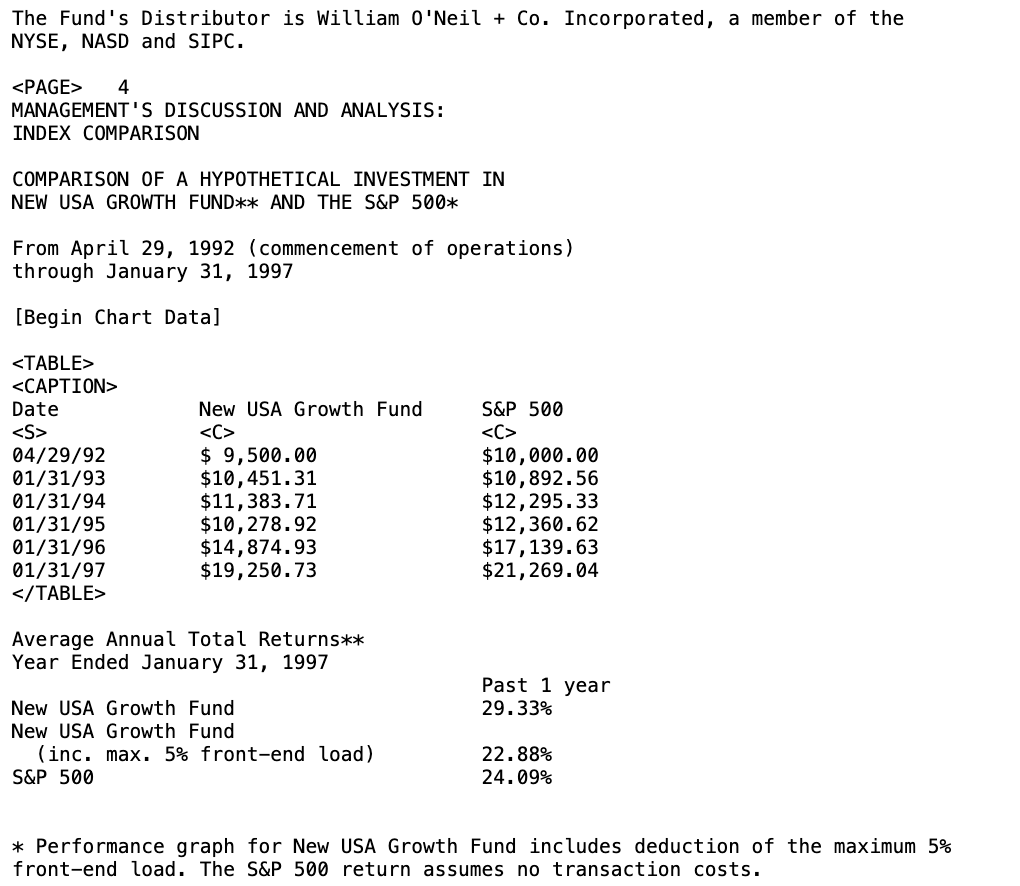
| New USA Growth Fund | 1992-04~1997-01 | $1만 → $19,251 | $21,269 | SEC 공시 |
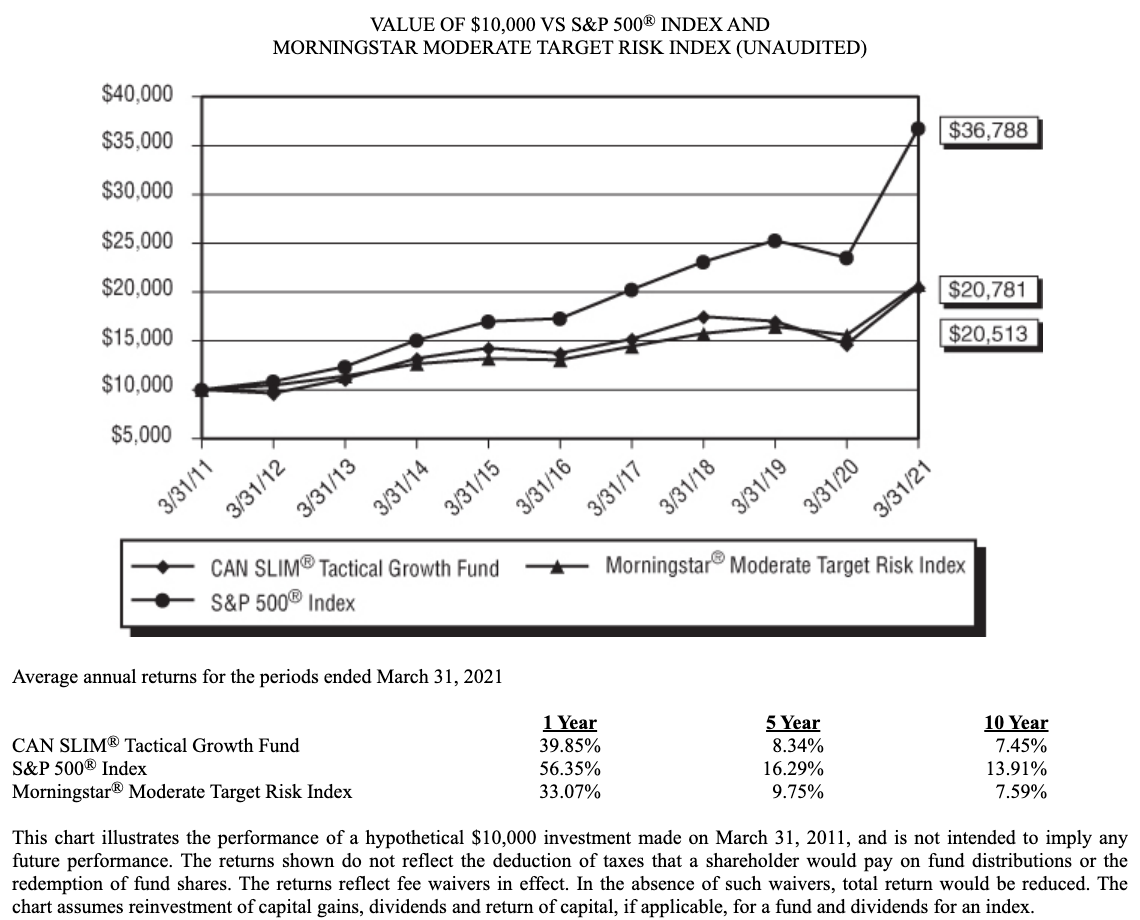
| CAN SLIM 펀드(CANGX) | 10년, ~2021-03 | 연 7.45% | 연 13.91% | SEC 공시 |
| IBD 50 ETF(FFTY) | 2015-04~ | 연 1.87% | 연 13.50% | 시장 가격 |
| IBD 돌파 ETF(BOUT) | 2018-09~ | 연 6.74% | 연 14.20% | 시장 가격 |
| AAII CAN SLIM 스크린 | 1998~2023 | 연 19.2% | 연 5.7% | 종이 위 계산 |
본인 계좌 기록은 2003년 업계지 기사(26개월 2,000%)와 잭 슈웨거(Jack Schwager)의 『Market Wizards』(1989) 인터뷰를 정리한 글(세 번 연달아 성공한 매매로 $5,000 → $200,000, 인터뷰 전 10년 평균 연 40% 이상)에 나옵니다. 감사받은 계좌 기록은 찾지 못했습니다.
New USA Growth Fund 는 SEC 공시상 판매사가 William O'Neil + Co., 운용사가 New USA Research & Management Co. 이고, 두 회사의 모회사가 같은(O'Neil Data Systems) 펀드입니다. 1만 달러는 판매 수수료 5%를 뺀 뒤 $19,251 이 됐고, 같은 기간 S&P 500 은 $21,269 였습니다. SEC 공시 자료에는 회전율 433%, 보수 2.11%가 적혀 있습니다. 1997년에는 MFS 의 성장주 펀드와 합치는 절차를 밟았습니다. CAN SLIM Select Growth Fund(나중에 Tactical Growth Fund 로 이름을 바꿈)는 IBD 의 CAN SLIM 종목 목록을 따랐고, 피벗에서 사는 규칙을 그대로 쓴 것은 아닙니다. 2021년 3월 기준 10년 연 7.45%로 S&P 500(13.91%)에 못 미쳤고 그해 청산됐습니다. 2021년 보고서에 적힌 운용사는 NorthCoast Asset Management 입니다. IBD 50 ETF 와 IBD 돌파 ETF 는 IBD 지수를 따라가는 상품입니다. IBD 50 ETF 는 11개 연도 중 2개 연도만 SPY 를 넘었고, 최대 낙폭은 −59%(SPY −34%)였습니다. IBD 돌파 ETF 는 2020년 한 해만 SPY 를 넘었습니다.
AAII(미국개인투자자협회)의 CAN SLIM 스크린은 매달 조건에 맞는 종목으로 바꿔 든다고 가정한 종이 위 포트폴리오입니다. 거래 비용, 배당, 차트 패턴, 손절이 모두 빠져 있습니다. 핀지가 AAII 의 연도별 값을 이어 붙여 계산해 보면 이 스크린의 초과 수익은 1998~2004년(연 약 34%, S&P 500 약 3%)에 몰려 있고, 2011~2024년은 연 11.8%로 S&P 500(가격 기준 11.7%)과 거의 같았습니다.
2. CAN SLIM 일곱 글자
CAN SLIM 은 종목을 고르는 일곱 조건의 머리글자입니다. 앞의 여섯 글자는 종목, 마지막 M 은 시장입니다. 아래 표의 "원전 기준"은 오닐의 책과 IBD 공개 자료에서 가장 많이 확인되는 값이고, "이번 실험"은 핀지가 코드로 옮긴 방식입니다.
오닐이 4판을 낸 2009년, IBD 의 케이트 스톨터가 책에 대해 물은 인터뷰가 있습니다. 아래 영상은 그가 투자 규칙을 이야기하는 대목부터 재생됩니다.
| 글자 | 뜻 | 원전 기준 | 이번 실험 |
|---|---|---|---|
| C | 최근 분기 이익 | 분기 EPS 전년 대비 +25% | SEC 공시 희석 EPS |
| A | 연간 이익 | 3년 연속 +25% | 10-K 연간 EPS 3년 |
| N | 새로움·신고가 | 52주 고가의 90% 이상 | 피벗 ≥ 52주 고가 × 0.9 |
| S | 수급 | 돌파일 거래량 +40~50% | 50일 평균의 1.4배 |
| L | 주도주 | RS 80 이상, 상위 업종 | RS 80 이상(업종 순위 없음) |
| I | 기관 보유 | 보유 기관 수 증가 | 구현하지 못함 |
| M | 시장 방향 | 확인된 상승 추세 | 나스닥 종합 상태 판정 |
글자별로 원전과 이번 실험이 다른 점만 덧붙입니다.
- C: 판에 따라 18~20%로 적힌 곳도 있습니다. 전년 분기 EPS 가 양수여야 하고, 증가율이 직전 분기보다 커지는 "가속"과 매출 25% 이상(또는 3분기 연속 가속)을 함께 요구합니다. 이번 실험은 미국 증권거래위원회(SEC) 공시의 희석 EPS 를 썼고, 공시가 접수된 다음에야 그 숫자를 알았다고 처리했습니다. 회사의 실적 발표보다 공시가 늦으므로 보수적인 방식입니다. 이 공시 자료가 기업 대부분을 덮는 2011년 7월부터 판정했습니다.
- A: 자기자본이익률(ROE) 17% 이상도 거론되지만, AAII 는 이 조건이 성과를 해친다며 스크린에서 뺐습니다. 이번 실험은 연간 보고서(10-K)의 EPS 가 3년 연속 25% 이상인지만 봤습니다.
- N: 신제품·새 경영진 같은 "새로운 것"을 뜻하지만, 숫자로 옮길 수 있는 부분은 신고가입니다.
- S: 초판 통계에서는 승자의 95%가 발행 주식 2,500만 주 미만이었습니다. 실전에서는 돌파일 거래량(IBD 는 50일 평균보다 40% 이상, 4판은 50% 이상)과 하루 거래대금 2,000만~2,500만 달러 이상의 유동성을 봅니다. 이번 실험은 전일 실제 거래 가격 $15 이상, 50일 평균 거래대금 2,000만 달러 이상을 함께 걸었습니다.
- L: William O'Neil + Co. 가 공개한 RS Rating 정의는 "최근 12개월 가격 변화율을 최근 3개월 40%, 나머지 세 분기 20%씩 가중해 전 종목을 1~99로 줄 세운 값"입니다. 이번 실험은 같은 식으로 미국 보통주 전체 백분위를 계산했습니다. IBD 의 197개 업종 순위는 과거 분류 이력이 없어 넣지 못했습니다.
- I: 성과 좋은 펀드가 새로 사들이는 종목을 고르라는 조건입니다. 미국 기관 보유 공시(13F) 이력을 갖추지 못해 뺐습니다.
- M: 지수가 "확인된 상승 추세"일 때만 삽니다. 5절에서 따로 설명합니다.
3. 언제 사나: 베이스, 피벗, 돌파 거래량
오닐의 매수는 "좋은 종목을 산다"가 아니라 "좋은 종목이 적정한 베이스를 끝내고 피벗을 거래량과 함께 넘는 날, 시장이 상승 추세일 때 산다"로 정의됩니다. 구조는 주봉으로 읽고, 실제 매수는 장중 가격으로 합니다.
컵 위드 핸들
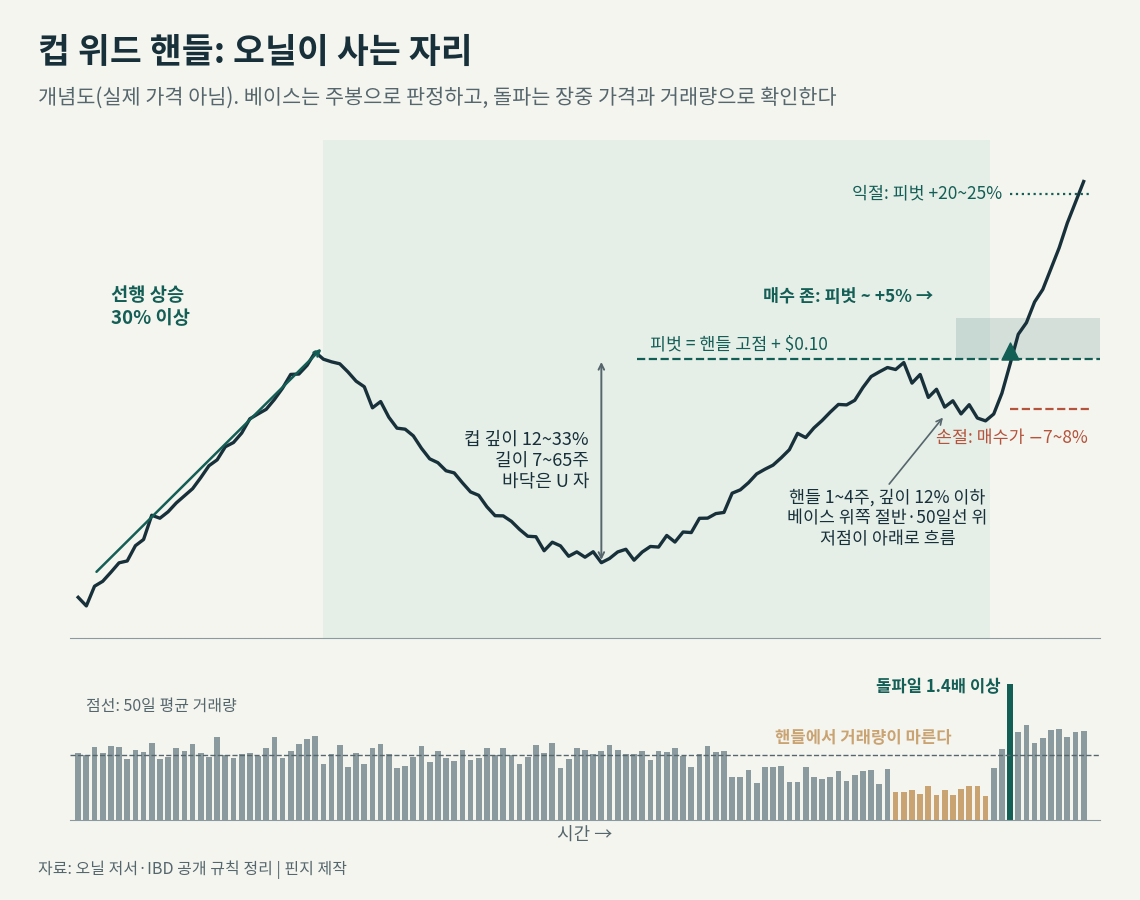
가장 대표적인 베이스입니다. IBD 의 2022년 모델 북 요약에 따르면 2003~2020년 최대 상승 종목의 47%가 이 모양에서 출발했습니다.
- 선행 상승: 베이스가 시작되기 전에 30% 이상 올랐어야 합니다.
- 컵: 길이 7~65주, 깊이 12~33%. 바닥이 둥근 U 자여야 하고 V 자는 뺍니다.
- 핸들: 1~4주, 깊이 12% 이하. 베이스의 위쪽 절반에 있어야 하고 50일 이동평균선 위에 있어야 합니다. 저점이 낮아지며 아래로 흘러야 하고 거래량은 말라야 합니다.
- 피벗: 핸들 고점 + $0.10. 이 가격을 넘는 순간이 매수 시점입니다.
- 매수 존: 피벗에서 +5%까지. 그 위는 "너무 멀리 간" 가격이라 쫓아 사지 않습니다.
IBD 의 교육 영상이 컵 위드 핸들의 모양, 이상적인 매수점, 매수 범위를 차트로 보여 줍니다.
이 밖에 플랫 베이스(5주 이상, 깊이 15% 이하), 더블 바텀, 상승 베이스, 하이 타이트 플래그 등이 있습니다. 이번 실험은 컵 위드 핸들과 플랫 베이스(5~12주, 깊이 15% 이하, 선행 상승 20% 이상) 두 가지만 검출했습니다. 베이스가 완성되고 8주 안에 돌파가 없거나, 종가가 핸들 저점 아래로 내려가면 그 베이스는 버렸습니다.
돌파 확인
장중 가격이 피벗을 넘는 순간이 기준이고, 종가를 기다리지 않습니다. 돌파일 거래량은 50일 평균의 1.4배(IBD) 또는 1.5배(오닐) 이상이어야 합니다. 장중에는 그날 전체 거래량을 아직 모르므로, 이번 실험은 그 시각까지의 누적 거래량을 "그 시각까지 보통 거래되는 비중"으로 나눠 하루치를 추정했습니다. 미국 동부 시각 09:35~15:30 사이 1분봉 종가가 피벗 이상 +5% 이내이고, 추정 거래량이 50일 평균의 1.4배 이상인 첫 분에 샀습니다. 시가가 이미 +5% 위에서 시작하면 그날은 사지 않았습니다.
나눠 사기(피라미딩)
IBD 가 공개한 비율은 피벗에서 50%, +2~2.5%에서 30%, +4~5%에서 20%입니다. 오르는 쪽으로만 더 사고, 떨어지는 주식에 물타기는 하지 않습니다.
4. 언제 파나: −7~8% 손절, +20~25% 익절, 8주 보유
오닐은 2002년 인터뷰에서 손절 규칙을 이렇게 말했습니다. "내가 산 주식이 실제 매수가보다 7%나 8% 떨어지면, 나는 언제나 예외 없이 손실을 끊기 위해 판다."(Motley Fool, 2002)
- 손절 기준은 매수가입니다. 피벗이 아닙니다. 매수 존 위쪽에서 샀다면 손절이 그만큼 빨리 옵니다. 약세장에서는 3~5%로 좁히라는 IBD 자료도 있습니다.
- 익절 기준은 피벗입니다. 피벗에서 20~25% 오르면 대부분 팝니다. 자기 매수가가 기준이 아닙니다.
- 8주 보유 예외. 돌파 뒤 3주 안에 +20%에 닿을 만큼 강한 종목은 돌파일부터 최소 8주를 들고 다시 판단합니다.
- 추세 이탈. 주간 종가가 10주 이동평균선보다 2% 이상 아래이고 거래량이 평균보다 많으면 팝니다.
- 종목 수. 2만~20만 달러 계좌라면 4~5종목을 권했습니다.
이번 실험의 기준 청산은 이를 그대로 옮겼습니다. 매수가 −7%는 장중에 바로 팔고, 피벗 +20%에 닿으면 전량 팝니다. 다만 진입 뒤 15거래일 안에 +20%에 닿았으면 40거래일(8주)이 지난 뒤에 팝니다. 매주 마지막 거래일 15:55 가격이 50일선의 0.98배 아래이고 그 주 거래량이 평균보다 많으면 팝니다. 크기는 종목당 계좌 자산의 20%(4~5종목)로 했습니다.
5. 시장 방향(M): 팔로스루 데이와 분산일
오닐은 시장이 꺾이면 종목 넷 중 셋이 같이 떨어진다고 봤습니다. 그래서 지수의 상태를 세 가지로 나누고 "상승 확인" 상태에서만 새로 사라고 했습니다.
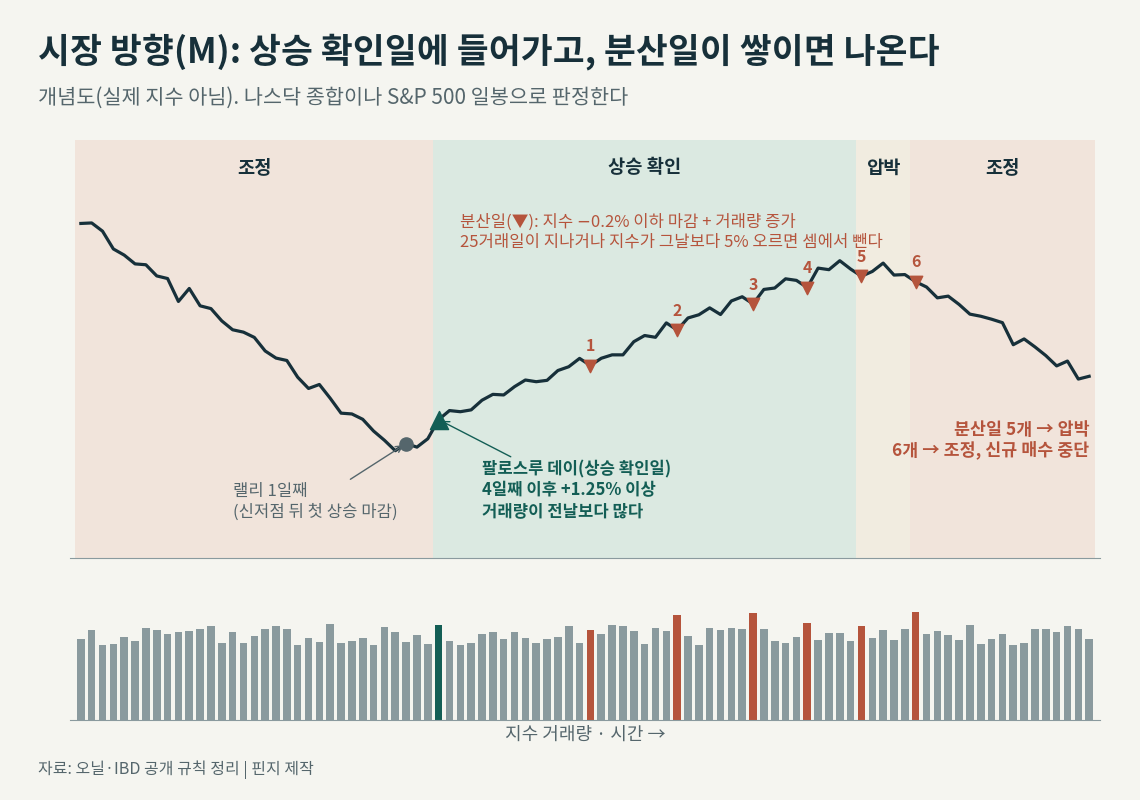
- 팔로스루 데이(Follow-Through Day): 지수가 신저점을 낸 뒤 처음 오른 날을 랠리 1일째로 셉니다. 4일째 이후에 지수가 +1.25% 이상 오르고 거래량이 전날보다 많으면 "상승 확인"입니다. 이 문턱은 원전의 1%에서 1.7%를 거쳐 지금의 약 1.25%로 바뀌어 왔습니다. 랠리 1일째 저점을 깨면 다시 셉니다.
- 분산일(Distribution Day): 지수가 −0.2% 이하로 마감하고 거래량이 전날보다 많은 날입니다. 25거래일이 지나거나 지수가 그날 종가보다 5% 오르면 셈에서 뺍니다. 5개가 쌓이면 "압박", 6개면 "조정"으로 보고 새로 사지 않습니다.
IBD 가 2025년 올린 영상이 팔로스루 데이를 "시장 시점 신호"로 설명합니다. 아래는 그 정의를 다루는 챕터부터 재생됩니다.
외부 검증 결과는 엇갈립니다. IBD 는 팔로스루 데이의 성공률을 70~80%로 소개하지만, 퀀티파이어블 엣지스(Quantifiable Edges)가 1971~2008년 S&P 500 으로 세어 본 결과는 64번 중 35번, 54.7%였습니다. 차트 패턴 연구자 토머스 불코우스키(Thomas Bulkowski)는 분산일이 하락 추세에서만 작동하고 상승 추세에서는 예측력이 없었다고 적었습니다. 이번 실험은 나스닥 종합지수 일봉으로 이 상태를 판정했고, 상태는 연 14회 바뀌었습니다.
6. 실제 종목 예시: NVDA 2016, LULU 2010
검출기가 실제 차트에서 무엇을 잡는지 보여 주는 예시입니다. 널리 알려진 주도주 가운데 이번 실험의 검출기가 매수 신호를 낸 두 건을 골랐습니다. 아래 그림은 패턴 설명용이며 매수 권유가 아닙니다.
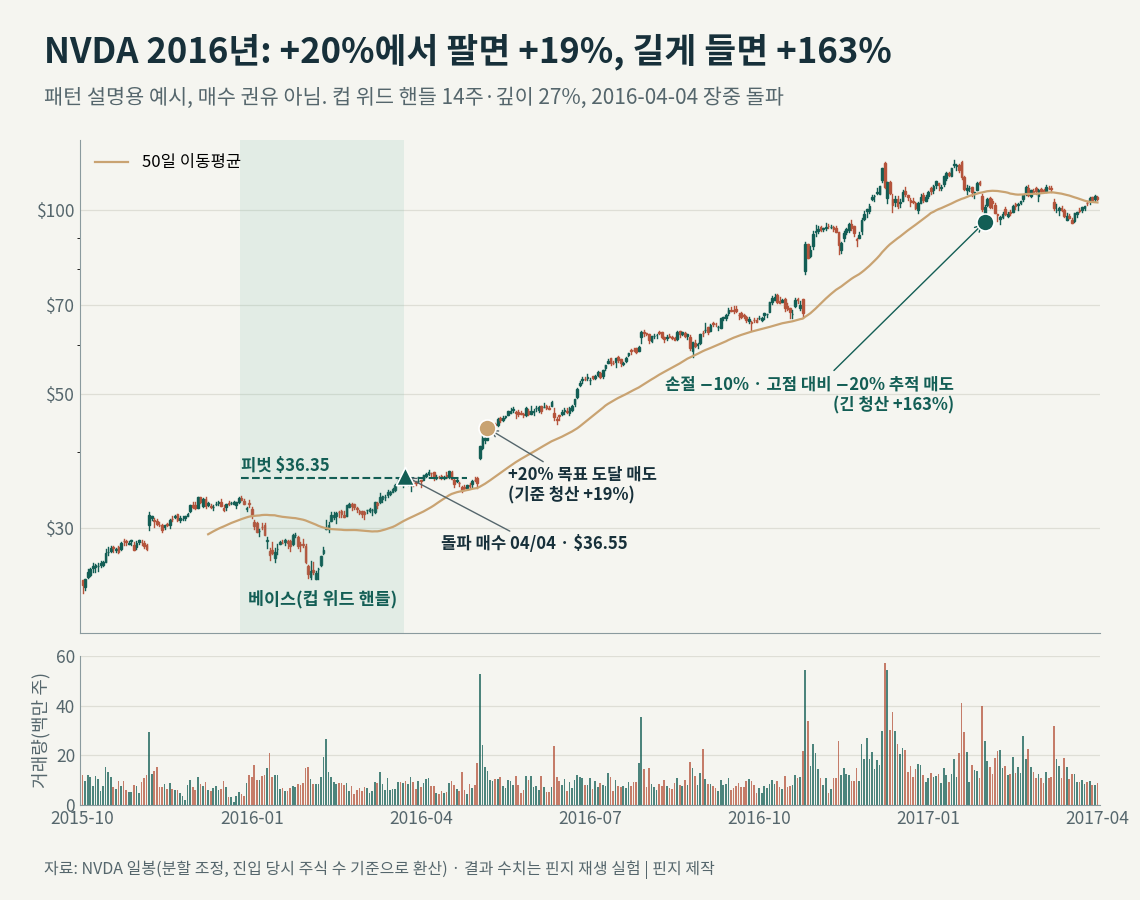
NVDA 2016년 4월 — 규칙대로 팔면 +19%, 길게 들면 +163%
엔비디아(NVDA)는 2016년 한 해 +230% 오른 종목입니다. 검출기는 2015년 12월 말 고점에서 2016년 2월 저점까지 27% 빠졌다가 회복한 14주짜리 컵 위드 핸들을 찾았습니다. 4월 4일 미국 동부 시각 오전 9시 41분, 피벗($36.35, 당시 주식 수 기준) 위 거래가 돌파 거래량 조건을 채워 매수 신호가 났습니다. 원 규칙(피벗 +20% 익절)대로면 5월 중순 비용 포함 +19%에 팔았습니다. 손절 −10%와 고점 대비 −20% 추적으로 바꾸면 이듬해 2월까지 들고 +163%였습니다.
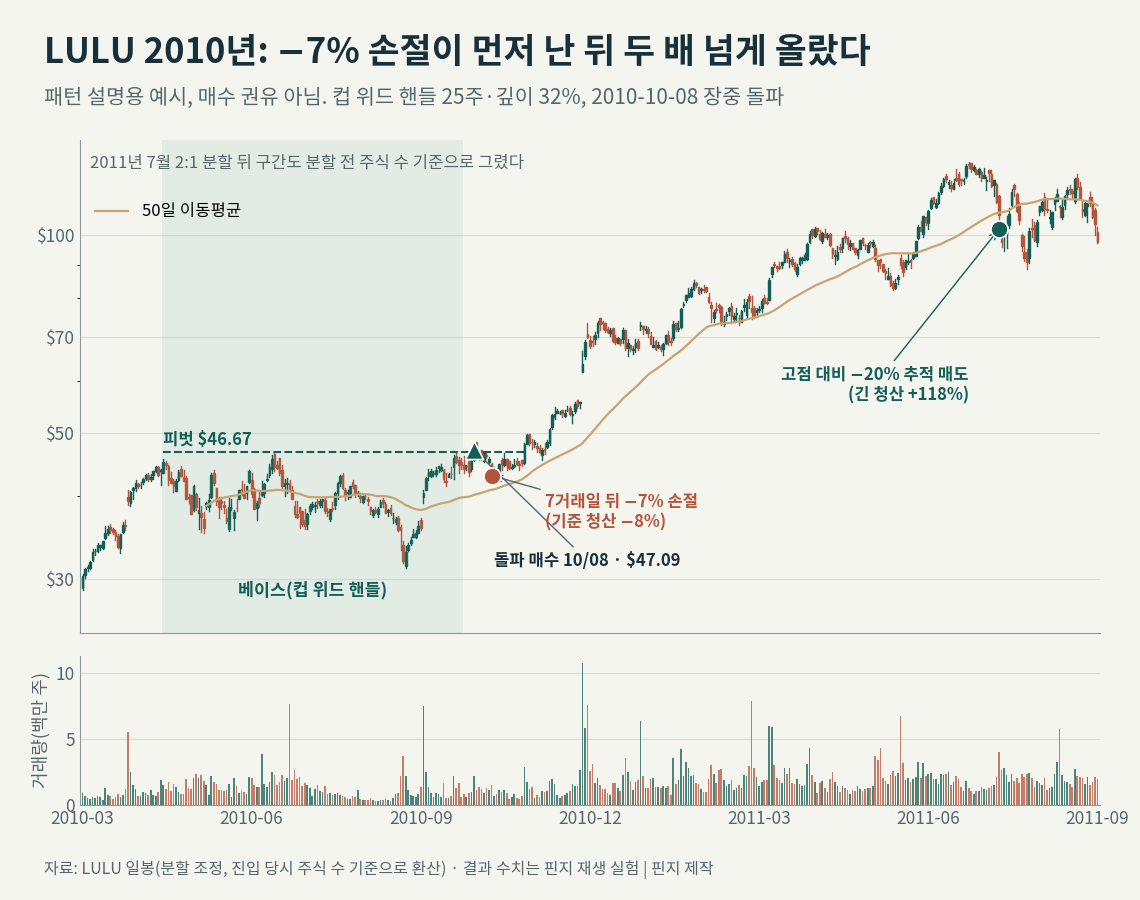
LULU 2010년 10월 — −7% 손절이 먼저 나고, 그 뒤 두 배 넘게 올랐다
룰루레몬(LULU)은 2010년 +121% 오른 종목입니다. 검출기는 4월 고점에서 8월 말 저점까지 32% 빠졌다가 회복한 25주짜리 컵 위드 핸들을 찾았고, 10월 8일 미국 동부 시각 오전 9시 53분 피벗($46.67, 분할 전 기준) 돌파에 매수 신호를 냈습니다. 7거래일 뒤 매수가 −7%에 닿아 원 규칙으로는 −8%(비용 포함)로 손절했습니다. 같은 진입을 고점 대비 −20% 추적으로 들었다면 이듬해 8월까지 +118%였습니다.
널리 알려진 주도주 20건을 검출기가 잡았나
그해 크게 오른 것으로 잘 알려진 종목-연도 23건 가운데 자료가 있는 20건을 확인했습니다(GOOGL 2005, BKNG 2009, META 2013 은 당시 티커가 자료에 없어 뺐습니다). "진입"은 돌파 거래량 조건까지 채운 매수 신호 수이고, 결과는 대표 진입 하나의 "기준 청산 / 손절 −10%·고점 대비 −20% 추적" 수익입니다.
| 종목 · 해 | 그해 수익 | 진입 | 대표 결과 |
|---|---|---|---|
| AAPL 2005 | +127% | 5 | 05-23: −8% / +79% |
| AAPL 2007 | +136% | 2 | −8% / −11% |
| ISRG 2005 | +211% | 1 | −8% / −11% |
| AMZN 2009 | +147% | 2 | 09-16: +27% / +33% |
| NFLX 2010 | +229% | 0 | — |
| LULU 2010 | +121% | 3 | 10-08: −8% / +118% |
| CMG 2010 | +142% | 6 | 09-01: +21% / +111% |
| NFLX 2013 | +300% | 4 | 07-09: +18% / +30% |
| TSLA 2013 | +325% | 1 | −8% / −11% |
| NVDA 2016 | +230% | 3 | 04-04: +19% / +163% |
| AMD 2016 | +309% | 0 | 가격 $15 미만 |
| SHOP 2017 | +136% | 1 | −8% / −11% |
| ENPH 2019 | +431% | 0 | 가격 $15 미만 |
| TSLA 2019 | +35% | 4 | 09-11: −8% / +221% |
| TSLA 2020 | +720% | 0 | — |
| CELH 2021 | +51% | 2 | −8% / −11% |
| NVDA 2023 | +246% | 2 | 05-01: +36% / +42% |
| SMCI 2023 | +239% | 0 | — |
| PLTR 2024 | +356% | 0 | — |
| MSTR 2024 | +323% | 0 | — |
검출기는 20건 중 13건에서 매수 신호를 냈습니다. 잡은 경우 기준 청산(+20% 목표)은 대부분 +18~+36%에서 팔았습니다. LULU 2010-10-08, TSLA 2019-09-11 처럼 −7% 손절이 먼저 난 진입이 긴 청산으로는 +100~+220%였습니다. 못 잡은 7건 가운데 AMD 2016 과 ENPH 2019 는 오닐의 가격 하한($15) 때문이고, 나머지는 이 검출기가 정의한 컵 위드 핸들·플랫 베이스가 없었습니다. 또 AMZN 2009(RS 41·67), CMG 2010년 1월(RS 34), TSLA 2019년 9월(RS 33)의 진입은 RS 80 이상 조건을 지켰다면 살 수 없었습니다.
이 표는 "규칙이 유명 주도주의 차트를 묘사하는가"를 보여 줄 뿐입니다. 같은 규칙이 고른 수만 건의 다른 돌파가 어땠는지는 8절에서 봅니다.
7. 어떻게 검증했나
핀지는 2003~2026년 미국 주식 1분봉·일봉으로 오닐의 규칙을 그대로 재생했습니다. 원전 값을 고치지 않은 "원 규칙"을 먼저 돌리고, 그다음 손절·청산·시장 조건·진입 방식을 바꾼 개선 실험과, 각 구성 요소를 대조군과 비교하는 한계 실험을 했습니다.
자료
- 가격: 미국 보통주 일봉(2003년 9월~2026년 11월). 주식 분할을 반영했고, 상장폐지된 종목도 넣었습니다. 살아남은 종목만 보면 결과가 좋게 나오기 때문입니다(생존자 편향). 돌파 시점과 진입가는 1분봉으로 정했습니다.
- 재무(C·A): SEC EDGAR 의 공시 재무. 상장폐지 기업도 들어 있고 숫자마다 공시일이 있어 미래 정보를 막을 수 있습니다. 2011년 7월부터 판정했습니다.
- 시장(M): 나스닥 종합지수와 S&P 500 의 거래량 포함 일봉.
기간과 비교 기준
- 발견 구간 2005~2015년, 검증 구간 2016~2026년. 개선 실험에서 쓴 문턱값은 발견 구간에서만 정했습니다.
- 비용: 편도 0.30%. 살 때와 팔 때 각각 거래 금액의 0.30%(왕복 0.60%)를 수수료·호가 차이·체결 손해로 뺐습니다.
- SPY 보유: 같은 기간 S&P 500 ETF(SPY)를 그냥 들고 있었을 때의 연수익(가격 기준, 배당 제외). 2005~2026년 연 +8.6%, 발견 구간 +4.9%, 검증 구간 +12.7%입니다.
- 대조군: "패턴이 아무것도 아닌 것보다 나은가"를 보려고 만든 비교 집합입니다. 베이스 돌파가 나온 바로 그날에, 가격 $15·거래대금 2,000만 달러 이상인 유동 종목을 무작위로 두 배수 뽑았습니다. 같은 날 RS 80 이상이고 52주 고점 10% 이내인 종목도 무작위로 뽑았고, 패턴 없이 52주 종가 신고가를 낸 종목도 비교했습니다. 같은 날짜에서 뽑았으므로 시장 분위기의 차이는 지워집니다. 이 비교에서는 모든 집합을 "신호일 종가를 확인하고 다음 날 시가에 산다"로 맞췄습니다.
체결과 계좌
- 진입은 1분봉으로, 청산은 일봉 경로로 계산했습니다. 같은 날 손절선과 목표가에 모두 닿으면 손절이 먼저 난 것으로 처리했습니다. 같은 거래를 1분봉으로 다시 돌린 결과와의 상관은 0.992 였습니다.
- 계좌는 종목당 자산 20%, 현금 한도 안에서만 샀습니다. 자리가 차 있어 신호의 5~35%만 체결됐습니다.
- 수치는 두 가지 단위로 나눠 적습니다. 거래당 평균은 거래 하나하나의 수익률 평균이고, 계좌 연수익은 현금을 포함한 계좌의 연 복리 수익입니다. 거래당 평균이 플러스여도 계좌는 마이너스일 수 있습니다. PF(Profit Factor)는 이익 합 ÷ 손실 합, 낙폭(MDD)은 고점 대비 가장 크게 빠진 폭, %p 는 퍼센트포인트입니다.
시험하지 못한 것
I(기관 보유), 업종 순위, 2003년 이전 시기, 사람이 눈으로 하는 판단(베이스의 질, 주도주 여부, 매도 시점)은 넣지 못했습니다. 자세한 한계는 15절에 모았습니다.
8. 결과
8.1 원 규칙 그대로
| 구성 | 거래 | 거래당 평균 | PF |
|---|---|---|---|
| C+A 까지 모두(2011-07~) | 28 | +2.83% | 1.63 |
| 기술 조건 N·S·L·M(2005~) | 6,312 | +0.13% | 1.03 |
재무 조건까지 모두 지킨 구성은 거래당 +2.83%였지만 2011년 하반기부터 28건뿐입니다. 거래가 드물어 돈 대부분이 현금으로 쉬었고, 계좌 연수익은 +1.0%에 그쳤습니다. 28건은 우연과 가르기 어려운 표본입니다. 재무 조건 없이 기술 조건만 쓴 6,312건은 비용 뒤 거래당 +0.13%, PF 1.03 으로 거의 본전이었습니다.
8.2 베이스 돌파 vs 무작위 종목
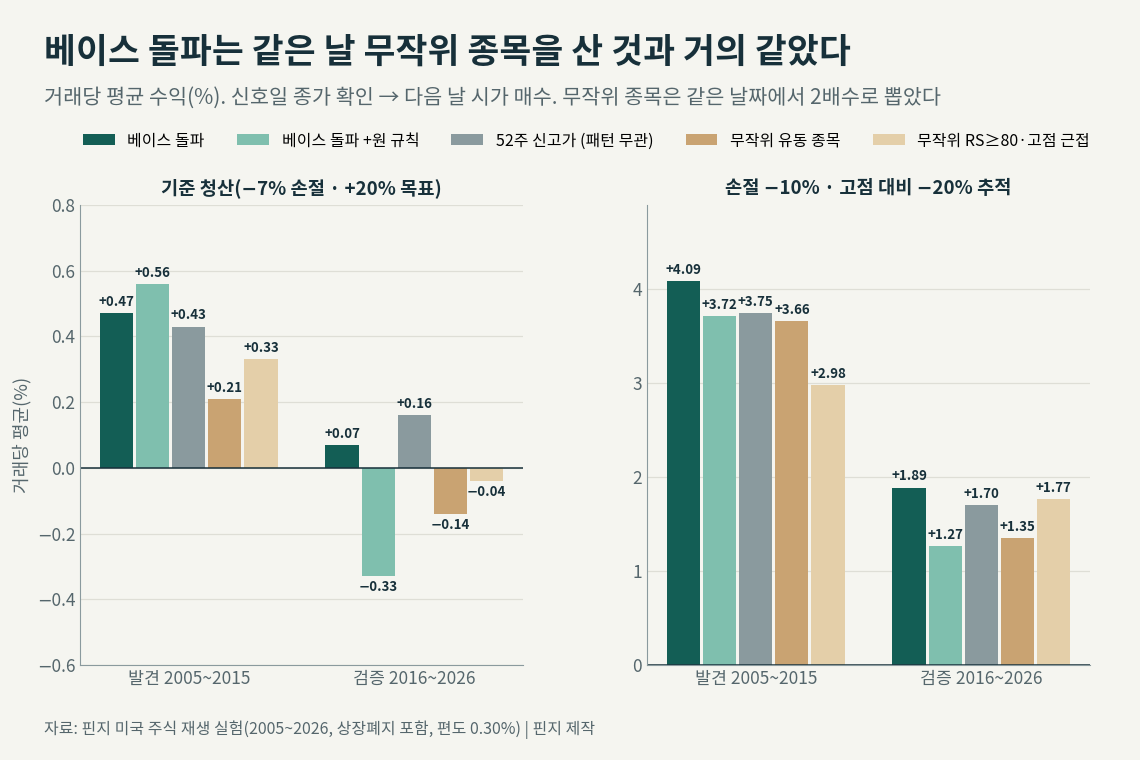
기준 청산에서 베이스 돌파와 같은 날 무작위 유동 종목의 차이는 발견 구간 +0.26%p, 검증 구간 +0.21%p 였습니다. RS 80 이상·고점 근접 종목을 무작위로 산 것과는 +0.1%p 차이로 구별되지 않았고, 패턴과 상관없는 52주 신고가 돌파와도 같은 수준이었습니다. 원 규칙(N·L·M)을 더한 돌파는 검증 구간에서 무작위 유동 종목보다도 낮았습니다(−0.33% 대 −0.14%).
돌파의 성공률도 봤습니다. −7% 손절보다 +20% 목표에 먼저 닿은 비율은 2005~2015년 32.8%에서 2016~2026년 29.9%로 내려갔습니다. 이 손익 구조의 손익분기는 약 28%입니다. 원 규칙 조건을 더하면 32.7% → 27.6%, 재무 조건 C 를 더하면 32.7% → 30.2%였습니다. 조건을 붙여도 성공률은 오르지 않았습니다.
8.3 가장 나은 조합도 SPY 의 절반
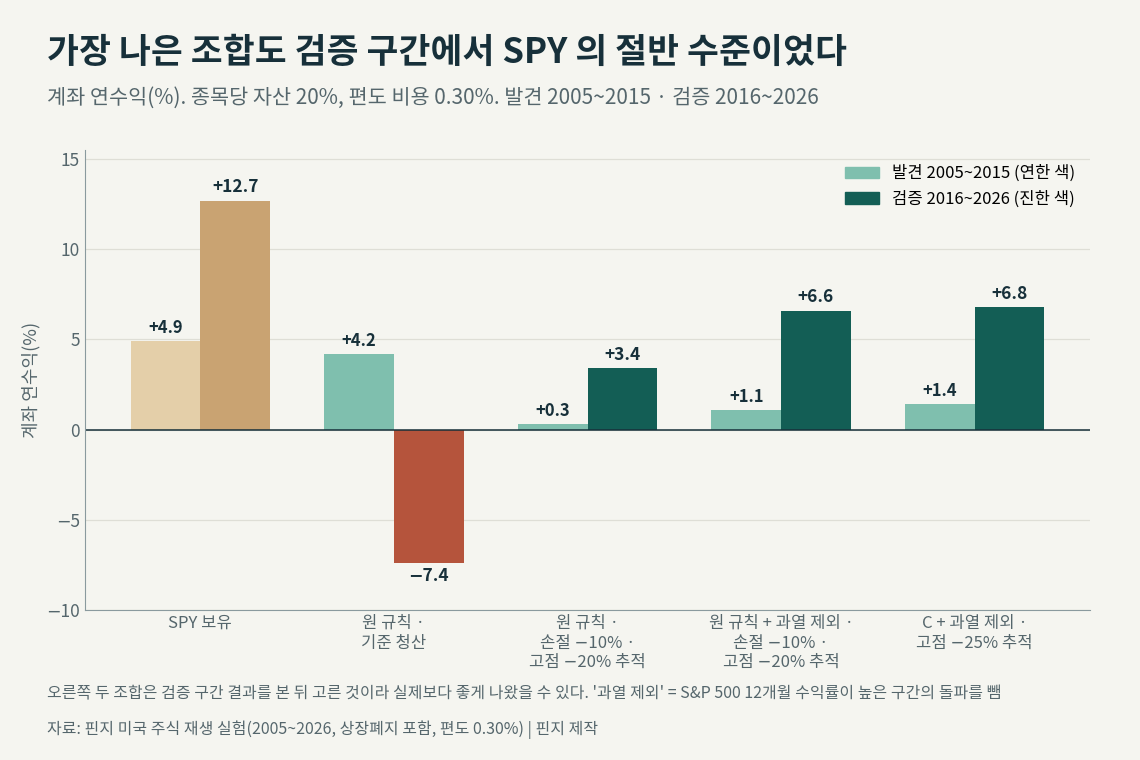
원 규칙 그대로의 기준 청산은 검증 구간 연 −7.4%였습니다. 개선 실험에서 청산 35가지를 시험했는데, 거래당 평균은 −0.5%~+2.2%, 2005~2026년 계좌 연수익은 −9.6%~+2.6%로 같은 기간 SPY(+8.6%)에 닿은 구성이 없었습니다.
검증 구간에서 가장 나았던 조합은 둘입니다. 하나는 원 규칙에 "과열 제외"(S&P 500 의 12개월 수익률이 +14.3%, 곧 발견 구간 기준 상위 40%를 넘는 때의 돌파는 사지 않음)를 더하고 손절 −10%·고점 대비 −20% 추적으로 판 것(연 +6.6%), 다른 하나는 재무 조건 C 에 과열 제외를 더하고 고점 대비 −25% 추적으로 판 것(연 +6.8%)입니다. 둘 다 SPY(+12.7%)의 절반 수준이고, 발견 구간에서는 연 +1.1%, +1.4%였습니다. 달별로 따지면 두 조합이 기준(가격·유동성만 거른 돌파)보다 나았던 달은 검증 구간에서 49%, 41%로 절반이 안 됐습니다.
이 "과열 제외"의 효과는 종목을 잘 고른 결과가 아니라 시장 효과였습니다. 같은 조건이 켜진 날만 SPY 를 들어도 검증 구간 연 +7.4~9.5%로, 같은 조건을 쓴 CAN SLIM 조합(+3.9~6.8%)보다 높았습니다.
비용을 0으로 놓아도 결론은 같았습니다. 원 규칙 기술 조건의 검증 구간 연수익은 기준 청산이 −7.4% → −3.9%, 긴 청산이 +3.4% → +4.6%로 올랐지만 SPY(+12.7%)의 절반 이하였습니다. 패턴 없이 조건만으로 월말마다 종목을 고르는 스크린도 해 봤습니다. 가장 나은 L+N+C 가 2011년 7월~2026년 연 +8.4%로, SPY(+12.0%)보다 낮고 유동 종목 전체를 같은 비중으로 산 것(+8.0%)과 비슷했습니다.
8.4 손절과 청산: 넓고 길수록 거래당 수익은 나아졌다
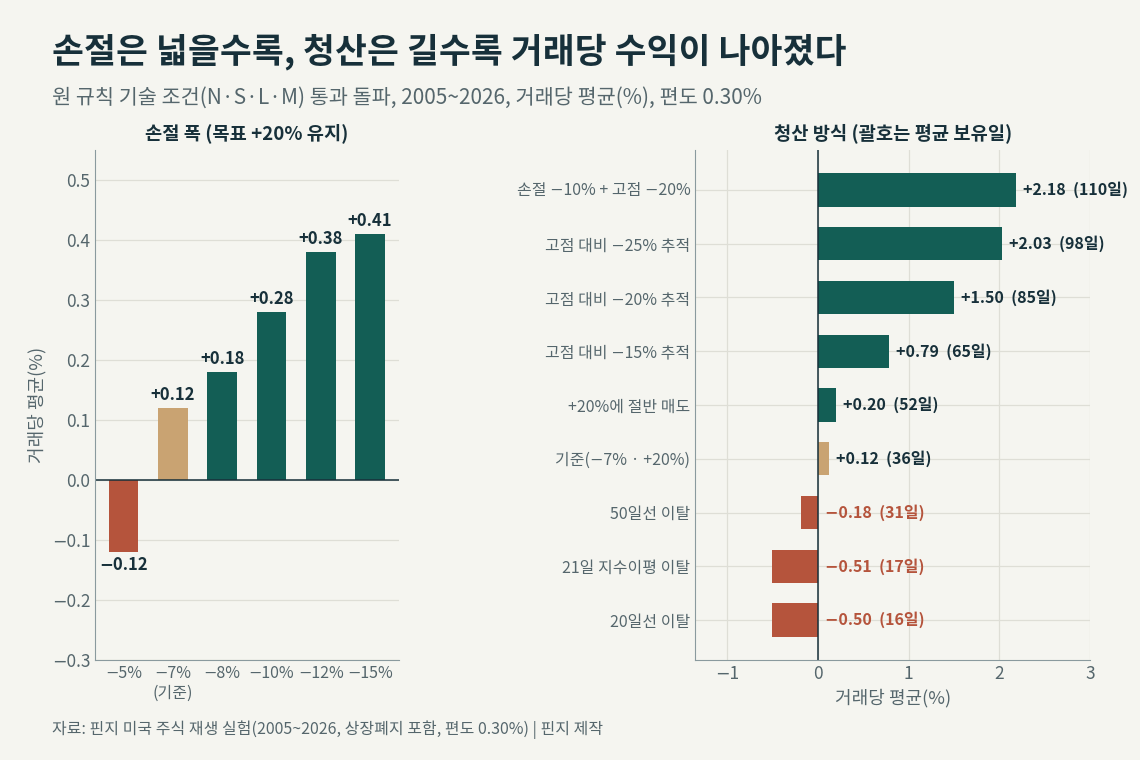
손절 폭을 넓힐수록 거래당 평균이 단조롭게 나아졌습니다. −5% −0.12%, −7%(원 규칙) +0.12%, −10% +0.28%, −12% +0.38%입니다. 원 규칙의 +0.12%는 같은 거래를 일봉 경로로 다시 계산한 값이라 8.1절의 +0.13%와 조금 다릅니다. 목표가(+20%)를 없애고 고점 대비 −20~25%로 추적하면 거래당 평균이 +1.50~+2.03%로 올랐고, 손절 −10%에 고점 대비 −20% 추적을 붙인 것이 +2.18%로 가장 높았습니다. 이 경우 평균 보유 기간은 110일입니다.
그러나 계좌 연수익은 2005~2026년 +2.6%로 SPY(+8.6%)에 못 미쳤습니다. 거꾸로 촘촘한 추적은 나빴습니다. 21일 지수이동평균 이탈 청산은 계좌 연 −8.3%, 20일선 이탈은 −9.6%였습니다. +20%에서 절반 매도(+0.20%), +10% 뒤 본전 손절(+0.04%), 10일 안에 못 오르면 청산(−0.01%) 같은 변형도 원 규칙과 비슷하거나 낮았습니다.
8.5 수익은 상위 1~5% 거래에서 나왔다
손절 −10%·고점 대비 −20% 추적 청산에서 거래 분포를 봤습니다.
| 집합 | 거래 | +100% 이상 | 상위 1%의 몫 | 상위 5%의 몫 | 상위 5% 뺀 평균 |
|---|---|---|---|---|---|
| 가격·유동성만 | 45,283 | 1.10% | 48% | 142% | −1.34% |
| 원 규칙 기술 조건 | 8,629 | 1.33% | 67% | 194% | −2.35% |
상위 1% 거래가 전체 수익의 48~67%를 냈고, 상위 5%는 전체 수익보다 많았습니다(나머지 95%가 합쳐서 손실이라는 뜻입니다). 상위 5%를 빼면 거래당 −1.3~−2.4%입니다. 오닐이 말한 "열 번 중 한두 번의 큰 승리가 성과를 만든다"는 구조는 맞았습니다. 다만 +100% 이상 거래는 전체의 1.1~1.3%로, 열에 한둘보다 훨씬 드물었습니다. 개선 실험에서도 같은 모양이 보였습니다. 돌파 뒤 피벗 근처로 되돌아오지 않고 그대로 간 16%의 돌파가 평균 +6%로 수익 대부분을 냈고, 되돌림을 기다리는 지정가 주문은 바로 그 돌파를 놓쳐 추격 매수와 평균이 같았습니다.
8.6 시장 규칙(M)은 수익을 3분의 1 이하로 줄였다
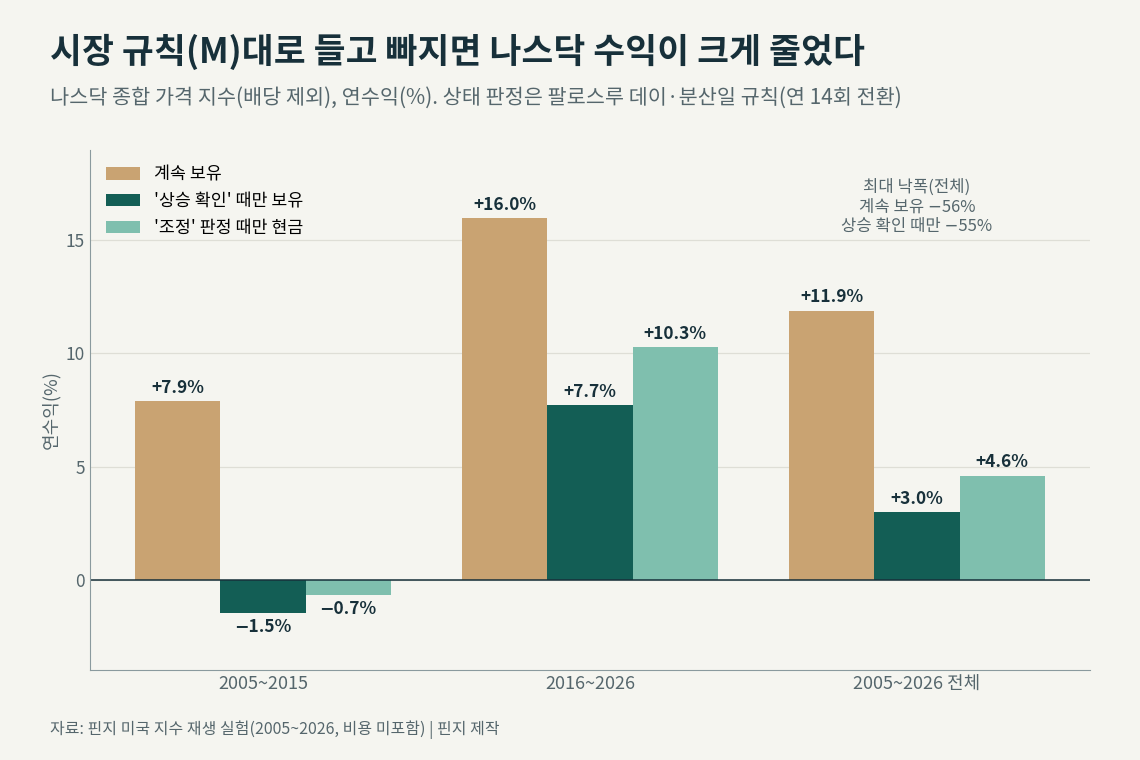
M 규칙만으로 나스닥을 들고 빠지면 어떻게 되는지 봤습니다. 2005~2026년 계속 보유는 연 +11.9%, "상승 확인" 때만 보유는 +3.0%, "조정" 판정 때만 현금으로 둔 경우는 +4.6%였습니다. 최대 낙폭은 −56% 대 −55%로 줄지 않았습니다. S&P 500 에서는 낙폭이 −57%에서 −41%로 줄었지만 수익도 연 +8.7%에서 +3.2%로 줄었습니다.
원인은 상태별 지수 수익에서 보입니다. 나스닥 전체 기간에서 하루 평균 수익을 연으로 환산하면 "상승 확인" +7.2%, "압박" +27.8%, "조정" +21.7%였습니다. 조정 판정 기간의 수익이 상승 확인 기간보다 높았던 셈입니다. 팔로스루 데이 뒤 60일 수익도 2005~2015년 40회 평균 +0.6%로 아무 날(+2.2%)보다 낮았고, 2016~2026년은 32회 +5.5%로 아무 날(+4.4%)보다 조금 높았습니다. 60일 안에 직전 저점을 깬 비율은 55%, 47%였습니다.
종목 쪽에서도 같았습니다. 검증 구간에서 "상승 확인" 상태에 나온 돌파는 거래당 −0.39%, "조정" 상태에 나온 돌파는 +0.97%였습니다. 월말 스크린에 M 을 걸면 모든 스크린이 나빠졌습니다. 유동 종목 전체를 산 경우 검증 구간 연 +8.5%가 +0.8%가 됐습니다.
8.7 종목 지표는 돌파 뒤 수익을 가르지 못했다
RS, 52주 고점 근접, RS 선 신고가, 분기 EPS 증가율, EPS·매출 가속, 실적 발표 반응, 업종 순위, 거래량 조임 등 오닐이 중시한 지표 50개로 돌파를 다섯 등급으로 나눠 봤습니다. 발견·검증 두 구간에서 상위와 하위의 차이가 0.5%p 이상이고 방향이 같은 종목 지표는 하나도 없었습니다. 두 구간에서 일관된 것은 앞서 본 "시장 과열 회피"뿐이었습니다. S&P 500 의 12개월 수익률이 상위 20%인 때의 돌파는 나머지보다 거래당 −1.8%p, −2.0%p 나빴습니다.
지표 67개(종목 47개, 시장 20개)를 기계학습 모델에 넣고 그 해 이전에 끝난 거래만으로 학습해 다음 해를 예측하게 해 봤습니다. 2010~2026년 표본 밖에서 예측 순위와 실제 수익 순위의 상관은 −0.08~+0.01 이었습니다. 모델 상위 20% 포트폴리오의 검증 구간 계좌 연수익은 긴 청산으로 +3.3~4.4%(SPY +12.7%)였습니다.
오닐의 관찰 방향을 거꾸로도 봤습니다. "승자가 어떤 특징을 가졌나"가 아니라 "그 특징을 가진 종목이 승자가 될 확률"입니다. 2016~2025년 월말마다 유동 종목(가격 $15·거래대금 2,000만 달러 이상) 15만 4,837개 종목-월을 놓고, 12개월 뒤 +100% 이상을 급등주로 정의했습니다.
| 특징 | 해당 비율 | 2배 될 확률 | 기저율 대비 | −30% 이하 확률 |
|---|---|---|---|---|
| 전체(기저율) | 100% | 3.21% | 1.00배 | 13.1% |
| RS 90 이상 | 10.5% | 7.33% | 2.28배 | 18.9% |
| RS 80 이상 | 23.8% | 5.01% | 1.56배 | 14.5% |
| L+N+M | 11.7% | 3.94% | 1.23배 | 11.4% |
| L+N+M+C | 1.4% | 3.97% | 1.24배 | 16.1% |
| A(연 EPS 3년 25%) | 1.7% | 3.45% | 1.07배 | 11.9% |
| 시장 상승 확인 | 67.1% | 3.28% | 1.02배 | 13.3% |
| C(분기 EPS·매출 25%) | 8.5% | 2.90% | 0.90배 | 12.6% |
| 200일선 위 | 59.2% | 2.74% | 0.85배 | 11.4% |
| 3개월 안 베이스 돌파 | 56.7% | 2.11% | 0.66배 | 10.0% |
| 52주 고점 10% 이내 | 39.8% | 1.80% | 0.56배 | 8.6% |
급등주의 37%가 RS 80 이상이었다는 점에서 오닐의 관찰 방향은 맞았습니다. 하지만 RS 80 이상인 종목이 급등주가 될 확률은 5%였고, RS 가 높을수록 −30% 이하로 떨어질 확률도 함께 올랐습니다. 분포가 양쪽으로 넓어질 뿐이고, 발견 구간(2005~2015)에서 RS 90 이상 종목의 12개월 평균 수익은 +0.7%로 그렇지 않은 종목(+6.1%)보다 낮았습니다. 52주 고점 근접과 최근 베이스 돌파는 급등 확률을 오히려 낮췄습니다. 12개월에 두 배가 된 종목은 저점에서 출발한 경우가 더 많았습니다.
8.8 그 밖에 시험한 것
- 돌파일 거래량: 1.4배 조건을 채운 돌파는 거래당 +0.53%(발견) / +0.04%(검증), 채우지 못한 돌파는 +0.17% / −0.19%였습니다. 약하지만 조건을 지킨 쪽이 나았습니다.
- 피라미딩(50/30/20): 한 번에 다 사는 것과 거래당 −0.2~+0.2%p 차이로, 의미 있는 차이가 없었습니다.
- 집중: 종목당 비중을 5%에서 50%까지 바꿔도 일관된 방향이 없었습니다. 집중할수록 어떤 거래가 걸리느냐에 따라 검증 구간 연 −8.7%~+9.4%로 흩어졌고, 두 구간의 방향도 반대였습니다.
- 소형·저가 종목: 원래 하한($15, 2,000만 달러)에 못 미치는 가격 $5 이상·거래대금 100만 달러 이상 종목을 따로 봤습니다. 기준 청산 거래당 +0.54%(발견) / −0.03%(검증)로 원래 범위와 같은 수준이었습니다. 이 구간의 실제 비용은 0.30%보다 큽니다.
9. 맞았던 부분
- 큰 승자 몇 개가 성과를 만든다. 상위 1% 거래가 수익의 48~67%를 냈습니다.
- 큰 승자는 RS 가 높은 쪽에서 더 자주 나온다. RS 90 이상 종목의 12개월 2배 확률은 기저율의 2.28배였습니다.
- 규칙은 유명 주도주의 차트를 묘사한다. 대표 주도주 20건 중 13건에서 매수 신호가 났습니다.
- 돌파일 거래량 조건은 약하게 유효했다. 1.4배를 채운 돌파가 채우지 못한 돌파보다 두 구간 모두 나았습니다(+0.53% 대 +0.17%, +0.04% 대 −0.19%).
- 재무 조건까지 지킨 매매는 거래당 플러스였다. C+A 28건이 +2.83%, PF 1.63 이었습니다. 다만 표본이 작고 계좌 연수익은 +1.0%였습니다.
10. 효과가 없거나 반대였던 부분
- 베이스 돌파 자체: 같은 날 무작위 유동 종목, 52주 신고가 단순 돌파와 구별되지 않았습니다(8.2절).
- −7% 손절과 +20% 익절: 손절은 좁을수록 나빴고, +20% 목표는 +100~220% 갈 종목을 +18~36%에서 팔았습니다(6절, 8.4절).
- 시장 규칙(M): 나스닥 보유 수익을 연 +11.9%에서 +3.0%로 줄였고 낙폭은 그대로였습니다(8.6절).
- 종목 지표 50개와 기계학습: 두 구간에서 같은 방향으로 수익을 가른 종목 지표가 없었습니다(8.7절).
- 52주 고점 근접, 베이스 돌파: 12개월 2배 확률을 오히려 낮췄습니다(0.56배, 0.66배).
- 촘촘한 이평선 추적, 피라미딩, 집중: 나쁘거나 차이·방향이 없었습니다(8.4절, 8.8절).
- 돌파 성공률: 손익분기(약 28%) 근처였고 조건을 더해도 오르지 않았습니다.
11. 왜 규칙만으로는 재현되지 않나
실험 결과가 말하는 범위 안에서 정리합니다.
규칙이 승자에게서 거꾸로 만들어졌다
CAN SLIM 은 크게 오른 종목의 공통점을 모은 것입니다. 같은 특징을 갖고도 오르지 못한 종목은 세지 않았습니다. 8.7절의 표가 그 빠진 쪽입니다. 승자에게 흔한 특징(RS 80 이상)이 승자를 미리 가려 주지는 않았습니다.
수익이 극소수 거래에 달려 있다
상위 5%를 빼면 거래당 손실이었습니다. 규칙에 사람의 판단을 더해 결과를 바꾸려면, 그 판단은 상위 1% 거래를 미리 골라내는 능력이어야 합니다. 지표 67개로 학습한 모델도 그 순위를 만들지 못했습니다.
시장이 변했다
외부 측정도 같은 방향입니다. 불코우스키가 23종 차트 패턴을 합산한 결과, 상향 돌파 뒤 10%도 오르지 못한 비율이 1991년 11%에서 2007년 44%로 늘었습니다. 학술 연구(McLean & Pontiff, 2016)는 주식 수익을 예측하던 97개 변수의 효과가 연구 표본 밖에서 26%, 논문이 공개된 뒤 58% 줄었다고 보고했습니다. 실적 발표 뒤 주가가 같은 방향으로 계속 가는 현상도 대형주에서는 2006년 이후 사라졌다는 연구(Martineau, 2022)가 있습니다. IBD 종목 순위 자체를 검증한 1998년 연구(Olson 외)도 S&P 500 종목에서 월 +1.81%의 초과 수익을 보고하면서, 표본 후반부에는 그 수익이 줄었다고 적었습니다. AAII 스크린의 초과 수익이 1998~2004년에 몰려 있던 것도 같은 흐름으로 보입니다. 이번 실험은 2003년 9월 이후만 다뤘으므로 그 이전에 규칙이 어땠는지는 말할 수 없습니다.
지수가 강한 상대였다
검증 구간(2016~2026)에는 유동 종목을 같은 비중으로 산 포트폴리오 자체가 SPY 에 졌습니다(연 +8.5% 대 +12.4%). 개별 종목을 고르는 방식은 출발부터 불리한 구간이었습니다.
시험하지 못한 재량
베이스의 질, 테마의 대장주를 알아보는 눈, 매도 시점의 판단은 코드로 옮기지 못했습니다. 이 부분까지 부정할 근거는 없습니다. 다만 같은 방법을 운용한 실제 펀드와 ETF 의 기록도 지수에 못 미쳤습니다.
12. 실험에서 확인된 쓸 만한 것, 피하는 쪽이 나았던 것
결과가 나았던 쪽
- 손절을 −7%보다 넓게(−10~−12%) 둔 쪽이 거래당 결과가 나았습니다(8.4절).
- 목표가 없이 고점 대비 −20~25%로 추적한 쪽이 거래당 평균이 가장 높았습니다. 다만 보유가 85~110일로 길고 계좌는 여전히 SPY 아래였습니다.
- 돌파일 거래량 조건은 지키는 쪽이 조금 나았습니다.
- 지수가 1년 동안 크게 오른 뒤의 돌파는 피하는 쪽이 나았습니다. 다만 종목 선별이 아니라 시장 시점의 효과였습니다.
- RS 상위 종목은 급등 확률과 급락 확률이 같이 오른다는 점을 함께 봐야 했습니다.
피하는 쪽이 나았던 것
- 21일 지수이동평균·20일선 같은 촘촘한 이평선 추적 청산.
- 지수 상태(M)에 따라 현금으로 빠지는 것. 수익은 줄고 낙폭은 그대로였습니다.
- 피라미딩이나 소수 종목 집중으로 수익을 키우려는 것.
- 52주 고점 근접이나 베이스 돌파 자체를 급등 신호로 보는 것.
핀지가 같은 틀로 검증한 다른 트레이더들의 기법(마크 미너비니, 쿨라마기, 올리버 켈 등)에서도 "손절은 넓게, 보유는 길게"가 공통으로 나았습니다. 그래도 도달한 곳은 손실에서 시장 수준까지였고, 시장을 넘지는 못했습니다.
13. 자주 묻는 질문
결국 CAN SLIM 은 쓸모없는 방법인가요?
규칙으로 옮길 수 있는 부분은 2005~2026년 미국 시장에서 우위가 없었습니다. 그 결론은 "좋은 값을 못 찾았다"가 아니라 "구성 요소마다 대조군과 구별되지 않았다"는 데서 나왔습니다. 사람이 하는 판단은 시험하지 못했습니다. 다만 그 판단이 해야 할 일은 상위 1% 거래를 미리 골라내는 것이고, 실험에서는 지표 67개를 쓴 모델도 그것을 하지 못했습니다.
재무 조건 C·A 까지 다 지키면 결과가 좋지 않나요?
C+A 를 모두 지킨 28건은 거래당 +2.83%, PF 1.63 이었지만 거래가 드물어 계좌 연수익은 +1.0%였고, 표본이 작아 우연과 가르기 어렵습니다. C 를 넣은 조합 가운데 검증 구간 최고는 연 +6.8%(SPY +12.7%)였습니다. 월말 스크린에서 C 만 지킨 경우는 2011년 7월~2026년 연 +6.9%로 SPY(+12.0%)보다 낮았습니다.
지금은 수수료가 거의 없는데 비용 0.30%는 너무 크지 않나요?
0.30%는 수수료뿐 아니라 호가 차이와 체결 손해까지 넣은 값입니다. 비용을 0으로 놓아도 원 규칙 기술 조건의 검증 구간 연수익은 −3.9%(기준 청산), +4.6%(긴 청산)로 SPY(+12.7%)의 절반 이하였습니다.
시장 방향(M)만이라도 따르면 큰 하락은 피할 수 있지 않나요?
나스닥에서는 최대 낙폭이 −56%에서 −55%로 거의 줄지 않았고, 연수익은 +11.9%에서 +3.0%로 줄었습니다. S&P 500 에서는 낙폭이 −57%에서 −41%로 줄었지만 연수익도 +8.7%에서 +3.2%로 줄었습니다. 팔로스루 데이의 외부 측정 성공률은 54.7%였습니다.
14. 다른 트레이더 글
같은 자료와 같은 비교 기준으로 미국 트레이더 일곱 명의 매매법을 검증한 연재입니다.
- 마크 미너비니 VCP — 추세 템플릿과 변동성 수축 돌파
- 쿨라마기 — 돌파와 실적 갭(에피소딕 피벗)
- 올리버 켈 — 가격 행동의 사이클
- 트레이더 스튜이 — 스윙 패턴 네 가지
- 프라딥 본드(Stockbee) — 모멘텀 버스트
- 리처드 모글렌 — TraderLion 방식 정리
15. 출처와 확인 범위
외부 공개 출처
- William O'Neil + Co., O'Neil Proprietary Ratings and Rankings — RS Rating 정의
- O'Neil Securities, Our History — 회사 설립, Investor's Daily 창간
- AAII, William O'Neil's CAN SLIM Approach to Selecting Growth Stocks — 승자 연구 표본, 평균 RS 87
- AAII (2023), A Tribute to William O'Neil: Revisiting the CAN SLIM Strategy — 스크린 연 19.2%, S&P 500 5.7%
- Motley Fool (2002), 오닐 인터뷰 — 7~8% 손절 규칙
- WealthManagement.com (2003), Still Standing — 26개월 2,000%
- 『Market Wizards』 오닐 인터뷰 정리 — $5,000 → $200,000, 연 40% 이상
- SEC, New USA Growth Fund 보고서(N-30D, 1997), 합병 신고(N-14, 1997)
- SEC, CAN SLIM 펀드 연차 보고서(N-CSR, 2021)
- totalrealreturns.com, FFTY 대 SPY, BOUT 대 SPY (값은 조회 날짜에 따라 조금씩 바뀝니다)
- Quantifiable Edges (2008), IBD Follow-Through Days 검증 — 성공률 54.7%
- Thomas Bulkowski, Failure Rates — 돌파 실패율 11% → 44%
- McLean & Pontiff (2016), 주가 예측 변수의 공개 후 감소 연구(PDF) — 표본 밖 26%, 공개 후 58% 감소
- Martineau (2022), Critical Finance Review 논문 초록 — 대형주의 실적 발표 후 표류는 2006년 이후 없음
- Olson 외 (1998), IBD 종목 순위 검증 — S&P 500 종목에서 월 +1.81% 초과, 표본 후반부에 감소
- Wikipedia: CAN SLIM
영상
- Investor's Business Daily, The Story Of William O’Neil: Legendary Investor & IBD Founder (2021)
- Investor's Business Daily, Bill O'Neil Archives: In-Depth Interview With IBD's Founder (2024 공개)
- Investor's Business Daily, Bill O'Neil Archives: Interview With IBD's Founder On His "How To Make Money In Stocks" Book (2009 녹음, 2024 공개)
- Investor's Business Daily, Chart Patterns: Cup With Handle (2018)
- Investor's Business Daily, Follow-Through Days: Why You Need To Know This Market Timing Signal (2025)
이미지
- 『How to Make Money in Stocks』 4판 표지: McGraw-Hill, Google Books 제공 이미지(책 소개를 위한 인용)
- SEC 공시 화면 두 장: 위 SEC 링크의 문서를 2026-11-13 에 캡처
IBD(investors.com) 원문 기사는 자동 조회가 막혀 있어, IBD 의 수치(40% 거래량, 피라미딩 비율, 컵 위드 핸들 47% 등)는 재게시·인용된 자료로 확인했습니다. 『How to Make Money in Stocks』 4판 본문은 직접 읽지 못했고, AAII 의 요약 표와 인용으로 대신했습니다.
실험의 한계
- I(기관 보유)와 업종 순위, 베이스 단계 세기는 넣지 못했습니다. 베이스는 컵 위드 핸들과 플랫 베이스 한 가지 정의로만 검출했습니다.
- 시장 상태 판정도 한 가지 구현(연 14회 전환)입니다.
- C·A 는 2011년 7월 이후만 판정했고, 공시일 기준이라 실제 실적 발표일보다 늦습니다. 업종은 현재 분류를 썼습니다.
- 무작위 대조군은 한 번만 뽑았습니다. 12개월 수익은 상장폐지 종목의 마지막 가격을 그대로 써서 파산 손실을 덜 잡습니다.
- 개선 실험의 조합은 검증 구간 결과를 본 뒤 골랐습니다(여러 번 비교한 효과). 표의 검증 구간 수치는 낙관 쪽으로 치우칩니다.
- 2003년 이전, 프리마켓 매매, 뉴스·테마로 주도주를 고르는 판단, 마진(신용) 사용은 시험하지 않았습니다.